腾盛博药正在寻求新突破。
这是一家手握2.6亿美元现金(截至2026年6月底)、HBV功能性治愈管线推进到IIb期的Biotech,港股市值只有6.39亿港元,市净率0.25倍。市场给它的定价逻辑很简单:这就是一家HBV公司,临床数据读出之前没有催化剂。
10月15日,腾盛博药发布了自主研发的BRiSC™(Bispecific RNAi SilenCing)siRNA药物研发平台,首次正式亮出HBV之外的第二条产品线。平台的核心看点是双靶点siRNA设计,首个聚焦方向是代谢性疾病。
单看一次平台发布,不足以改变定价。但把BRiSC放到当下siRNA赛道的大背景里,这张牌亮出来的时机和含义,比多数人以为的更重要。
01 小核酸赛道,正在经历“定价时刻”
过去一个月发生了三件事,把siRNA赛道的关注度拉到了新高。
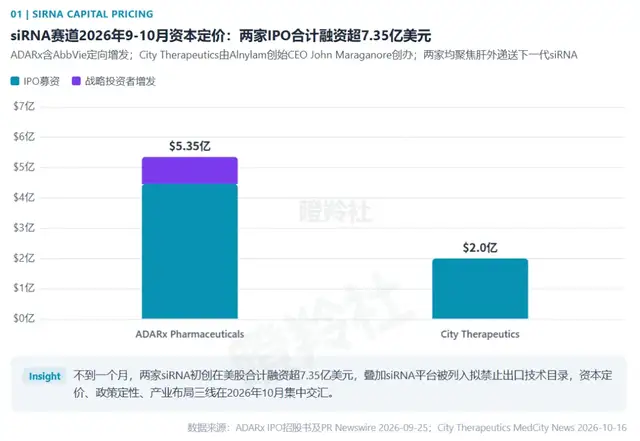
9月25日,ADARx Pharmaceuticals登陆Nasdaq,IPO募资4.463亿美元,加上AbbVie的定向增发共计到手5.353亿美元,成为2026年生物科技第三大IPO。10月16日,Alnylam创始CEO John Maraganore创办的City Therapeutics紧随上市,再募2亿美元。两家公司有一个共同标签:专注肝外递送的下一代siRNA。
不到一个月,两家siRNA初创公司在美股合计融了超过7.35亿美元。资本市场正在对siRNA模态进行集中定价。
更微妙的是政策信号。10月16日,商务部、科技部联合发布第48号公告,就修订《中国禁止出口限制出口技术目录》公开征求意见。在生物医药领域拟新增的5项技术中,"具有自主知识产权的siRNA药物技术工艺平台"被明确列为拟禁止出口技术。
注意措辞:禁止的是平台所有权的对外转让,不是产品授权出海。官方同步明确,对外授权许可和CXO外包服务不涉及平台所有权转让,不纳入禁止条目管理范围。也就是说,药的BD照做,平台的根留在国内。
这个区分很关键。它释放了一个此前没有明确过的信号:在国家层面,siRNA底层技术工艺平台已被视为具有战略价值的技术资产,跟AI和光伏并列。
再看产业端。全球获批的siRNA药物已达8款(Alnylam独占5款),在研候选药物超过260个。过去两三年,诺华、勃林格殷格翰、礼来、基因泰克、GSK和阿斯利康等MNC围绕中国源头siRNA创新密集布局BD,合作范围从候选药物延伸到了底层递送技术,国内多家siRNA企业也在筹备或推进港股上市。
资本定价、政策定性、产业布局三条线在2026年10月集中交汇。在这个时间窗口发布BRiSC,腾盛博药踩到了风口上。
02 BRiSC的核心看点:双靶siRNA重新定义市场竞争
BRiSC平台整合了四项技术能力:序列优化、化学修饰、双靶点分子设计、靶向递送。四个模块对应siRNA开发的四个核心问题:沉默什么、分子稳不稳定、能不能一箭双雕、送得到目标组织。
四项能力里,真正构成差异化的是双靶点设计。
当前全球8款已获批siRNA药物全部是单靶点。Alnylam开发了5款(patisiran和vutrisiran打TTR、givosiran打ALAS1、lumasiran打HAO1、fitusiran打抗凝血酶),加上授权给诺华的inclisiran(打PCSK9)、Novo Nordisk的nedosiran(打LDHA)、Arrowhead的plozasiran(打ApoC3),每款药沉默一个靶基因,治疗一种或一类疾病。
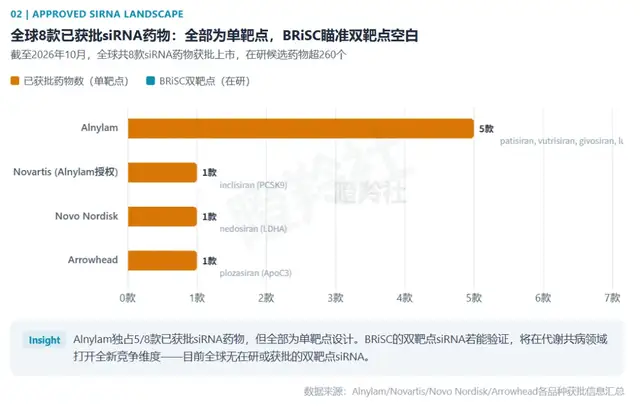
BRiSC要做的事情不一样:让一个siRNA分子同时沉默两个不同靶点。
这在技术上意味着什么?以代谢性疾病为例。糖尿病、肥胖、血脂异常、慢性肾病这些病往往不是孤立存在的,它们以共病形式出现,由多条相互关联的病理通路共同驱动。现有的单靶点siRNA(比如inclisiran只降LDL-C、plozasiran只降甘油三酯)各管各的靶点,要覆盖多条通路就得多药联用,患者负担和开发复杂度同步上升。
双靶点siRNA的逻辑是:从立项阶段就根据疾病生物学选择具有协同关系的靶点组合,用一个长效分子同时干预两条通路。如果能成立,相比两个单靶点siRNA联用,它在给药次数、生产成本、开发效率上都有结构性优势。
腾盛博药目前尚未披露具体的靶点组合和适应症,但从公司明确的"代谢功能障碍"方向和"共病"概念来看,心血管代谢领域的多靶点组合大概率是首选战场。这个领域恰好是siRNA的主赛道之一:Alnylam的zilebesiran(靶向血管紧张素原AGT,治高血压)已进入全球三期,罗氏参与联合开发;Amgen的zodasiran(靶向ANGPTL3)也在三期。多个重磅靶点同时推进,但至今没有一款获批或在研的双靶点siRNA。
当然,双靶点的技术门槛远高于单靶点。两条序列的沉默效率如何平衡、脱靶风险能否控制、药代和安全性窗口比单靶点会不会收窄,这些问题目前只有平台设计的框架,还没有临床前或临床数据来回答。
我们认为,BRiSC的双靶点设计是一个有辨识度的技术方向,但它的真正价值需要等到首批IND披露靶点组合和临床前数据后才能评估。方向对不对是一回事,做不做得出来是另一回事。
03 HBV之外,市场凭什么给腾盛博药重新定价?
BRiSC对腾盛博药的意义,在于撬动一个长期被市场忽视的估值逻辑。
过去几年,市场认识腾盛博药的标签只有一个:HBV功能性治愈。公司的估值跟HBV临床数据读出高度绑定,数据好就涨一波,数据模糊就继续磨底。除此之外,其他研发积累几乎不在定价里。
这造成了一个罕见的定价扭曲:一家有2.6亿美元现金(足以支撑到2029年的开发计划)、三个IIb期HBV研究推进中、且ENRICH研究已报出42.9%的HBsAg清除率(BRII-179+elebsiran+PEG-IFN方案)的Biotech,港股市值只有6.39亿港元(约8200万美元)。市净率0.25倍,52周最高2.010港元、最低0.815港元。
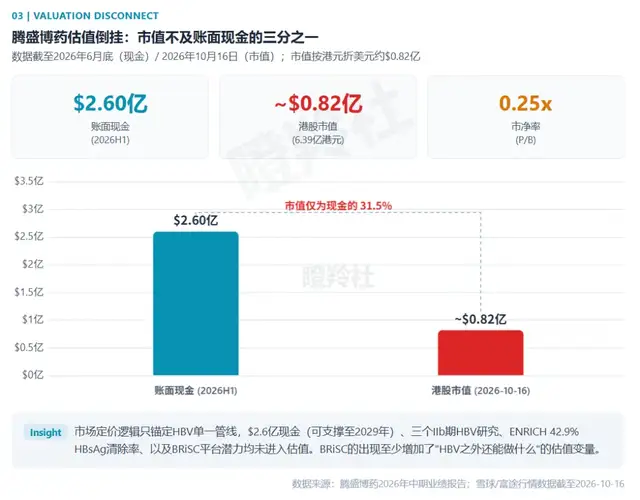
换句话说,市场在告诉你:这家公司连它账上现金的三分之一都不值。
我们不评价HBV管线本身的成败概率,但BRiSC的出现至少增加了一个估值变量:除了HBV之外,腾盛博药还拥有一个处于早期阶段的自主siRNA研发平台,有可能持续产出新的候选药物,甚至成为MNC合作的标的。
公司更新后的战略框架很清楚:两条腿走路。一条是以BRII-179为核心的HBV功能性治愈临床管线,这决定中短期的价值兑现;另一条是BRiSC平台驱动的创新siRNA管线,这决定更长期的管线延续性和研发生产力。
腾盛博药做siRNA并非临时起意。公司本身就有siRNA的基因,HBV管线中的elebsiran就是一款靶向HBV的siRNA药物,公司在RNA技术上已有多年积累,早期研发团队覆盖靶点发现、转化科学和临床前开发。BRiSC更像是把这些分散的积累系统整合成一个平台,而非从零起步。
这也为后续的BD合作打开了空间。传统的Biotech出海模式是"把已有管线授权出去",但拥有平台能力之后,合作模式可以升级为"围绕MNC感兴趣的靶点,用自身平台发现和优化新的候选药物"。这把合作从一次性资产交易,变成了持续的价值创造。
当然,一切都还在非常早期。BRiSC尚未披露任何具体管线、靶点或临床前数据,距离首个IND可能还有相当时间。在此之前,它更多是一个方向性信号,而非可以纳入估值模型的实质性催化剂。
但对于一家市值低于现金的公司而言,市场最缺的恰恰不是短期催化剂,而是"除了HBV,这家公司还能做什么"的答案。BRiSC至少给了一个方向。
结语:BRiSC的发布,让外界第一次更清楚地看到,除了乙肝临床项目之外,腾盛博药过去几年一直在做什么。在市场目光聚焦于临床进展和数据读出的同时,公司依旧在相对少受关注的早期研发端持续投入,为未来储备新的增长空间。
这些投入不会立刻转化为临床数据,也未必能够迅速改变市场定价,但它们至少说明,腾盛博药正在为更长远的发展做准备。
此刻能够看到的是方向和决心,真正的答案,还要等时间把它写完整。$腾盛博药-B(HK|02137)$$前沿生物-U(SH688221)$$必贝特-U(SH688759)$
本文作者可以追加内容哦 !

