今天市场走势又是一波三折,早盘反弹,午后跳水,尾盘回升。
从技术上来看,从K线形态来看,周二的小阳线属于整理K,或许没有方向的指引。
成交量方面,节后市场成交量虽然一直维持在1.5万亿的地量水平,但股票型ETF却持续在净流入,累计净买入金额超1500亿元。
从盘面结构看,近期物理AI整体走的比较强。
消息面上,特斯拉 Optimus V3 年底量产在即、OpenAI 确认自研人形机器人、英伟达 GTC 大会把物理 AI 列为核心议题,三件事几乎同时出现,有望人形机器人和物理 AI 正在从“概念展示期”进入“量产与场景验证期”。
为什么物理 AI 正在被重新定价?过去几年,AI 的主战场在数字世界:文本、图像、视频、代码。
物理 AI 的不同之处在于,它要把 AI 能力从屏幕里拉出来,进入真实物理世界。
它要完成一个完整闭环:感知环境、理解任务、预测物理状态、规划动作、驱动硬件执行,再通过反馈持续优化。
英伟达把物理 AI、机器人、智能体 AI 并列,本质上是在说明:AI 算力正在从“训练模型”走向“持续工作”。
机器人、自动驾驶、工业巡检、智能电网等场景,都会成为算力的新出口。
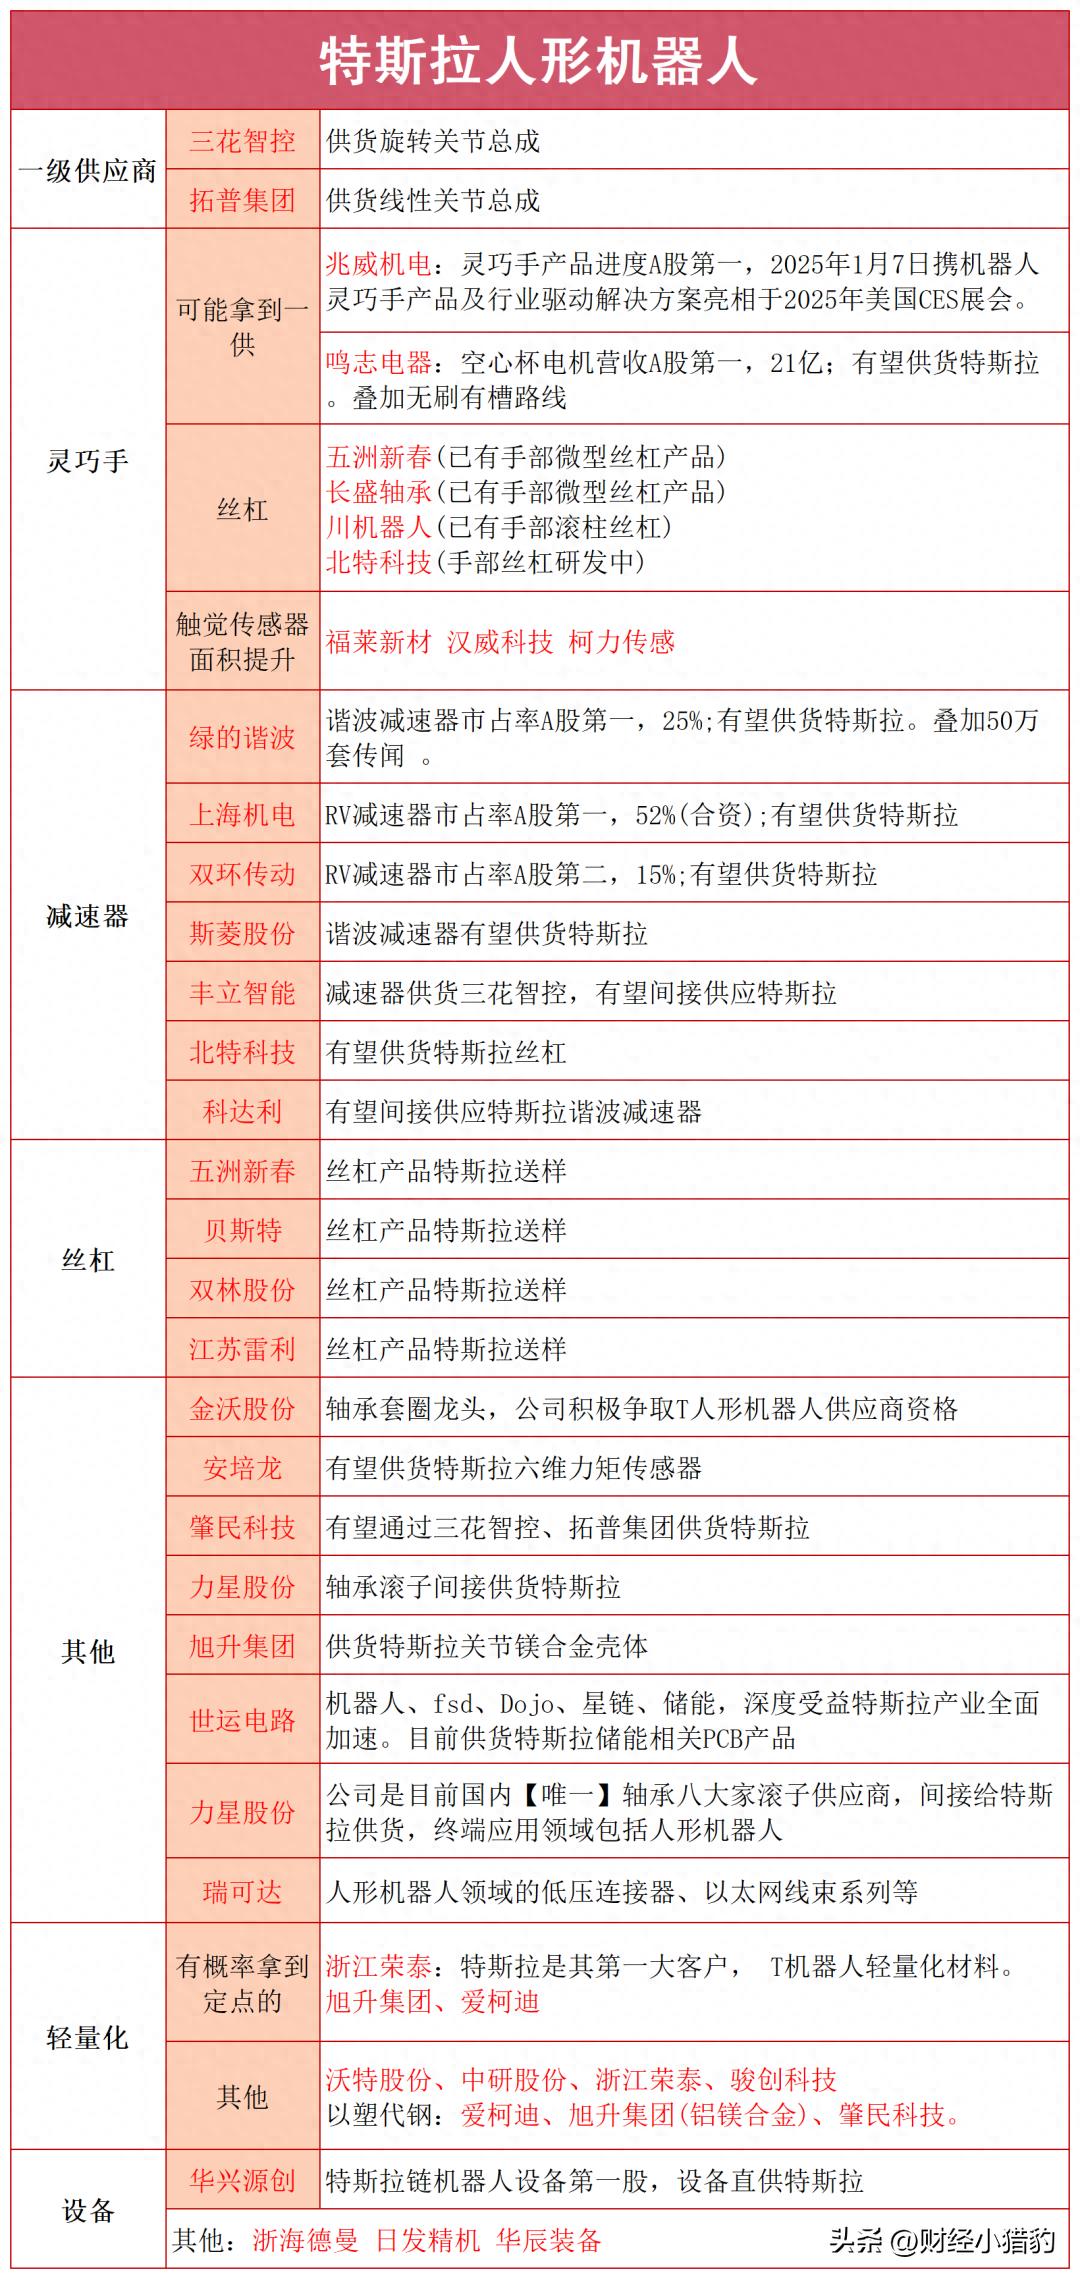
特斯拉:把产业从“演示”推向“量产”特斯拉 Optimus V3 的设计已接近定型,计划于 2026 年底前在弗里蒙特工厂启动量产,长期规划年产能为 100 万台。
更关键的是,产业链已经出现备产信号。
上游核心零部件企业正在扩产,部分供应链周产能力预期在年底前达到 2000—2500 台级别。
不过,量产并不等于立刻大规模商业化。
Optimus 目前仍主要用于内部测试、数据采集和 AI 训练,外部场景应用预计要到 2027 年才逐步展开。
这条线索的意义在于,人形机器人第一次出现了明确的量产时间表、产线改造和供应链备产节奏。
资本市场对机器人板块的定价,正在从“故事”转向“订单、良率、成本和产能爬坡”。
OpenAI:具身大脑可能成为下一个平台入口近期,OpenAI 确认将独立开发人形机器人,并计划 2027 年推出演示原型。
这个消息,不是“OpenAI 也要造机器人”,而是它再次把竞争焦点拉回到“机器人大脑”。
GPT-6 Astra 已经能够输出机器人末端执行器的位姿,完成部分任务规划。
这意味着通用大模型与具身模型之间的边界正在被打破:未来机器人可能不再完全依赖专门训练的具身模型,通用模型也能通过任务拆解、空间推理和动作规划参与物理世界执行。
OpenAI 的路线仍然强调“大脑优先”,但它也在招聘执行器、运动控制、制造和供应链相关岗位。
这说明它并不打算只做纯软件,而是希望掌握从模型、数据采集到硬件控制的完整闭环。
短期催化,英伟达 GTC大会本周,即将召开的英伟达 GTC 大会把物理 AI 与机器人、智能体 AI、AI 工厂放在一起讨论,释放出另一个信号,物理 AI 正在被基础设施化。
人形机器人产业链可以拆成三层:上游核心零部件、中游本体制造、下游场景应用。
其中,上游核心零部件是当前价值量最高的环节,约占整机成本的 60%—70%。
执行器总成又是其中最大的单一环节,涵盖减速器、伺服电机、丝杠、传感器、控制器等。
从这方面来看,硬件价值向上游集中。
减速器、电机、丝杠、力觉/视觉传感器、控制器等环节,会先受益于量产预期和供应链备产。
软件价值向模型与数据集中
随着机器人进入真实场景,谁拥有更多高质量作业数据、更强仿真能力、更低成本的模型推理能力,谁就更容易建立长期壁垒。
也就是说,短期看零部件和产线节奏,中期看本体集成和场景复制,长期看模型、数据和生态。
写在最后这一轮物理 AI 的机会,本质上是“AI 从数字世界走向实体世界”的延伸。
从这方面来看,市场不会一蹴而就,但是这方面或许值得我们持续跟踪。
特别声明:以上内容绝不构成任何投资建议、引导或承诺,仅供学术研讨。
如果觉得资料有用,希望各位能够多多支持,您一次点赞、一次转发、随手分享,都是笔者坚持的动力~
本文作者可以追加内容哦 !

