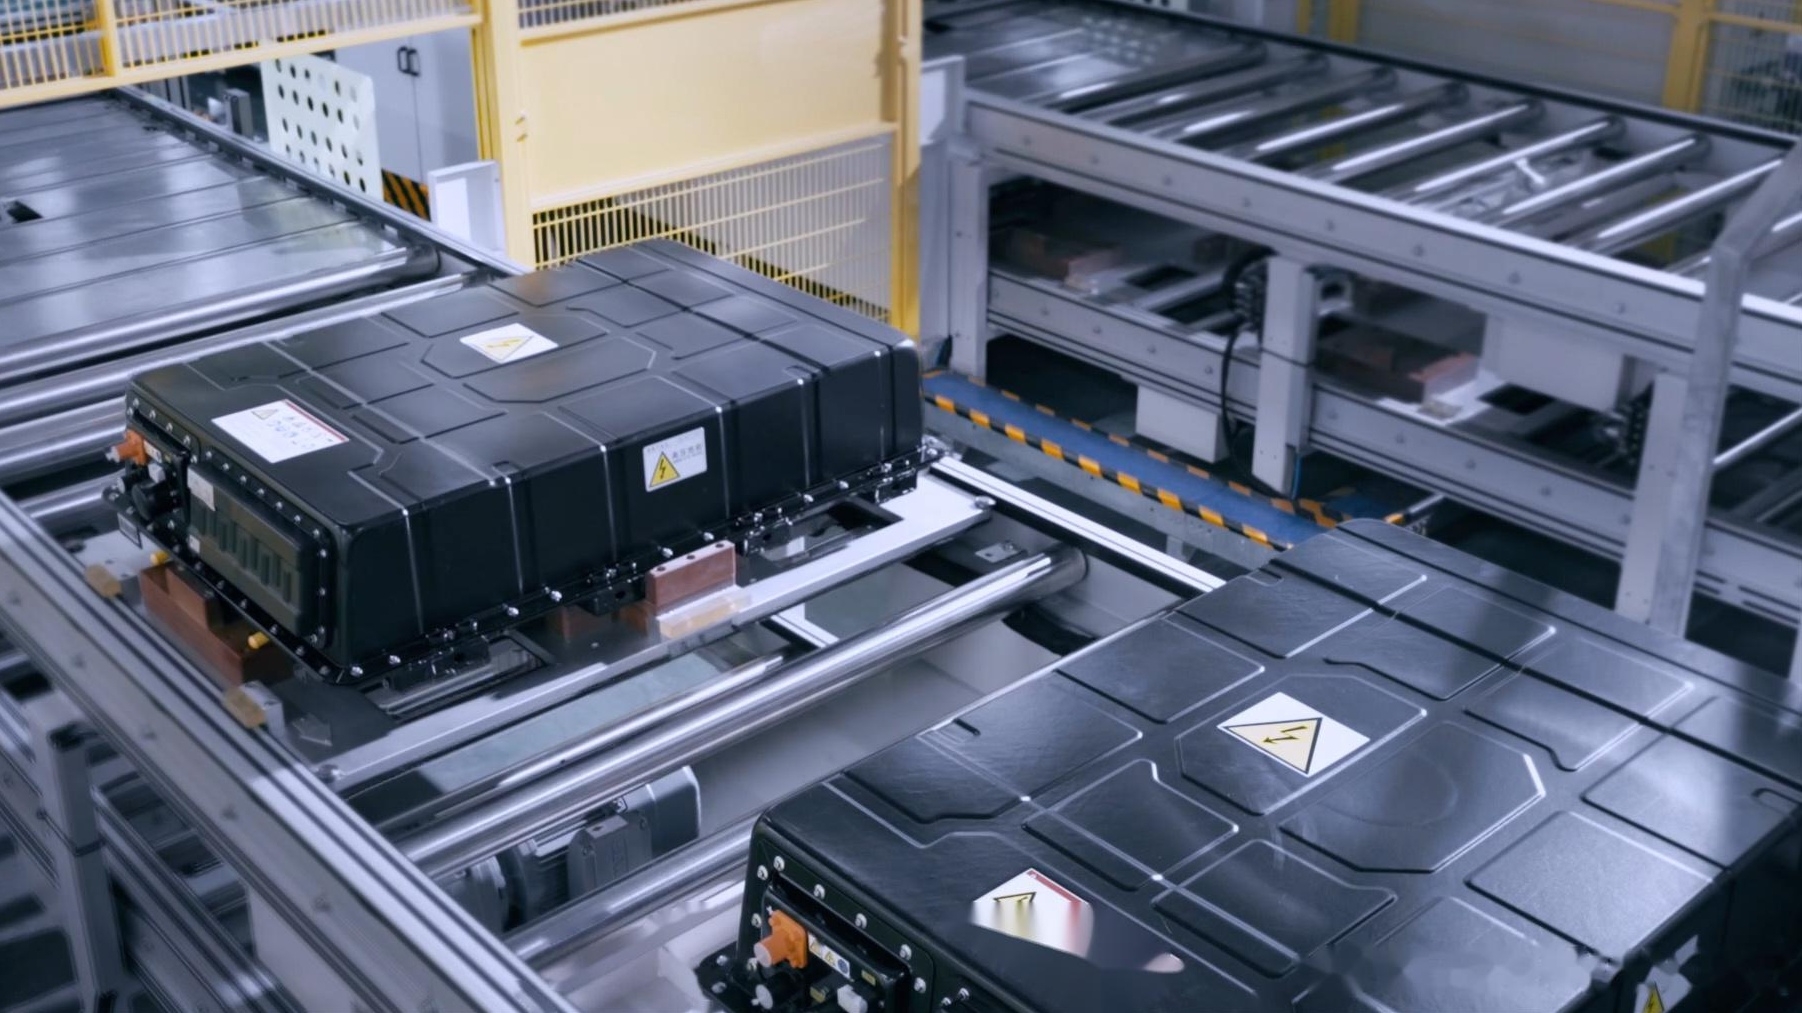
今天还是冲高回落的老戏码,尤其是创业板。宁德时代放量下跌意味着什么?“宁德时代全行业业绩独一份”已成为旧故事。2025年Q3,宁德时代净利185.5亿元、同比增长41.2%,净利超过13家车企总和;但2026年Q3,净利同比增速已骤降至14.54%,环比下滑。今天上午放量杀跌,杀的不是“业绩差”,而是“增速断层”。
盘面速览:资金从新能源切向科技题材。 三大指数早盘集体下跌,养殖、猪肉、影视院线、传媒、算力租赁领涨,电池、能源金属、风电、教育、汽车整车领跌。主力净流入芯片、华为、数据中心(AIDC)。题材端,影视院线受10月23日国内首部院线AI电影《三星堆:未来往事》上映催化;猪肉博弈产能去化延续至明年上半年、能繁母猪累计去化或超10%的大周期反转;种植业则受“国庆节后首日农林牧渔登顶涨幅榜次数最多”的历史预期驱动。
回归正题,宁德时代为何业绩好却遭受放量杀跌?
第一,增收不增利。 2026年Q3营收1652亿元创单季新高,同比增58.6%;净利212.5亿元,同比仅增14.5%,环比下滑约5.8%,且低于机构下调后的预期区间。营收创新高、利润不及预期,边际恶化直接触发抛压。
第二,毛利率三连降。 Q3毛利率降至20.69%,创2022年Q4以来新低,连续三个季度走低。利润增速远低于营收增速,说明增长更多靠“省出来”和“利息撑出来”。市场因此把估值锚从“成长龙头”向“周期制造”回摆。
第三,四重压力共振。 一是电池消费税落地,成本开始体现在报表中;二是“去宁德化”延续,国内市占率从Q1的44.9%、Q2的42.6%滑至Q3的41.7%,创5年新低;三是股东户数增加、筹码分散,北向资金流出放大抛压;四是摩根大通将H股评级降至“中性”,目标价从725港元砍至500港元,并下调动力电池产业链盈利预测。
一句话结论: “全行业业绩独一份”描述的是2025年的宁德时代;2026年Q3它交出的是营收创新高、净利不及预期、毛利率三连降的财报。当“独一份”的滤镜碎裂,叠加消费税、去宁德化、筹码分散和外资降级,放量杀跌本质上是市场对其估值锚的一次集中重定价——从“不可替代的成长龙头”,转向“增速放缓的周期龙头”。至于宁德时代市场占有率下滑能否利好欣旺达、国轩高科等竞争企业,我们拭目以待,不过卷价格杀敌一千自损八百,很难长久。
#社区牛人计划# #盘逻辑:深度解析,理清投资思路# #说故事:聊炒股见闻,品投资人生# #宁德时代净利增31.6%,股价缘何大跌?# $宁德时代(SZ300750)$ #基本面分析# $国轩高科(SZ002074)$ $欣旺达(SZ300207)$ @社区精选 @股吧话题 @东方财富创作小助手
本文作者可以追加内容哦 !

