1.
行情稍微回暖一点,资金又去追“芯”追“光”了。
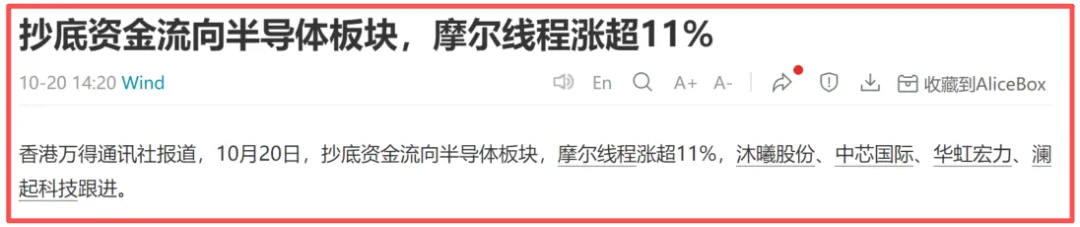
毕竟,业绩好的公司迟早会跌回来,这就是当前市场的脑回路,很清奇,只要能算清楚涨的公司,无论你是10倍市盈率还是5倍市盈率,照跌不误。
比如鬼火的三季报接近30个亿的利润,市值才500亿出头,一样跌。
中孚也发布了三季度业绩,超过10个亿,环比也是增长的,股价大概率还会走鬼火的老路。
这些公司的股息率都快10个点了,魏桥按照往年的分红率,早就超过10%的股息率了。
市场不管这个,假钱,假钱。
现在市场交易的就是1科技人民币=10电解铝人民币。
实际上无论是科技公司还是煤炭公司,每赚一块钱买到的棒棒糖是一样多的。
可是,市场才不管呢。
不仅如此,好消息不断啊:
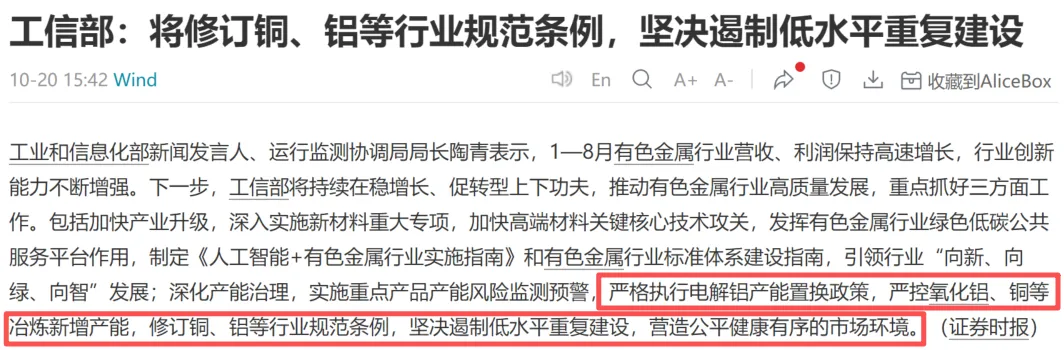
市场先生:听不见,我听不见。
当然,如果你合理利用市场先生这个倔强的脾气,就可以换成更多的人不喜欢的煤炭人民币、石油人民币、电解铝人民币。
越是被嫌弃的资产,越便宜。
这并不影响内在价值。
2.
移动前三季度营收7803亿元,同比下降1.8%;归母净利润1062亿元,同比下降7.9%。
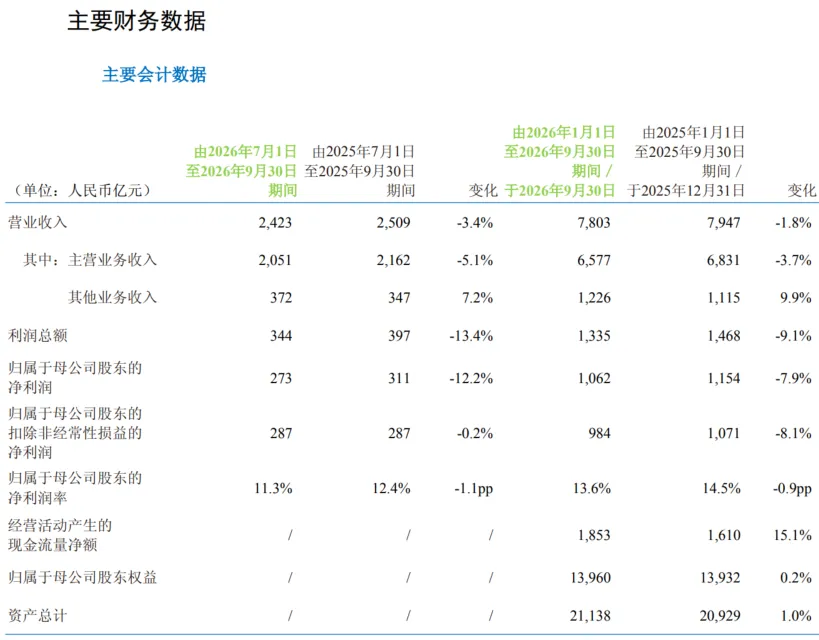
不算好,业绩降速并没有收敛。传统通信业务还在下滑,增量主要是算力、智能服务等新兴板块,这些板块对传统业务下滑影响的收入有一定的补充,但增量不足以完全抵消下滑的部分。
有点难搞。
如果业绩继续下滑的话,股息率可能就保证不了了。
也是投资红利股的难点所在,要保证分红不下降的前提是利润能够保证,如果利润下滑分红意愿度再高也没用,你首先得有钱分才行。
因此,分红意愿度和分红能力缺一不可。
3.
天齐业绩预告,预计前三季度归母净利润51亿元-60亿元,同比增长2734.97%—3235.26%;按照最乐观的60亿算利润也开始放缓了。
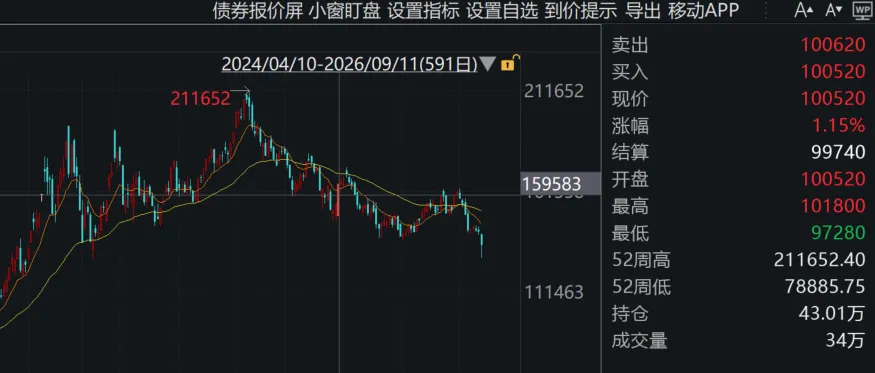
能理解,二季度末的时候碳酸锂电子盘的价格还有16万左右,现在已经跌到10万块了。
当然,比起利润意料之中的下跌,我个人很不喜欢这样的业绩预告,预告区间波动接近50%,这样的业绩预告又有什么意义呢?
如果三季度都过了20天你自己都还测算不准业绩,那就不要发预告好了,正式报告不就再等一个星期的事情嘛。
在我看来,这就是妥妥的刷纯粹找存在感。
当然,一面之词,如果你喜欢这样,菜头不影响你喜欢。
4.
玻璃前三季度实现归母净利润60亿元,同比下滑近15%;其中兑损失10.67亿元,而上年同期则为汇兑收益4.81亿元。
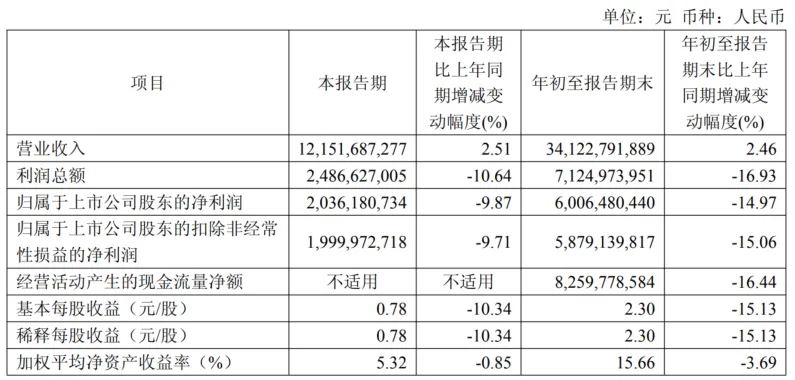
如果剔除汇兑损益因素影响,公司前三季度利润总额比上年同期增长1.18%;只比营收少了一个多点。
龙头公司的经营性利润韧性还是很强的。
按经营利润算,15倍左右TTM市盈率,作为全球事实上垄断地位且具有较强定价权的公司,显然不算贵。
5.
最后,为什么近期文章暗语越来越多。
嗯,9.30新规,尽量避免直接点名公司吧。
你知道,有些公司挺小气的,你说好的东西可以,但凡有一点负面的点评,他们可能就借着这玩意投诉你一下。
为了账号活得久一点,大家理解一下。
说实话,缺乏大众监管且不能有任何负面评论的市场,缺乏舆论监督的市场,对长期健康发展并不见得是好事。
但胳膊拧不过大腿,就这样吧。
#社区牛人计划#
本文作者可以追加内容哦 !

