$五 粮 液(SZ000858)$ $贵州茅台(SH600519)$ $泸州老窖(SZ000568)$
华创证券-食品饮料行业2026年三季报前瞻:白酒持续出清,大众品龙头分化
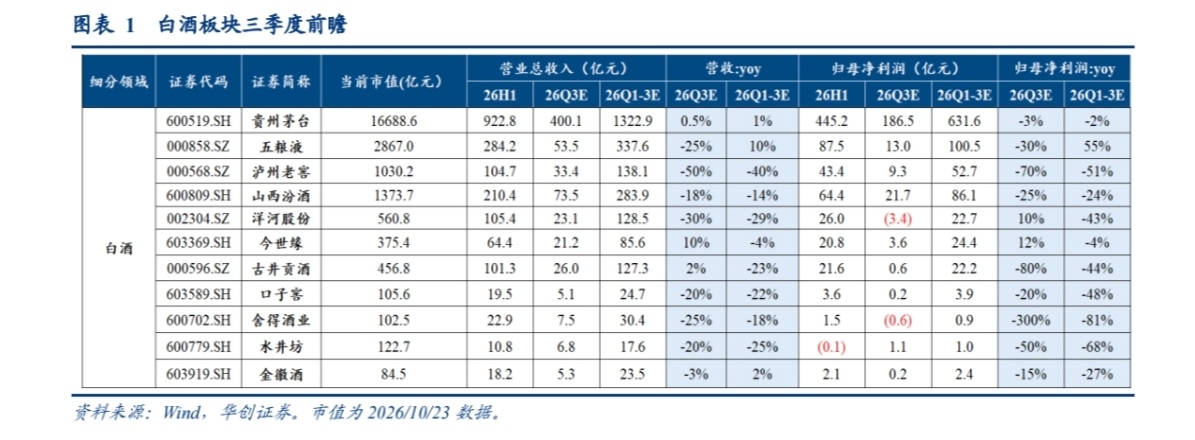
白酒:Q3低基数下预计持续下滑出清,报表加速见底。白酒三季度仍处在出清筑底期,行业风险在报表端充分体现,多数酒企全报表调整幅度依然大于实际动销降幅,行业库存尤其是终端环节库存持续去化。回款端,Q3多数酒企继续放缓回款发货节奏,渠道亦不再接受压货,回款进度普遍慢于往年同期。动销端,Q3双节动销同比不及预期、仍下滑双位数,仅龙头品牌及部分基地型次高端品牌可正常出货周转;场景上,高端茅台在当前价格体系下动销保持稳健,次高端对应的商务团购场景仍相对疲软,大众价位带家庭消费仍具一定韧性。展望后续,四季度低基数下预计部分公司可转正。分价格带看,26Q3茅台及百元大众价位的酒企报表相对更具韧性,其他酒企预计延续出清。具体分价格带:
高端:茅台保持相对稳健,老窖预计仍在大幅出清。预计茅台Q3收入同比微增0.5%,利润同比微降3%;预计五粮液收入/利润Q3同降25%/30%,老窖Q3同降-50%/-70%。
基地型次高端:Q3延续出清,二线酒企报表预计率先回正。预计汾酒收入/利润Q3同比-18%/-25%,洋河Q3同比-30%/-亏损(约-3.4亿元),古井Q3同比+2%~+80%,今世缘Q3同比+10%/+12%,金徽酒Q3同比-3%/-15%。
扩张型次高端:Q3动销持续承压,报表预计加速出清。预计舍得收入/利润Q3同比-25%/-300%,水井坊Q3同比-20%/-50%。
个股详细前瞻
贵州茅台:i茅台持续投放飞天引流,Q3预计收入微增、利润持平微降。进入Q3双节备货季后,公司市场化改革持续推进,茅台方面,渠道反馈传统渠道飞天回款进度持平、发货节奏正常,同时i茅台三季度持续加大飞天投放力度、引流效果延续,其中9月投放较多、贡献主要增量,叠加飞天提价亦有一定贡献;高附加值产品价格及占比有所下滑,综合预计茅台酒价预计个位数下行。系列酒方面,茅台1935随行就市,低基数下动销保持韧性;其他系列酒平稳运行。综合预计Q3公司量增约10%、吨价个位数下滑,收入同比微增0.5%,利润同比微降3%。
五粮液:Q3预计报表持续出清,短期价盘和历史库存仍是核心观测点。渠道反馈公司传统渠道回款进度尚可(8成左右),渠道库存1-2个月,核心单品普五渠道周转表现较好,历史库存存在各个渠道亦有持续分流,1618和系列酒等产品有一定压力。展望后续,春节仍需面对消化库存和守护价盘的双重压力,预计公司Q3收入/利润同降25%/30%。
泸州老窖:高度回款承压,低度库存偏高,Q3报表预计持续出清。渠道反馈公司高度国窖双节顺价要回款,仅四川区域回款进度约80%,其余区域渠道未有效配合,整体回款不足七成;低度产品仍存在渠道库存偏高的问题。预计公司Q3总体延续Q2出清力度,收入/利润同比下降50%/70%。
山西汾酒:Q3延续主动调整不压货,报表预计持续出清。渠道反馈Q3公司主动控制发货节奏、不再向渠道压货,渠道反馈回款进度约八成。产品端分化延续,青30持续承压,青20相对稳定,腰部产品老白汾略有下降;玻汾受益于光瓶酒韧性及自身性价比优势,动销仍相对良性,但当前处在库存梳理、主动控货阶段。综合预计Q3收入同降18%。考虑税费刚性及去年基数较高,预计利润降幅略大于收入,预计同降25%。
洋河股份:动销仍有承压,报表预计延续出清。渠道反馈当前回款进度比去年偏慢,动销同比下滑双位数,库存2-3个月相对良性。分产品看,海之蓝、天之蓝动销预计下滑10%-20%,第七代海之蓝省内受竞品价格影响,销量仍有压力,省外持续铺货中;梦系列预计下滑20%+,主要系需求持续偏弱。费用端,公司收回多品牌独立销售组织、推进经营提效,市场费用整体收缩并聚焦海之蓝,综合预计Q3收入同降30%,归母净利润仍有压力。
古井贡酒:Q3持续控货消化库存、收入低基数下预计边际转正,利润受费用因素影响下滑幅度较大。渠道反馈公司中秋国庆继续控货、不强压回款出清库存,目前回款进度近80%,同比下滑20%左右,产品上古5、古8动销基本扎实稳健;古20及省外北方市场压力较大。预计公司Q3收入在去年低基数上持平微增2%,利润端受去库费用投放较大因素影响,降幅预计达80%。
今世缘:双节积极要回款促动销,Q3预计收入利润同比双增。公司三季度开展百日会战追赶回款进度,渠道反馈当前回款进度85%,与去年同期总体接近。分产品看,国缘势能提升,淡雅预计逆势增长,四开/对开份额维护得当,V系仍有一定承压。利润端,公司新增费用主要投向消费者端,费用力度整体在收缩,叠加去年低基数,利润表现有望略好于收入。综合预计Q3收入/利润同比+10%/+12%。
口子窖:回款、动销压力仍大,省内份额持续流失。结合渠道反馈,公司在合肥市场延续下滑,部分本土区域下滑幅度较小;当前回款进度偏慢,动销表现疲软,订货意愿弱,渠道担忧产品滞销。公司政策暂无明显调整,短期尚未看到明显拐点。预计公司Q3收入/利润同比下降20%/20%。
舍得酒业:控货稳价叠加费用刚性,利润严重承压。行业深度调整期公司主动控货稳价,叠加销售费用刚性投入,利润严重承压。分产品看,品味舍得坚持稳价,出货量相应收缩;舍之道在宴席市场表现较好,沱牌T68聚焦重点区域铺市。结合渠道反馈,公司当前仍处于持续去库、理顺渠道阶段,回款节奏偏慢。预计公司 Q3 收入/利润同比下降25%/300%。
水井坊:需求疲弱背景下持续深度出清,回款压力进一步加大。Q3次高端商务场景需求延续疲软、份额持续向头部集中中,公司作为长尾次高端品牌被挤压明显,叠加前期部分大商退出,回款压力进一步加大;公司坚持以渠道健康优先,调整经营节奏去库存。臻酿八号仍然承压,宴席场景通过买赠活动,综合预计降20%,归母净利润同降50%。
金徽酒:大众价位带家庭消费的相对韧性,动销表现相对稳健;区域端甘肃省内基本盘稳固,陕西市场去年基数较低、边际改善可期,渠道回款发货节奏保持良性。但受行业需求整体疲软、双节动销不及预期影响,叠加费用投放相对刚性,综合预计公司Q3收入/利润同比下降3%/15%,利润降幅大于收入。
金种子酒:当前经营仍承压,库存与结构问题亟待调整。公司持续通过优化费用、梳理渠道、聚焦核心单品等方式改善经营质量,但在行业需求偏弱、徽酒市场竞争加剧背景下,公司改革显效仍受限。渠道端亦倾向头部酒企,整体订货意愿偏低、公司动销回款均承压。预计公司 Q3 收入/利润同比下降 15%/30%。
本文作者可以追加内容哦 !

