常规算法:净现金=现金-有息负债。如果有少数股东权益,也可以一并扣除。
按正常理解,净现金正常就是1:1给估值。但我想强调:对于不同类型的股权投资者,对于净现金的估值方法不一样。
1、对于控制权投资者(收购方),净现金可以按100%给估值。
2、对于二级市场散户和纯财务投资者,净现金要给予一定的折扣。需进一步分类讨论:
(1)如果管理层能够理性配置冗余资本、分红或回购力度够大、溢价胡乱并购少、大股东挪用风险小,主业本身还赚钱且产出现金,那就往高了评,越接近100%。
(2)如果管理层不会理性配置,分红回购少、胡乱并购多、大股东挪用风险大,主业本身又亏损吞噬现金,那就要往低了评,可能会在净现金基础叠加2-3年的预计亏损。
3、还要看公司股权治理层面,是否会出现“清算者”、“收购者” 、“接管者”,如果有这类事件作催化剂来兑现净现金价值,那净现金的估值也就越接近100%。如果没有催化剂,就要打折。
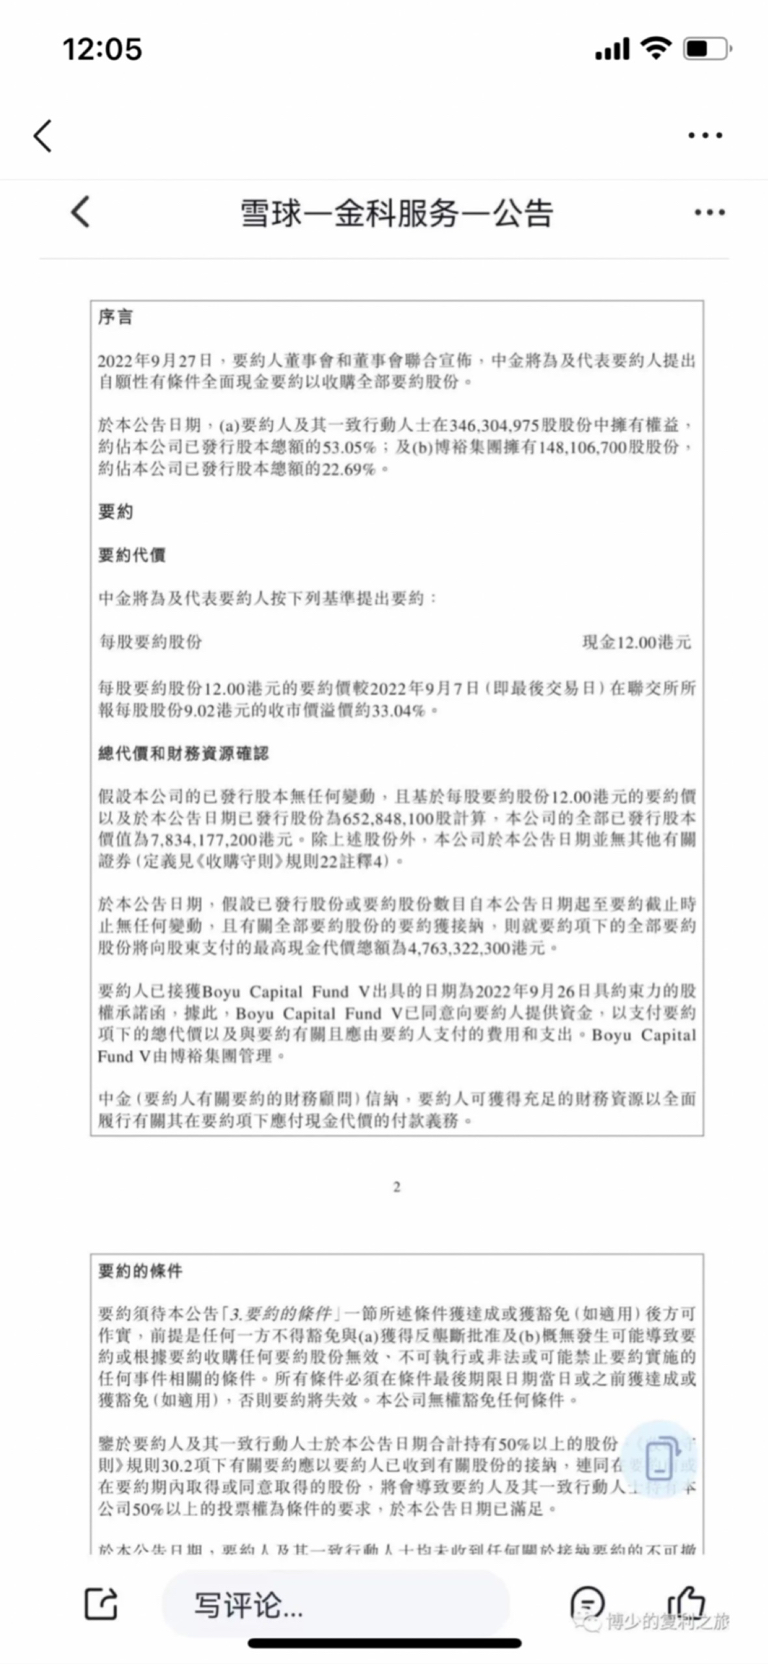
像金科服务这单,对于这个完全要约收购方而言,净现金的估值就等于净现金的账面价值。因为它要约收购完成后,账面现金马上可以控制并自由支配,对收购方而言,这现金就是真现金。
现在卓越商企服务、金融街物业等上市物管公司,都出现市值低于净现金的情况,相当于说业务价值为0、甚至为负。。。而业务本身还是赚钱的、相对稳定持续的。
目前的市场是不是已经杀过头了呢?一方面,这些公司的盈利水平和净现金储备都在往上走;另一方面,股价还在往下击穿清算价值,而持续经营和盈利的价值都完全被市场忽略不计了。
我倒是认为:这类公司的股价再往下的空间应该很有限了,当下这市场估值应该也是接近极限低估区间了。这时候可以投资一揽子这样的物管公司,等待催化剂出现主动兑现价值、或市场被动修复价值,应该能赚点钱,至少亏不了钱。拿着收股息,税前股息收益率都能达到10%左右,比银行理财好多了。股价变动带来的资本利得收益也有很大的希望。
我也想给个建议:对于那些市值低于净现金的物管公司,在分红之前,其实可以拿账上资金去二级市场买买同行物管公司的股票,就当吃同业的股息,也比存银行吃理财利息要强。同时,闲置资金变成股票市值,也方便市场评估企业整体价值,避免现金被折价评估。如果还有回购空间(为维持上市公司地位的公众股东比例的最低限),趁低价多做点回购吧。如果没有回购空间,那就通过逐年加大的分红持续回馈全体股东吧。
本文作者可以追加内容哦 !

