一、宏观经济方面
1、 美国宏观经济数据
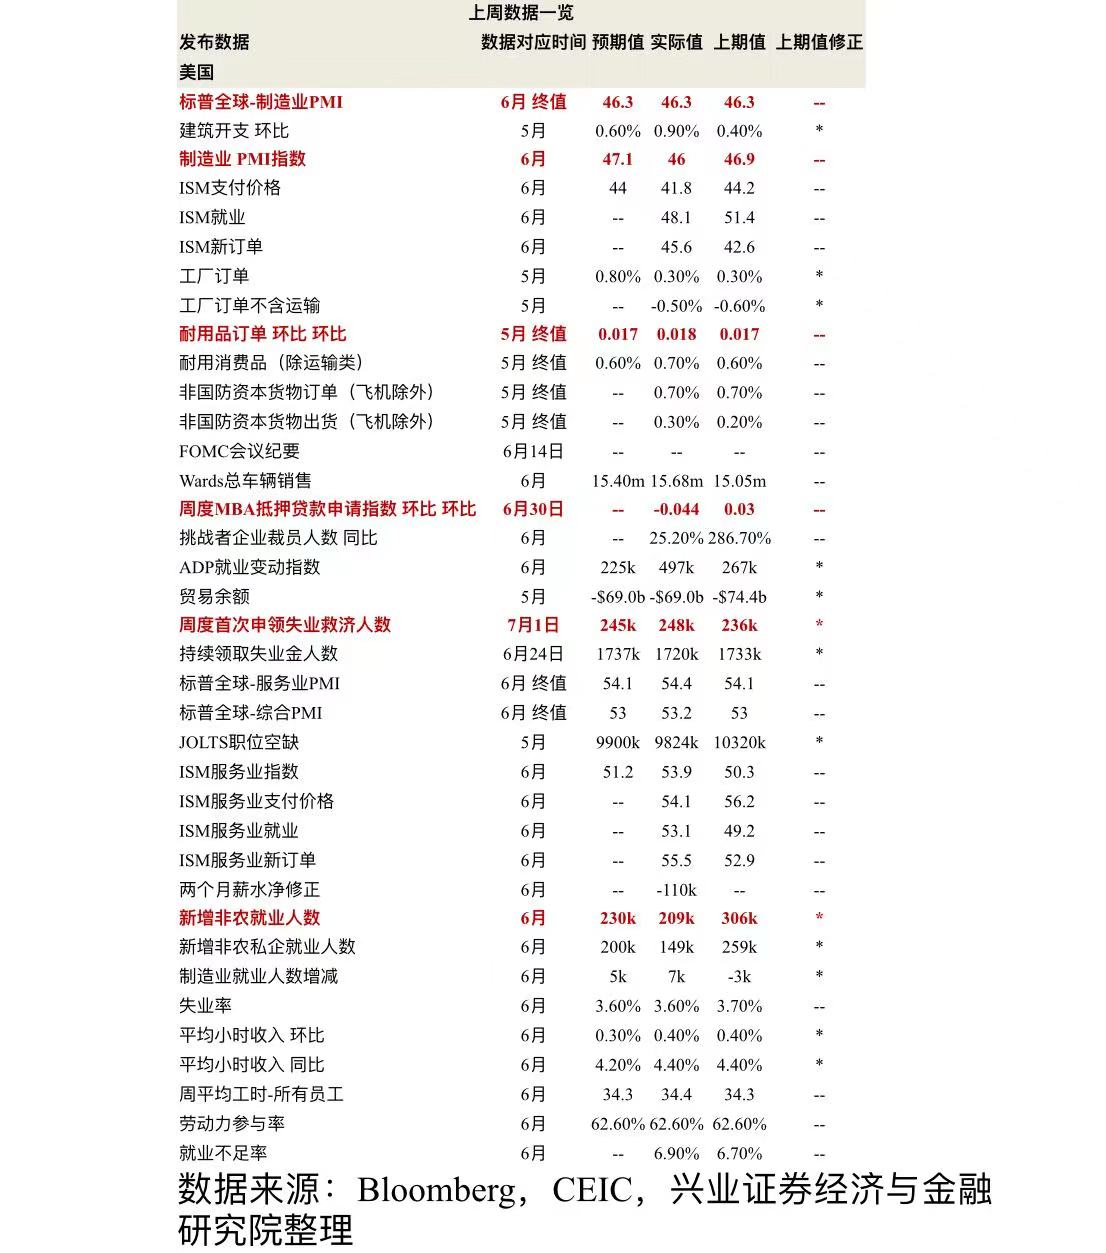
6月非农新增就业增长低于预期,失业率下降。6月就业增幅放缓,新增非农就业20.9万人,低于预期23万人和前值30.6万人,服务业仍是就业增长主要拉动;失业率从3.7%降至3.6%,与预期持平;平均时薪同比增长4.4%,高于预期4.2%,与5月增长同比持平。5月职位空缺982.4万,低于预期990万及前值1032万,恢复收缩趋势,教育医疗、金融、零售等行业的职位空缺大幅回落。就业的持续增长及工资仍处于高位意味着通胀的上行风险并未解除,或将支持联储在本月做出加息决策。
美国制造业继续收缩,打压制造业就业情况。6月制造业PMI指数由46.9进一步下降至46,低于预期的47.1,已是连续第八个月低于50荣枯线,继续突破次贷危机后的大衰退时期以来的持续时间最长纪录。分项来看,客户库存与产出下降幅度较大,客户库存环比下降5.2%至46.2,产出环比下降4.4%至46.7;制造业继续面临价格下降压力,支付价格超预期下滑至41.8,前值44.2,预期值44;就业6月突破荣枯线下滑至48.1,前值51.4。
2、 海外经济情况
欧元区多国家制造业表现持续低迷,部分指标出现超预期改善迹象,服务业表现仍较为积极。6月欧元区HCOB制造业PMI为43.4,与前值相等,低于预期43.6;5月PPI同比下降1.5%,超过预期同比下降1.3%,前值为0.9%。德国6月制造业PMI为40.6,低于前值及预期值的41;德国5月工业产值季调环比由正转为-0.2%,但工厂订单5月出现超预期增长,环比6.4%,超越前值0.2%及预期1.0%。法国6月制造业PMI为46,高于前值及预期值的45.5;法国5月工业产值超预期增长,环比1.2%,高于前值0.8%及预期-1.2%。反观服务业,6月欧元区整体仍呈积极态势,HCOB服务业PMI为52,略低于前值及预期值的52.4%;其中德国6月服务业PMI为54.1,与前值及预期值持平。
英国制造业低迷程度加剧,服务业仍呈积极态势。6月标普全球/CIPS英国制造业PMI指数从5月的46.9下降至46,低于预期的47.1,连续第11个月低于50荣枯线,生产受到国内和出口市场疲软的打击;总体投入成本通胀处于21年5月以来的最低水平,但仍高于新冠疫情前的水平。同月标普全球/CIPS英国服务业PMI指数为53.7,与前值及预期值持平。
日本服务业稳健增长,制造业信心略有改善。日本服务业活动在6月份保持强劲增长速度,6月服务业PMI本月小幅下滑至54,前值54.2,已是连续10个月远超50荣枯线;反映酒店和餐馆景气的短观大型非制造业指数从一季度的+22上升至二季度的+23,超越预期值+22,连续第五个季度上升,并创下19年6月以来的最高水平。日本6月制造业PMI维持在49.8水平,但随着原材料成本见顶以及疫情限制措施的取消提振工厂产出和消费,日本第二季度商业信心有所改善,带来经济复苏预期。短观大型制造业指数第二季度为+5,超过一季度的+1及预期+3。
3、 海外央行动态
美联储多位官员仍持鹰派观点。达拉斯联储主席洛根表示,对通胀是否能够迅速降温较为担忧。为了实现FOMC的目标,需要实施更为严格的政策。美国纽约联储主席威廉姆斯也认为,在下次FOMC货币政策会议之前,数据将支持美联储还需付出更多努力。美国芝加哥联储主席Goolsbee表示,对美联储在7月会议上应采取何种行动仍未做出决定,但未来仍有相当大的可能需要进一步加息。
欧央行或将继续加息。欧央行行长拉加德表示若企业利润率和薪资都上升,将会行动以防通胀加剧。欧央行管委Nagel认为,欧央行应再次加息,但不确定加息到多高水平。欧央行副行长Guindos指出,欧央行的工作尚未完成,在决定利率时将依据数据做判断。
英国多位官员对通胀问题较为重视。英国央行行长贝利表示,通胀远高于2%的目标,降低通胀是最重要的事情。英国央行政策委员会委员Mann表示,利率政策变动最好“提前一步”采取行动,对于那些宣称“无需进一步紧缩行动”者,持有针锋相对的意见。英国央行新任政策委员Greene也警告称通胀不会自动下降。
4、 本周关注要点
二、主要指数相关情况
1、 一周指数表现
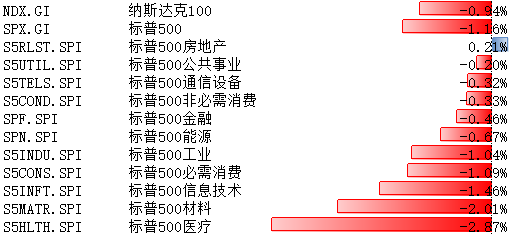
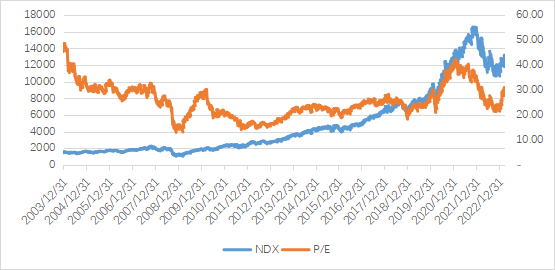
上周,纳斯达克100指数整周下跌0.94%。标普500指数整周下跌1.16%,其覆盖的11个行业板块有1个行业上涨。其中,房地产领涨0.21%,医疗领跌2.87%。
数据来源:Bloomberg
2、 配置建议
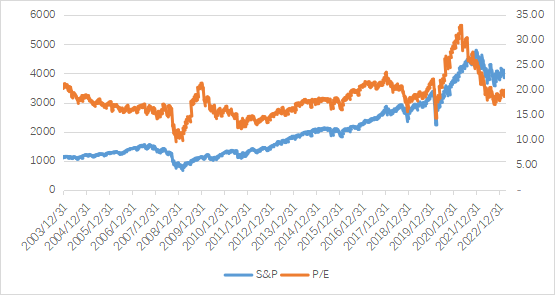
美股:6月美国非农略低于预期,失业率回落,时薪保持高增,7月加息预期升至93%;叠加6月FOMC会议纪显鹰派,市场紧缩预期再度升温,联邦基金利率期货隐含的7月FOMC再加息概率超90%,10Y美债收益率飙升至4%以上。截至目前,美国劳动力和房租出现局部边际改善,整体仍然偏紧,通胀高中枢隐忧依然是掣肘美联储急剧转鸽的重要因素,Q3海外流动性可能延续波动态势。
全球市场:股票和债券继续流入,货币市场转为流入;美股转为流入,发达欧洲继续流出,新兴转为流出
跨资产:全球股票和债券继续流入,货币市场转为流入。本周全球股票型基金继续流入148.46亿美元(vs. 上周流入15.07亿美元);债券基金继续流入114.93亿美元(vs. 上周流入5.68亿美元);货币基金转为流入736.32亿美元(vs. 上周流出335.58亿美元)。
跨市场:美股转为流入,发达欧洲继续流出,日本继续流入,新兴市场转为流出。美股本周转为流入145.22亿美元(vs. 上周流出17.18亿美元),发达欧洲继续流出5.15亿美元(vs. 上周流出37.83亿美元),日本股市继续流入12.86亿美元(vs. 上周流入18.67亿美元),新兴市场转为流出5.77亿美元(vs. 上周流入42.75亿美元)。
美国内部,美股ETF基金流入191.9亿美元(vs. 上周流入5.30亿美元);美国高收益债转为流入1.63亿美元(上周流出4.78亿美元)。
数据来源:Bloomberg
风险提示:投资有风险,投资需谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。本基金的过往业绩及其净值高低并不预示其未来业绩表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。【基金管理人/基金销售机构】提醒您基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由您自行负担。基金管理人、基金托管人、基金销售机构及相关机构不对基金投资收益做出任何承诺或保证。
您在做出投资决策之前,请仔细阅读基金合同、基金招募说明书和基金产品资料概要等产品法律文件和风险揭示书,充分认识本基金的风险收益特征和产品特性,认真考虑本基金存在的各项风险因素,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。
#美股该坚定看多了吗?大佬观点实时更新#
$博时纳斯达克100指数发起(QDII)C(OTCFUND|016057)$
$博时标普500ETF联接A(OTCFUND|050025)$
$博时恒生医疗保健ETF发起式联接(Q(OTCFUND|014425)$
本文作者可以追加内容哦 !

