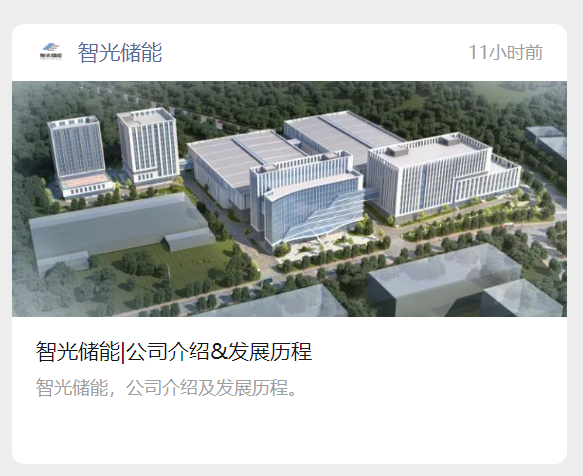
今天,公司发了一篇很好的文章,详细的介绍了智光储能的发展历程及未来展望,可惜不知道为什么,公司自己删除了。
无妨,我来根据这几年的跟踪与研究,给大家重新介绍一下智光储能。
01
公司介绍
广州智光储能科技有限公司致力于储能领域产业技术的研究与应用。在电化学储能、机械(飞轮)储能及超级电容器储能等技术领域为客户提供包括储能技术咨询、储能系统集成、储能设备销售等业务,也可为广大储能系统集成商提供储能电池PACK集成、BMS、PCS及EMS等核心关键技术及设备,并可提供电芯及电池PACK测试技术服务。
02
产品介绍
广州智光储能科技有限公司的储能产品序列包括电站型储能系统(级联型高压储能)、需求侧储能系统(多模组分散式集成储能)及移动储能产品,可为不同应用场景的客户需求定制提供高效率、高可靠性及高安全性的储能系统技术及装备。
1.智光级联型高压储能系统智光级联型高压储能技术为大型储能电站提供了安全可靠的大容量储能系统技术解决方案,其特有的电池分级成组应用技术使得大容量储能系统电芯的安全应用得以保障,无升压变压器直接接入6~35kV电网系统显著提升系统效率及响应速度。本次储能示范项目配置的系统容量为5MW/3MWh,为按照当前火电厂调频辅助服务要求而建造的级联型单机大容量储能系统。该项目形成了一整套技术领先、安全可靠、性能优异的高压大容量储能电站系统解决方案,可满足当前电站型大容量储能应用场景的需要。
2.集中式低压储能系统。储能变流器(PCS)可以实现电网与电池之间电能的双向交直流转换,实现对电池的充放电管理,是储能系统的核心组成部分。储能变流器(PCS)主要包括了逆变桥、滤波装置、交流充电装置、直流充电装置、隔离变压器(可选)及控制系统。该系统具备并离网运行模式及并离网无缝切换功能,支持多机并联,拥有良好的扩容性,集削峰填谷、负载均衡、谐波抑制、无功补偿、后备电源、保障电源功能于一体。
03
行业介绍
储能是指通过介质或设备,利用化学或物理的方法把能量存储起来,根据应用需求以特定能量形式释放的过程。
04
技术优势
级联型高压储能技术的五大明显优势:
1.单机储能容量大。该项目PCS单机容量达25MVA,在不考虑无功输出情况下,100MW储能电站只需4台PCS并联即可,每套储能系统可单机独立接受电网调控,大大简化储能电站二次系统并提升响应速度,是大型共享储能电站理想技术路线;
2.电站综合效率高。无需变压器升压/降压,可直接实现6~35kV高压直接接入电网,按照电站长期累计充放电量计算,电站综合效率超过90%。以100MW/200MWh储能电站为例,按每年330天及平均每天充放次数1.5次计算,每年可节约运行电费415.8万元;
3.经济性好。储能系统内无电池簇及电芯并联,各电池簇独立控制运行,完全杜绝电池或电池簇间环流,运行一致性好,无短板效应,电池堆实际运行寿命整体延长,全生命周期内并网电量可提升23%以上;
4.安全性高。储能电池簇实现一簇一管理,各电池簇运行电流严格控制在额定电流之下,不存在过倍率风险;因直流侧解耦设计,即使簇内电芯产生故障,不会发生其他电池簇向故障簇传递直流能量从而加剧故障电池簇损坏的情况,有效控制并限制故障范围及故障程度;
5.总造价低。采用该技术路线的大型储能电站,工程施工造价可降低8%;以并网电量计算,储能电站整站EPC造价能减少13%以上。
储能行业日新月异,“路遥知马力,日久见人心”,智光储能作为级联型高压大容量储能技术的行业倡导者与引领者,不断创新迭代,力求可持续发展。
7月13日,广州智光电气股份有限公司(以下简称“智光电气”)发布了2023年半年度业绩预告,预告中预计业绩实现扭亏为盈,较上年同期上升一倍。
预告显示,从今年1月1日至6月30日,其归属于上市公司股东的净利润为盈利5000-7500万元,上年同期则为亏损20690.61万元,比上年同期上升124.17%-136.25%。
而扣除非经常损益后的净利润为亏损1500-3000万元,上年同期为亏损12963.91万元,比上年同期上升76.86%-88.43%。
基本每股收益为盈利0.649-0.0974元/股,而上年同期则为亏损0.2688元/股。
同时,智光电气在业绩变动原因中说明:“公司由于储能业务快速发展,产品订单持续释放,公司销售规模实现较快增长。”
智光电气的业绩能够扭亏为盈,储能确实居功至伟。作为2014年就开始将高压级联技术应用于储能PCS的智光电气,用“老牌玩家”来表示其在储能领域的地位并不过分,智光电气在机械储能、超级电容储能以及电化学储能领域均有业务进行。
智光电气主要从事智能电网、节能技术、新能源接入控制技术的产品销售和综合能源服务,其储能业务已经发展了一段时间。
智光电气有自主研发生产的能力,如:自动化电池PACK产线。因此除电芯需要采购之外,PCS、BMS、EMS等配套模块均由智光电气自主研发制造。与此同时,智光电气还可提供电池测试技术服务。
智光电气重点关注大储领域的储能设备和系统集成,其高压级联储能技术也早有名气。公司2022年底储能系统集成产能达到 1.2GWh,不过,智光电气曾公开表示,公司从长期已经规划了12GWh的储能产能,由此可见,智光电气在储能方面野心不小,扩张意向明显。
事实也确实如此,进入2023年以来,智光电气在储能方面的动作频繁,不仅为吸引了市场以及投资者的极大关注,还推动了自身储能业务的规模和速度的增长。
今年1月12日,智光电气规模为12GWh的储能产线建设项目(二期)工程智光新能源与高效变流技术产业化项目在广州市黄浦区正式开工。该项目重点放在储能云平台的研发与高压大储能技术研究与规模化应用上面。
2月7日,智光电气又推出了储冲一体的充电桩产品。除此之外,智光电气在广州市南沙区新增1.5GWh储能系统集成产线项目。6月9日,智光电气控股子公司智光储能对外投资设立子公司智光储能装备.
广州发展集团(600098.SH)和智光电气(002169.SZ)发布公告,将共同出资成立“广州储能集团有限公司”。
广州储能集团认缴注册资金为20亿元,其中广州发展集团拟认缴出资 68,000 万元,持股比例为34%,对储能集团经营管理有实际控制权。
另外,广州产投认缴7.2亿元,持股36%;广州工控认缴3亿元,持股15%;地铁设计院、鹏辉能源和智光电气分别认缴1亿元,各持股5%。
集团注册地址为广州市南沙区,经营范围包括:电池材料金属矿、储能电池加工制造、储能场景应用、氢能“制储加运”、抽水蓄能和充电桩的“投建运维”等。
就在前不久,智光电气还发布公告称,公司与广州市公共交通集团有限公司签署了战略合作框架协议,双方围绕新能源、电池、云平台、电力交易等方面进行合作。
智光电气布局重点逐渐倾向储能,而储能也确实没有让智光电气失望。6月30日,智光电气连续发布两则公告,公告均为公司获得订单以及订单详情的报告。
智光电气控股子公司智光储能与国网湖南综合能源服务有限公司签署了总金额为2.86亿元的采购合同,合同名称为:《娄底涟源电化学储能电站项目设计采购施工总承包(EPC)项目电化学储能系统(一)自动化系统及设备采购合同》。据了解,该订单约占其最近一期营业收入的12.14%。
而另一方面,智光电气向西都电力投资1.275亿元,投资完成后智光电气将拥有西都电力51%的股权,成为其控股股东。值得一提的是,西都电力彼时正在开发位于广东省清远市清城区规模为200MW/400MWh的独立储能电站。
智光电气收购、投资、扩产以及招投标等一系列动作,其实都是加码储能的投入,深化其在储能领域的布局,推动储能业务进一步发展。
当然,智光电气实现扭亏为盈,储能对于业绩提升有着不可替代的作用,但是智光电气其他主营业务的回暖也同样对此有所影响。
近几年,行业市场较为低迷,需求下降,同时原材料价格升高,智光电气的产品生产成本走高,公司营收受到很大影响。
但随着经济市场的回暖,铜、铁等原材料价格逐渐回落,以及2022年甚至更早期的生产成本较高的订单基本完成,智光电气的许多业务亏损也在不断缩小。
一边是储能业务的业绩走高,另一边其他业务的亏损缩小,甚至出现扭亏为盈的态势,智光电气的前路似乎一片光明。
不过需要注意的是,虽然目前来看智光电气加码储能的决策是正确的,但是长期来看还是需要谨小慎微。
现在的储能市场不仅仅竞争十分激烈,抢项目、抢投资、抢资源的事件屡屡出现,大多的优质的项目都被大储能公司吃掉,剩下的微小项目则是无数企业分食,如此环境下,生存下去然后稳定发展并不容易。
再就是储能的需求端要求越来越高,产品以及安装甚至后期运营的标准趋严,各种应用场景不断拓展。保障质量合格的同时还要打出差异化,才能在储能领域占有属于自己的一席之地。
扭亏为盈固然是件好事,但是在这之后,如何保持持续的盈利能力,进一步提升自身业绩增长才是更值得思考的。
$智光电气(SZ002169)$
本文作者可以追加内容哦 !

