今天分享的是光芯片系列深度研究报告:《光芯片专题:光模块产业链梳理&光芯片产业链图谱》。
(报告出品方:招商证券)
报告共计:30页
海量/完整电子版/报告下载方式:公众号《人工智能学派》
一、光模块产业链梳理
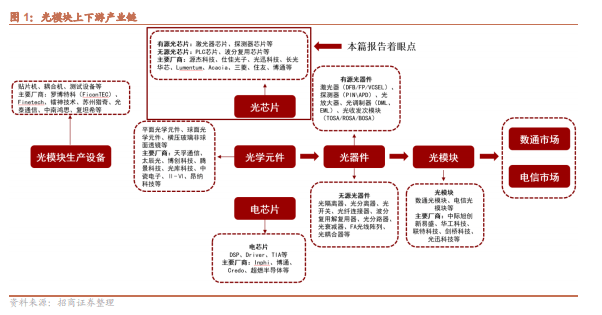
光模块产业链包括上游光芯片、光有源器件、光无源器件等环节,本篇报告以光 模块的上游光芯片环节为主要切入点,研究光芯片产业链的主要上市公司。
二、光芯片为光通信核心环节,国产替代加速推进
1、光芯片处于光通信核心地位,直接决定信息传输速率
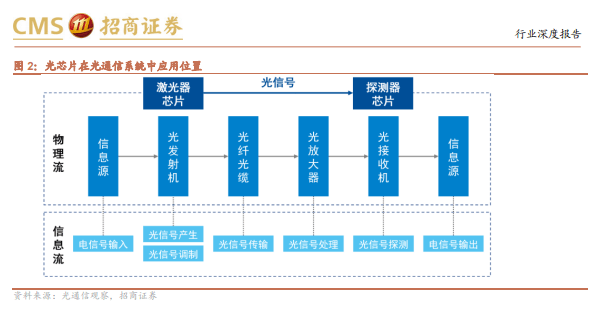
高速光芯片是现代高速通讯网络的糖心之一。随着全球信息互联规模的不断扩大纯电子信息运算与传输能力以无法满足现有需求,光电信息技术作为再冉升起的新星走进大众视野,光通信是以光信号为信息载体,以光纤作为传输介质,通过电光转换,以光信号进行传输信息的系统。光通信系统传输信号过程中,发射端通过激光器芯片进行电光转换,将电信号转换为光信号,经过光纤传输至接收端接收端通过探测器芯片进行光电转换,将光信号转换为电信号。而在光纤接入4G/5G 移动通信网络和数据中心等网络系统里,光芯片都是决定信息传输连度和网络可靠性的关键。光芯片可以进一步组装加工成光电子器件,再集成到光通信设备的收发模块实现广泛应用。实现光电信号转换的光芯片直接决定了光通信系统的传输效率和可靠性。
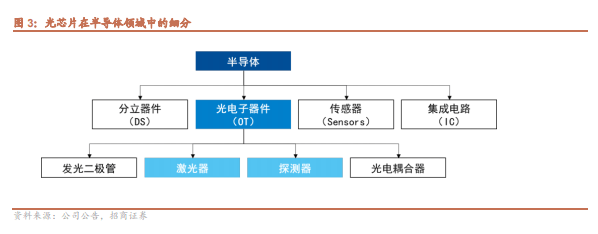
光芯片是半导体领域中的光电子器件核心元件。光电子器件是半导体的重要分类, 其技术代表着现代光电技术与微电子技术的前沿研究领域,其发展对光电子产业 及电子信息产业具有重大影响。光芯片是实现光转电、电转光、分路、衰减、合 分波等基础光通信功能的芯片,是光器件和光模块的核心。光芯片的制造材料一 般以化合物居多,主要包括五大系列: InP 系列、GaAs 系列、Si/SiO2 系列、SiP 系列以及 LiNb O3 系列。
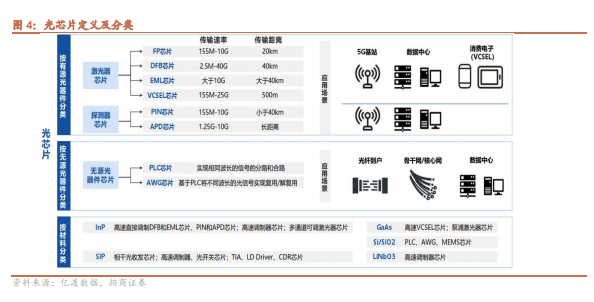
光芯片类型多样,应用领域不同。光芯片的分类主要按照光器件的分类分为光有 源器件芯片和光无源器件芯片。有源光芯片按应用情况分为激光器光芯片和探测 器光芯片,主要包括 FP、DFB、EML、VCSEL、PIN 以及 APD 芯片; 无源光芯 片主要包括 PLC 和 AWG 芯片。激光器芯片概况如下:
FP 芯片:一种边发射激光器芯片,适用于中短距场景;
DFB 芯片:是在原始的 FP 激光器上加工出光栅,实现更精准的波长选择, 输出波长精度较高。DFB 芯片的发光角较小,能够实现更高效的光路耦合, 因此在中长距离应用较多,成本相对适中;
VCSEL 芯片:成本最低的芯片种类,代价是发光的角度较大,一般配合比 较粗的多模光纤使用,但是多模光纤价格较高,考虑系统总成本,一般在短距离场景下应用;
EML 芯片:EML 芯片是成本最高的芯片种类之一,由一颗发射芯片(可以 是 DFB/DBR 等)加外吸收调制器构成。在工作时,激光器芯片始终处于发 光状态,通过控制吸收芯片的开关,控制 EML 激光器的信号输出。
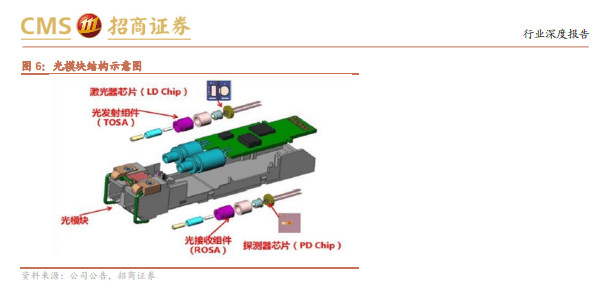
光芯片位于光通信产业链上游位置。光芯片一般采用三五族(Ⅲ-Ⅴ)元素化合物半 导体为村底,生产设备一般包括光刻,中机,外研设备等。光芯片行业上游主要 为原材科和生产设备供应商;光芯片行业中游主要为下游光模块厂商提供有源光 芯片(主要包括激光器芯片和探测器芯片)以及无源光芯片(主要包括PLC和AWG 芯片);下游光模块厂商将光芯片嵌入到光器件后,再将其与其他结构部件组合 封装制成光模块,光模块将进一步应用于通信设备市场、电信运营市场和数据中 心市场。

光芯片的性能直接决定光模块的传输速率。光芯片是光通信产业链的核心元件, 需封装成光收发组件,并进一步加工成光模块才能实现最终功能。从应用领域来 看,光模块是数据中心内部互连和数据中心相互连接的核心部件,而在移动通信 方面,5G 移动通信网络可大致分为前传、中传、回传,光模块也可按应用场景 分为前传、中回传光模块,前传光模块速率需达到 25G ,中回传光模块速率则 需达到 50G/100G/200G/400G,带动 25G 甚至更高速率光芯片的市场需求。
2、海外市场技术成熟,国产替代奋起直追
海外光芯片行业技术领先,国内光芯片以国产替代为目标,政策支持促进产业发展。欧美日等发达国家陆续将光子集成产业列入国家发展战略规划,其中,美国建立“国家光子集成制造创新研究所",打造光子集成器件研发制备平台: 欧盟实施“地平线 2020"计划,集中部署光电子集成研究项目:日本实施“先端研究开发计划”,那署光电子融合系统技术开发项目,海外光芯片公司普遍具有从光芯片光收发组件、光模块全产业链覆盖能力,可量产25G 及以上速率光芯片。此外海外领先光芯片企业在高端通信激光器领域已经广泛布局,在可调谐激光器、超窄线宽激光器、大功率激光器等领域也已有深厚积累: 国内的光芯片生产商普遍具有除品圆外延环节之外的后端加工能力,而光芯片核心的外延技术并不成熟,高端的外延片需向国际外延厂进行采购。以激光器芯片为例,我国能够规模量产10G 及以下中低速率激光器芯片,但 25G 激光器芯片仅少那分厂商实现批量发货,25G 以上速率激光器芯片大部分厂商仍在研发或小规模试产阶段。整体来看高速率光芯片严重依赖进口,与国外产业领先水平存在一定差距。
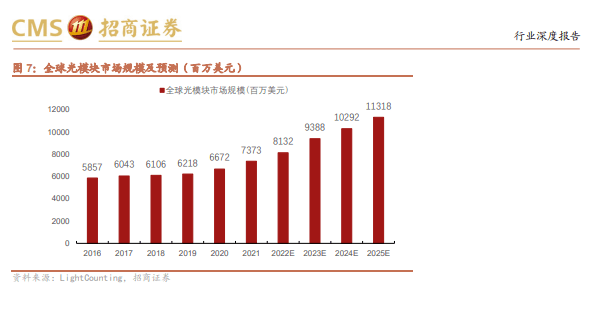
光芯片应用场景不断升甄,光芯片需求持续增长。随着信息技术的快逐发展,全球数据量需求持续增长,根据 Omdia 的统计,2017 年至 2020 年,全球国定网络和移动网络数据量从 92 万 PB 增长至 217 万 PB,年均复合增长率为33.1%,预计 2024 年将增长至 575 万PB,年均复合增长率为 27.6%同时,光电子、云计算技术等不断成熟,将促进更多终端应用需求出现,并对通信技术提出更高的要求,受益于信息应用流量需求的增长和光通信技术的升级,光模块作为光通信产业链最为重要的器件保持持续增长。根据 LightCounting 的数据2016 年至 2020 年,全球光模块市场规模从58.6 亿美元增长到 66.7 亿美元预测 2025 年全球光模块市场将达到 113 亿美元,为 2020 年的 1.7 倍。光芯片作为光模块核心元件有望持续受益。
三、源杰科技:国内光芯片龙头,芯片速率迭代进度国内领先
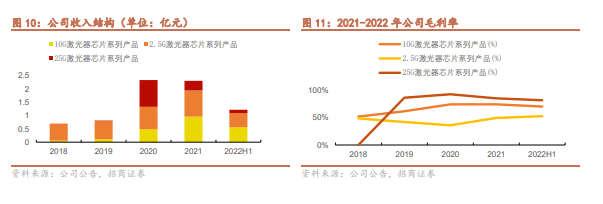
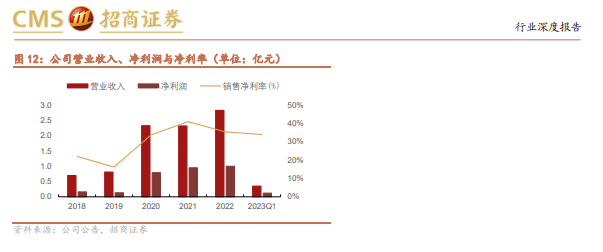
2022 年公司电信市场业务实现收入 2.37 亿元,较上年同期增长 19.26%: 数据中心及其他业务实现收入 0.45 亿元,较上期同期增长 33.69%。2019年公司 2.5G和 10G 激光器芯片合计营收占比超 85%,2020-2021年,25G光芯片毛利率超 80%,2.5G和 10G毛利率整体保持高水平。
2022 年公司营收为 2.83 亿元,同比增长 21.89%;归母净利润 1.00 亿元,同比 增长 5.24%。2023 年 Q1 公司营收为 0.35 亿元,同比下降 40.60%;归母净利 润为 0.12 亿元,同比下降 49.68%。
1、国内领先光芯片供应商,掌握高速率光芯片生产线
随着 5G 建设的持续推进,以及在高速传输需求不断提升的背景下,25G 及以上 高速率光芯片市场迅速增长。目前,国内光芯片企业已基本掌握 2.5G 及以下速 率光芯片的核心技术,但在 25G 及以上光芯片方面,目前仍以海外光芯片厂商 为主。源杰科技作为少数几家国内企业,实现 25G 光芯片的大批量供货。
源杰科技为国内高速率光芯片领域龙头厂商。根据 C&C 统计,2020 年在 InP 激光器芯片产品对外销售的国内厂商中,源杰科技收入排名第一,其中 10G、 25G 激光器芯片系列产品的出货量在国内同行业公司中均排名第一。在 25G DFB 芯片领域,源杰科技处于国内领先地位,公司已凭借 25G MWDM 12 波 段 DFB 激光器芯片,成为满足中国移动相关 5G 建设方案批量供货的厂商; 数据中心市场方面,源杰科技 25G DFB 芯片已切入全球知名高科技公司 G 供 应链;此外公司亦在积极开拓 50G PAM4 DFB、100G EML 等更高端市场, 有 望进一步提升在全球市场中的份额。
2、实现技术突破,公司有望打破国外于高速率 EML 的垄断
公司高速调制激光器芯片技术,实现高速激光器芯片的规模化生产。能够在保证 产品可靠性的同时,解决高速晶圆外延精度问题、芯片高温环境运行可靠性、寄 生电容限制芯片高速特性等技术难题,突破了高速激光器芯片产品的技术瓶颈, 有助于实现 25G、50GPAM4DFB 激光器芯片的规模化、高质量、低成本的生产 制造。2020 年,公司凭借 25GMWDM12 波段 DFB 激光器芯片,成为满足中国 移动相关 5G 建设方案批量供货的厂商。
四、光迅科技:光模块、光芯片一体化整合,高速率 芯片有望突破
1、布局光芯片,自研自供用途为主
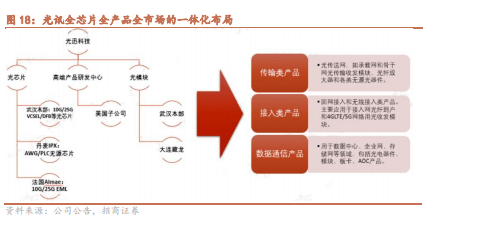
公司是市场稀缺的光芯片器件模块全产品覆盖的光通信器件龙头。通过在高速光 模块和核心芯片领域的持续高研发投入,公司形成了海内外协同发展,涵盖 10G/25G VCSEL/DFB/EML 光芯片和接入/传输/数通光模块的全系列产品研发 和生产能力,是市场稀缺的具备从芯片到模块封装、从电信市场到数通市场全覆 盖的龙头企业。公司产品覆盖电信传输网、数据通信网以及宽带接入网等多个领 域。经过二十余年的发展,目前公司已经通过内生增长与并购具备了光通信全产 业链的垂直整合能力,且市场份额领先。目前公司在 5G、数通以及光芯片等产 品上都取得阶段性进展,公司产品已经实现了从芯片到器件、模块、子系统的综 合解决方案的全覆盖,可为数通以及电信客户提供一站式的服务。在 5G 方面, 公司在重点客户处完成 5G 主流产品验证和规模销售,完成多省份 5G 前传解 决方案的推广和试用,面向 5G 前传、中回传等场景应用的光收发模块实现型号 全覆盖;在光芯片方面,公司已经实现 10G DFB、EML 光芯片的量产和自供, 在硅光芯片研发进度行业领先,公司开发的硅基集成量子通信光芯片已经通过客 户验证,是国内掌握了 10G 光芯片规模量产的企业。在数通领域,公司 400G 和 800G 光模块用到的光芯片正在研发中,有望在未来的竞争中占得先机。
2、品类齐全,光芯片全品类布局
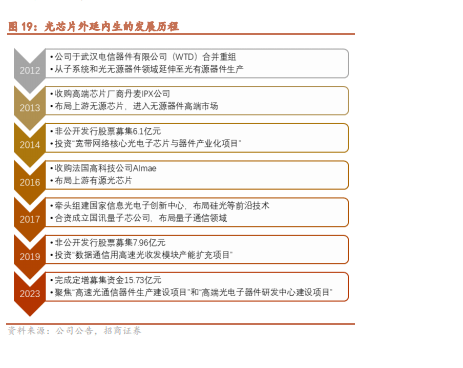
“内生+外延”锻造市场稀缺的光芯片产品化能力。公司一直致力于光电子芯片 和器件的开发和生产,早在“十五”期间就已承担高速率分布式反馈激光器芯片、 高速电吸收激光器芯片等多项国家“863”计划项目,并推出一系列智能化的光 模块及器件产品,是国内最早的一家能批量推广应用自制芯片的光电子器件公司。 2014 年公司通过定增募投光电子芯片产业化项目,在武汉本部建设 10G DML/APD、25G VCSEL 和 40G PIN 等光芯片产能,截至 2019 年底,该募投 项目已竣工投产并完成结算审计,从 2014 年至 2019 年期间,该募投项目已开始为公司经营贡献业绩,实现效益逐年提升。近年公司通过收购 IPX 和 Almae 分别获得了高端无源芯片(PLC/AWG 等)和高端有源芯片(EML)的产能。凭 借“内生+外延”的研发和产线拓展,公司已具备市场稀缺的光芯片产品化能力。 相对于国内竞争对手,公司是目前极少具备 25G DFB 量产能力的光芯片企业, 是全市场极具稀缺性的光芯片龙头。
五、仕佳光子:由无源光芯片向 DFB 芯片拓展,积极拓展数通市场份额
1、光芯片及器件:投入逐步取得成效
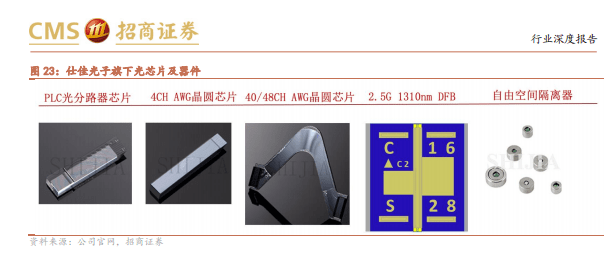
公司聚焦光通信行业,主营业务覆盖光芯片及器件、空内光缆、线缆材料三大板块,主要产品包括 PLC 分路器芯片系列产品、AWG 芯片系列产品、DFB 激光器芯片系列产品、光纤连接器、室内光缆、线统材料等。公司产品主要应用于骨干网和城城网、光纤到户、数据中心、4G/5G 建设等,成功实现了部分光芯片产品的国产化和进口替代。
2018年起,公司从无源芯片切入有源芯片,陆续立项和开发出 2.5G,10G,25G大功率 CW DFB 激光器芯片等产品,并逐步开展市场推广和导入。光芯片及器件产品包括 PLC 分路器芯片系列产品、AWG 芯片系列产品、DFB 激光器芯片系列产品、光纤连接器和隔离器。
2、室内光缆与线缆材料
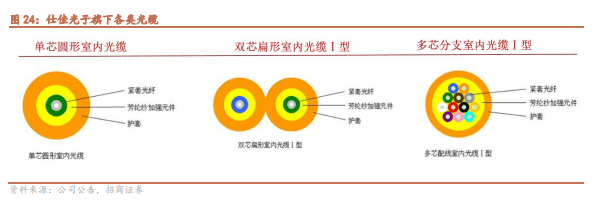
室内光缆为公司除芯片业务以外的传统业务,公司是国内最早制作室内光统的的企业,当前主要应用于 5G 和数据中心领城。室内光缆可应用于:尾纤和跳线:光通信设备机房、光配线架的光连接:用于光仪器、设备的光连接。 特点:具有较好的机械和环境性能: 阻燃(或不延燃)性能满足相关标准的要求;护套的机械物理性能满足相关标准的要求;柔软、灵活,接续方便,并支撑大客量数据传输。当前公司室内光缆产品可分为: 光纤号、单芯圆形室内光缆、双芯扁形空内光缆I 型及II型、多芯配线室内光统I型及II型、多芯分支室内光缆I型及II型、媒形引入光统、自承式蝶形引入光统等类型。
六、长光华芯:自主研发芯片达到国际先进水平,横 向拓展光通信领域
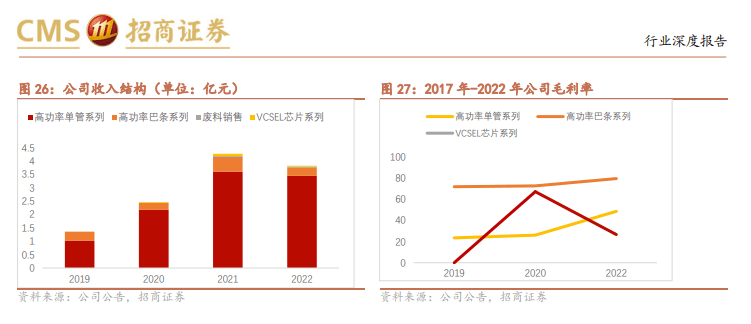
公司聚焦半导体激光领域,始终专注于半导体激光芯片的研发、设计及制造,主 要产品包括高功率单管系列产品、高功率巴条系列产品、高效率 VCSEL 系列 产品及光通信芯片系列产品等,逐步实现高功率半导体激光芯片的国产化。公司 紧跟下游市场发展趋势,不断开发具有领先性的产品、创新优化生产制造工艺、 布局建设生产线,已形成由半导体激光芯片、器件、模块及直接半导体激光器构 成的四大类、多系列产品矩阵,成为半导体激光行业的垂直产业链公司。
公司产品可广泛应用于:光纤激光器、固体激光器及超快激光器等光泵浦激光器、 直接半导体激光输出加工应用、激光智能制造装备、国家战略高技术、科学研究、 医学美容、激光雷达、机器视觉定位、智能安防、消费电子、3D 传感与摄像、 人脸识别与生物传感等领域。依托公司高功率半导体激光芯片的技术优势,公司 业务横向扩展,建立了高效率 VCSEL 激光芯片和高速光通信芯片两大产品平台, 另外公司业务向下游延伸,开发器件、模块及终端直接半导体激光器,上下游协同发展,公司在半导体激光行业的综合实力逐步提升。
七、华西股份:参股索尔思光电,高速率研发能力与量产能力领先
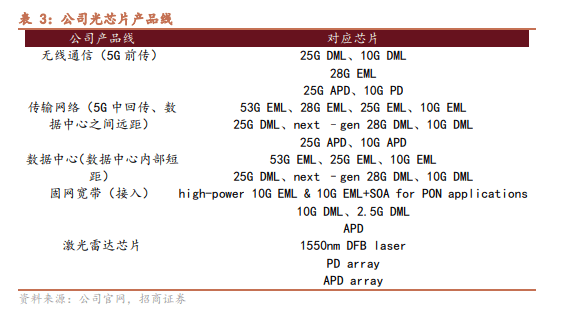
索尔思光电具备从光芯片到光模块的垂直整合能力,是目前国内少数使用全自研 激光器的光模块公司。索尔思光电自研的 50Gb/s 和 100Gb/s PAM4 激光器用在 其 50G/100G/400G/800G 产品上,发货量早已突破百万,目前正在往千万级迈 进。公司已批量生产 100G DR1/FR1/LR1/ER1 QSFP28、400G DR4/FR4/LR4 QSFP56-DD、800G DR8/2xFR4 QSFP-DD800/OSFP 等全系列高速光模块产 品。其中,公司用于数据中心和光传输应用的高端 28G/53G 高速 EML 激光芯片 目前累计出货量已经超过 250 万片, 53G 光芯片可以用于 400G/800G 光模块 产品。除此之外,在低端光芯片市场,索尔思光电 2.5G,10G,25G 的 FP/DFB 以及 10G EML 的累计出货量已超过 1.1 亿颗。
报告共计:30页
精选报告来源:人工智能学派
本文作者可以追加内容哦 !

