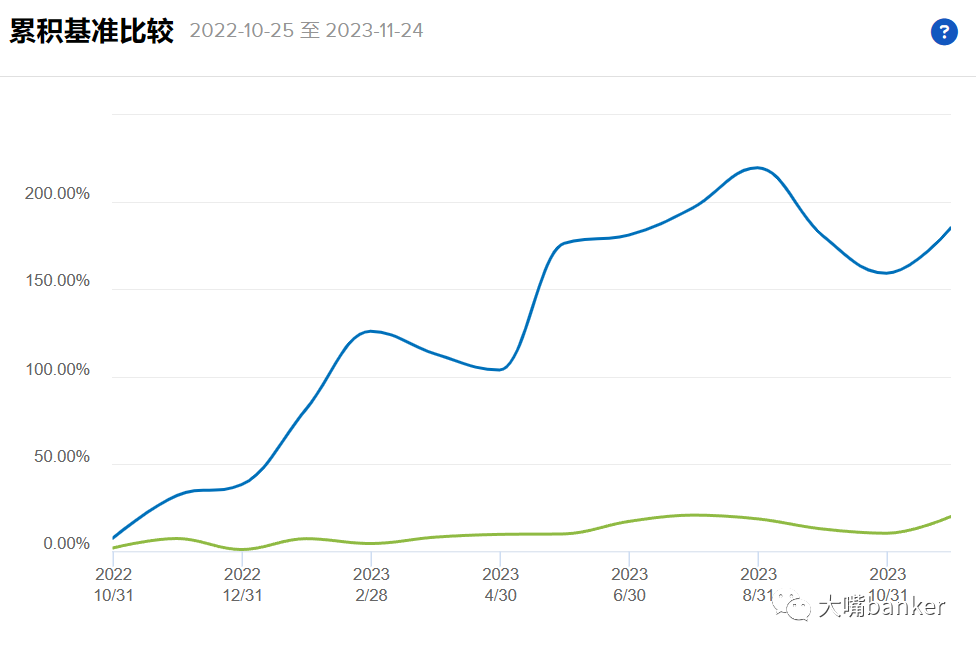
例行先放自营盘收益,建仓时间为2022.10.25,截至发稿日累计净收益为+185.37%,同期标普500 (+20.07%)。自营盘仅买卖正股,不参与衍生品交易。
最近有两个热点新闻,一个是北证的暴涨暴跌,另一个是私募跑路事件。我们分开点评,首先是私募跑路事件,钻了一个监管的空子。
2019年中基协发布的《私募投资基金备案须知》(下称《备案须知》)明确规定,契约型私募基金应当确保由获得托管资格的基金托管人独立托管。
《备案须知》的出台背景就是2019年以前曾经爆发过多起私募基金跑路事件,但该版《备案须知》实行“新老划断”,并在2020年4月1日后才正式开始实施,因此原先存量私募产品依旧有托管要求不严格的现象。
这件事无疑极大损害了私募行业的信誉,几个问题悬而未决:
1、还有多少支所谓的存量私募产品?这些产品如果是旁氏骗局,还有多少私募要跑路?
2、这些存量产品自行向私募排排网报送业绩,如果业绩是假的,看排名买产品有什么意义?如果业绩不可信,只能拼渠道费用,但费用高的旁氏概率更高,最终劣币驱逐良币。
3、即便现在投资要求托管,怎么保证基金不投到其它未托管的产品把钱套走?
4、监管为什么施行新老划断,而不是要求老产品合规化?怕捅娄子把问题留给下一任?
然后我再来聊一下为什么北证可以暴涨暴跌。
如果笔者一定要投资内地上市的公司,我就会选北证。为什么?因为纯赌肯定选波动大的标的才刺激。
笔者曾在一家总资产2000亿的上市公司总部担任资金工作,这段经历让我经常对我们的股东心生怜悯。因为:
1、上市公司的利润和老本都在供应链和投资中分掉了。
2、报表全假,几乎不分红。
3、结构设计精巧,违规不违法。
笔者在金融机构时清正廉洁,投了大几百亿出去没收过钱也没有不良,进了企业颠覆三观感觉像进了贼窝。每每看到拿着报表写研报,恭恭敬敬来企业调研的券商和银行,我发自内心觉得他们可怜。于是我把我主导的借款还清后便草草离开了这家公司。
这段经历让笔者定下标准,如果一家公司的利润—>上市公司,上市公司—>分红这个两个链条没有打通,股权就没有评估价值的意义,更不具备投资价值。
笔者作为CFA,是一个纯粹的技术流,因此我选择在市场监管健全,注重价值回报的市场投资。美国的SEC虽不可能明察秋毫,但举报有奖的制度让违规成本极高。
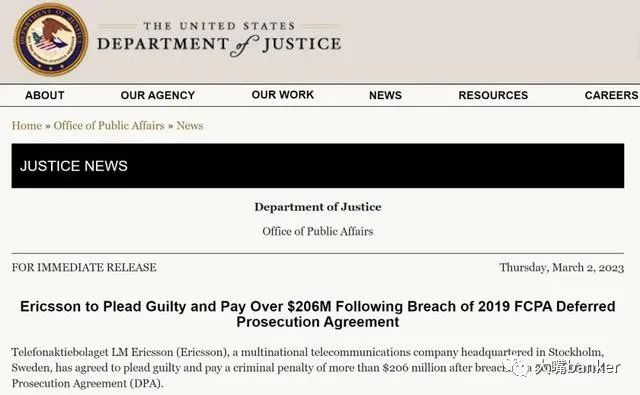
美国证券交易委员会(SEC)近日颁发了创纪录的2.79亿美元举报人奖金,作为爱立信(Ericsson, ERIC)贿赂案的举报人奖励。
在缺乏规则的原始社会,人们只会去狩猎而不会耕种,任何长期主义的行为都需要建立在稳健有效的社会制度下。
本文作者可以追加内容哦 !

