为什么要定义成长股,因为这个市场除了成长股,还有周期股和往下"成长"的股,就像股票的波动有上升、盘整和下跌一样,成长对应着上升,周期对应着盘整,当然周期的波动幅度要远大于盘整的波动幅度,我们只是形象类比。
成长股的定义
成长股,是指那些在过去每股收益增长显著超过所有股票的平均水平,并且预计未来仍将如此持续下去的股票。
成长股的定义里有几个关键词,过去显著超过,未来仍将持续,说的都是一个增长水平,属于成长股自己的一个增长水平。那么一家公司需要达到一个怎样的水平,才算合格呢?这里我们需要引入一个成长股的公式。
成长股公式
价值 = 当期(正常)利润 * ( 8.5 + 两倍的预期年增长率)
需要特别指出,预期年增长率这一数据应该是随后7-10年的预期年增长率。
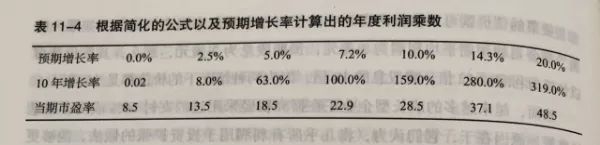
从这张表格可以看到,预期增长率越高,对应的市盈率也越高,估值就应该给的越高。
说简单点,就是一个成长股的正常市盈率=8.5+2倍的未来平均利润增长率(这个增长率上限是20,即20%),所以成长股能接受的最高正常市盈率就是48.5倍。超过这个值,都是瞎扯蛋。
关于公式
关于公式,我们说以下几个重点:
1.市盈率超过48.5倍以上,最终都是要崩溃的,因为长期看,没有企业可以超过20%的复合增长率。
当年华尔街的“漂亮50”,也就是市盈率50倍的股票集合,最后大多崩溃,就是最好的实锤。
2.建议你将格雷厄姆的测算表格永远放在手边,将自己所研究的公司的增长率归类进去,可以微调,但幅度不能大,这样就能得出“模糊正确”的企业估值了。
3.因为一直存在双高问题,投资成长股大概率不能让你一夜暴富,一夜赤贫才是大概率,即使是强大、专业的机构,也只能做到最好的结果是比投资指数好出一点点,而跑不赢大盘反而是常态的事。
4.用格雷厄姆的公式得出的估值并不是按其市盈率购买,因为还要加上安全边际,也就是要打折。
关于打折
美国著名的晨星公司这样认为:“安全边际对有较强竞争优势的稳定的公司是20%,对没有竞争优势的高风险的公司是60%,平均起来,对于大多数公司来说,我们需要一个30%~40%的安全边际。”
在中国,对于大多数价值投资者来说,稳定增长型的弱周期性公司,可以按照其持续竞争优势的强与弱,折扣范围从30%到50%,而周期性的公司,同样可按其企业品质从强到弱,折扣从30%到70%我们对成长股给出的折扣在40%左右。
最后总结
1.再牛的企业,顶级的企业,最优秀的企业,长期增长率也就20%左右,这是天注定,是难违的基本比率,凡是长期下来超过这个数的,基本可以确定存在造假嫌疑。
2.对应20%长期增长率的市盈率不超过50倍,超了,终究要跌回来。
3.安全边际是价值投资的基本大法,它依赖于付出的价格,所以核心就是价格,在股市要坚守不打折不买。
本文作者可以追加内容哦 !

