伴随优秀企业一起成长,才是让财富增长的稳赢之道。
如果把投资目标定位在实现最终财务自由,就要求投资者掌握长期必然制胜法则和拥有一双能发现价值的眼睛,对公司研究得足够深入,分析得足够透彻,“就像认识一个女孩,你必须亲自了解她的一切”。
精研好公司,静候好价格。
安防市场的繁荣与挑战交织
近年来,随着全球数字化和智能化的快速推进,安防行业迎来了前所未有的发展契机。在智慧城市建设的宏大蓝图里,从繁华都市的智能交通监控,到社区安全防范系统的升级,安防设备和服务的需求如潮水般增长。平安乡村项目的大力推行,也让安防产品走进了广袤的农村地区,为乡村的平安稳定保驾护航。以视频监控为例,它作为安防领域的核心业务,市场规模不断扩张。据权威行业研究机构的数据显示,全球安防视频监控市场规模从 2019 年的数百亿美元起,以一定的年复合增长率稳步攀升,预计到 2025 年将达到一个新的高度。
然而,行业的蓬勃发展也引来了众多参与者,竞争变得异常激烈。在技术层面,人工智能、大数据、云计算等新技术不断融入安防产品。就拿人脸识别技术来说,它让安防监控能够更精准地识别人员身份,在公共安全领域发挥着重要作用。这就要求企业必须紧跟技术发展的步伐,持续投入大量资金进行研发。在市场层面,众多企业为了争夺有限的市场份额,价格战时有发生。一些企业为了获取订单,不惜降低产品价格,这虽然能在短期内吸引客户,但却压缩了整个行业的利润空间。在这样的大环境下,大华股份作为国内安防行业的重要一员,其财务表现不仅反映了自身的经营状况,也能通过与同业的对比,清晰地展现出它在行业中的位置。
借由百优价值网可视财报分析工具,我们对$大华股份(SZ002236)$2019年至2023年的营业收入和净利润增长情况进行深入剖析,并对其2024年和2025年的盈利情况从行业背景和发展趋势角度作了预测,分析过程中将其与同行业 $海康威视(SZ002415)$和 $苏州科达(SH603660)$ 等进行比较分析,旨在为投资者和金融从业者提供全面、系统且具有深度的分析,助力其精准把握公司财务状况,从而为投资决策和财务研究提供有力依据。
2019 - 2023 年:跌宕起伏的发展历程
营业收入:市场竞争下的起起落落
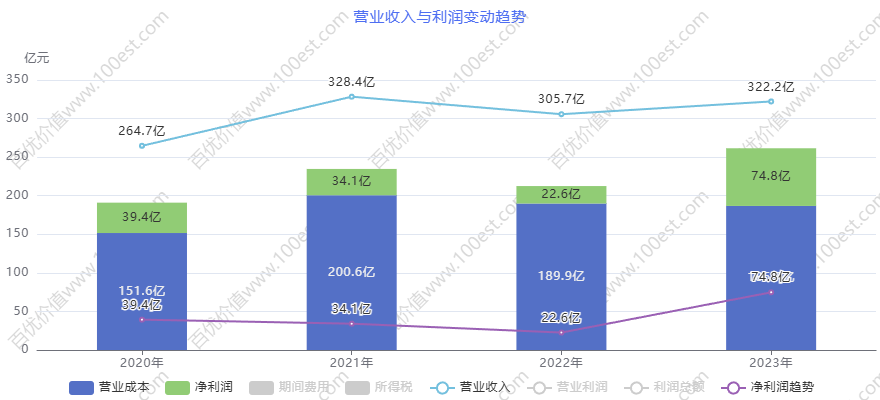
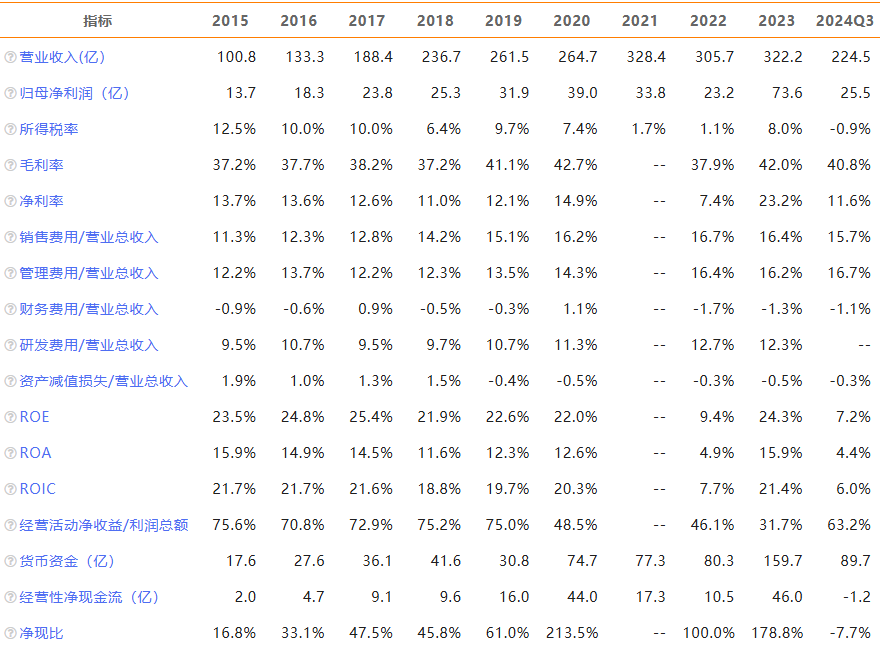
2019 - 2023 年间,大华股份的营业收入经历了一番波折。2019 年,大华股份的营业收入为 261.49 亿元,在安防市场中占据了一定的份额。2020 年,全球遭遇了新冠疫情的冲击,各行各业都受到了不同程度的影响。大华股份在这样艰难的环境下,依然实现了 1.21% 的微增长,营业收入达到 264.66 亿元,这显示出公司具有一定的抗风险能力。但与行业龙头海康威视相比,差距十分明显。海康威视 2019 年的营业收入为 576.58 亿元,2020 年增长至 635.03 亿元。海康威视之所以能有如此规模的营收,得益于其广泛的市场布局,它的产品不仅覆盖国内各大城市,还远销海外多个国家和地区;强大的品牌影响力也让客户更愿意选择海康威视的产品;此外,丰富的产品线能够满足不同客户的多样化需求。

2021 年,大华股份迎来了较为明显的增长,营业收入增长率达到 24.07%,提升至 328.35 亿元。这一增长主要得益于公司在智能安防领域的技术突破。比如,大华股份研发出了具有更高清晰度和智能分析功能的监控摄像头,能够更好地满足市场对高质量安防产品的需求。同时,公司对新兴市场的开拓也取得了一定成效,成功进入了一些之前未涉足的领域。然而,同年海康威视的营业收入增长至 814.20 亿元,持续保持着领先优势。而苏州科达在这一时期规模较小,2021 年营业收入仅为 26.13 亿元,与大华股份和海康威视相比,市场竞争力明显较弱。
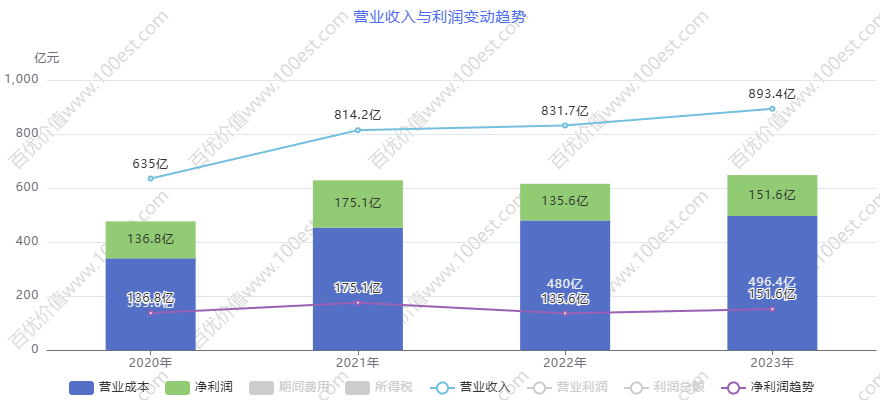
2022 年,大华股份的营业收入出现下滑,降幅为 6.91%,降至 305.65 亿元。这一年,全球经济形势复杂多变,安防行业面临着原材料价格上涨、供应链紧张等诸多问题。原材料价格的上涨直接导致了产品生产成本的增加,而供应链紧张则影响了产品的交付时间,这使得大华股份在市场竞争中处于不利地位。反观海康威视,虽然也面临着同样的市场压力,但凭借其强大的综合实力,营业收入仍保持在 831.66 亿元的较高水平。苏州科达则在这一年遭遇了较大困境,营业收入降至 15.77 亿元,下滑幅度明显,这可能与其技术实力较弱、市场份额较小有关,在市场环境恶化时,抗风险能力不足。
2023 年,大华股份的营业收入又有所回升,增长 5.41% 至 322.18 亿元,显示出公司业务具有一定的恢复能力。但海康威视的营业收入增长至 893.40 亿元,进一步扩大了与大华股份的规模差距。苏州科达 2023 年营业收入为 18.16 亿元,依旧处于较低水平,在市场中难以与大华股份和海康威视相抗衡。
净利润:盈利能力的波动与考验

归属于母公司所有者净利润方面,大华股份同样经历了起伏。2019 年净利润为 31.88 亿元,2020 年增长 22.42% 至 39.03 亿元。这一增长可能得益于公司在成本控制和产品优化方面的努力。例如,大华股份通过优化生产流程,降低了生产成本;同时,对产品进行升级,提高了产品的附加值,从而获得了更高的利润。然而,与海康威视的 124.15 亿元净利润相比,差距显著。海康威视凭借其大规模的生产和高效的运营管理,实现了规模效应,大大降低了单位产品的成本,从而获得了丰厚的利润。而苏州科达 2019 年净利润仅为 0.91 亿元,盈利能力极弱,这主要是由于其市场份额小,产品竞争力不足,难以获得足够的利润。
2021 年和 2022 年,大华股份净利润连续下降。2021 年降幅 13.44% 至 33.78 亿元,2022 年下降 31.20% 至 23.24 亿元。这两年可能受到营业成本上升、市场竞争加剧等因素影响。营业成本方面,原材料价格上涨和供应链问题导致生产成本增加;市场竞争加剧则使得产品价格下降,进一步压缩了利润空间。同期,海康威视虽然净利润也有波动,但 2021 年仍达到 168.00 亿元,2022 年为 128.37 亿元,保持较高盈利水平。这是因为海康威视具有更强的成本控制能力和市场定价权,能够在复杂的市场环境中保持盈利。苏州科达则在这两年陷入亏损,2022 年亏损 5.83 亿元,经营状况堪忧。其技术研发投入不足,产品缺乏竞争力,难以在市场中获得足够的订单,导致收入减少,而成本又无法有效控制,最终陷入亏损。
2023 年,大华股份净利润实现大幅增长,达到 73.62 亿元,增长幅度高达 216.73%。这或许得益于公司在业务调整、成本控制等方面取得了积极效果。大华股份加大了高利润产品的研发和推广力度,例如推出了高端智能安防解决方案,受到了市场的认可。同时,通过优化供应链管理,降低了原材料采购成本。但海康威视 2023 年净利润为 141.08 亿元,依旧领先于大华股份。苏州科达 2023 年仍亏损 2.64 亿元,未能扭转亏损局面,其在技术创新和市场拓展方面的短板依旧制约着盈利能力的提升。
2024 - 2025 年:预测中的机遇与风险
营业收入预测:平稳增长背后的压力
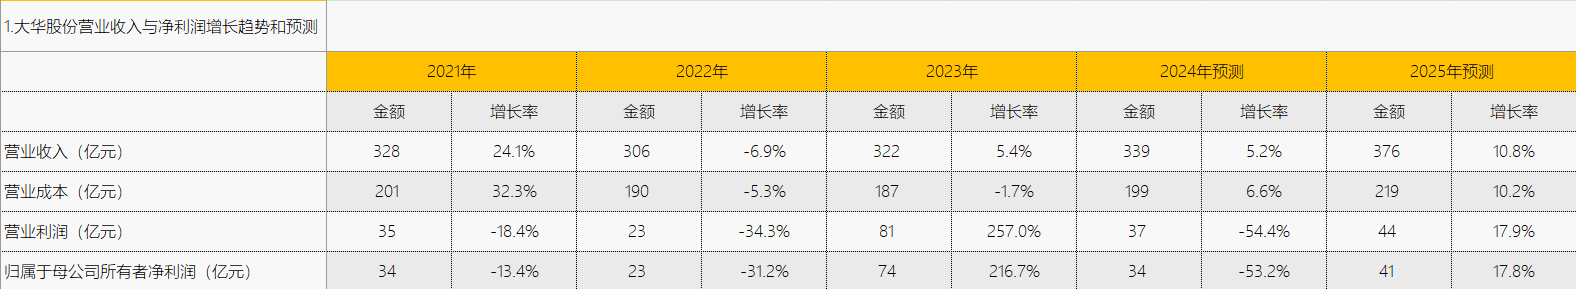
预测 2024 年大华股份营业收入将达到 338.84 亿元,增长率为 5.17%,延续了 2023 年的增长态势,但增速有所放缓。这可能是由于市场逐渐趋于饱和,竞争进一步加剧,大华股份拓展市场的难度增加。目前,安防市场上的企业数量众多,产品同质化现象严重,大华股份要想在众多竞争对手中脱颖而出,获取更多的市场份额,并非易事。而海康威视预测 2024 年营业收入为 961.97 亿元,增长率为 7.68%,不仅规模远超大华股份,增速也更快。海康威视在市场拓展和业务布局上更具优势,它拥有更强大的销售团队和更广泛的客户资源,能够更快地将新产品推向市场。这对大华股份来说,面临着巨大的竞争压力,如果不能及时调整策略,可能会导致市场份额进一步下降。苏州科达预测 2024 年营业收入为 19.95 亿元,增长 9.84%,虽然增速相对较高,但由于基数小,规模与大华股份和海康威视差距依然很大。
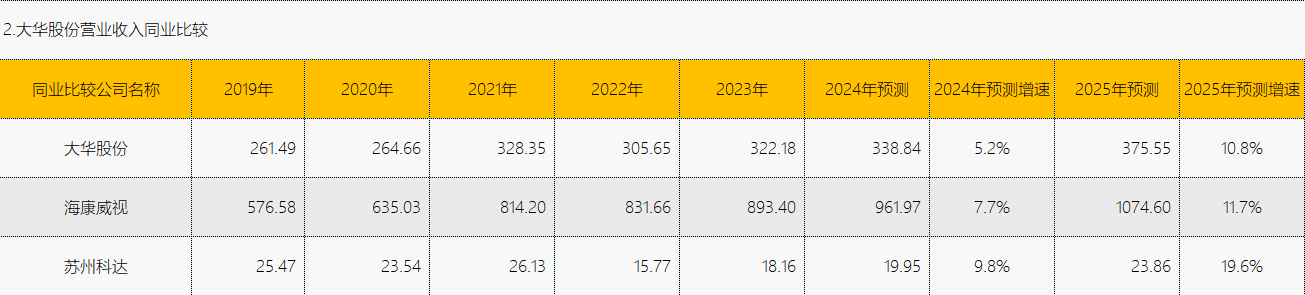
2025 年预计大华股份营业收入为 375.55 亿元,增长率为 10.83%,增速相比 2024 年有所提升,显示公司对未来业务拓展有一定信心,可能会在市场开拓、产品创新等方面加大投入。例如,大华股份可能会加大在智能家居安防领域的研发,推出更多适合家庭用户的安防产品。然而,海康威视预测 2025 年营业收入将达到 1074.60 亿元,增长率为 11.71%,继续保持领先优势。海康威视在技术研发和市场推广方面的投入一直很大,能够不断推出具有创新性的产品,满足市场的需求。苏州科达预测 2025 年营业收入为 23.86 亿元,增长 19.60%,尽管增速可观,但规模增长有限,在市场中依然处于弱势地位。
净利润预测:波动中的不确定性
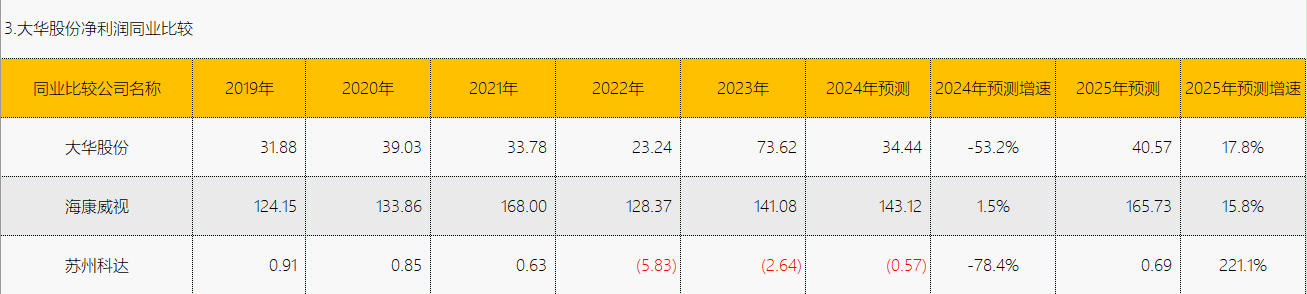
2024 年预测归属于母公司所有者净利润为 34.44 亿元,相比 2023 年大幅下降 53.22%,可能暗示公司在 2024 年面临一些挑战,如成本增加、市场竞争压力加大等,导致盈利能力受到影响。从成本角度来看,原材料价格可能会继续上涨,人工成本也可能增加,这将进一步压缩利润空间。在市场竞争方面,竞争对手可能会推出更具竞争力的产品,抢占市场份额,导致大华股份产品的销量和价格受到影响。而海康威视预测 2024 年净利润为 143.12 亿元,仅增长 1.45%,但规模上远超大华股份。海康威视凭借其强大的品牌和规模优势,能够更好地应对成本上升和市场竞争的压力。苏州科达预测 2024 年仍亏损 0.57 亿元,持续处于困境,其技术和市场劣势依然制约着盈利能力的提升。
不过 2025 年预计大华股份净利润将回升至 40.57 亿元,增长率为 17.81%,说明公司有望通过调整经营策略等方式逐步恢复盈利能力。大华股份可能会进一步优化成本结构,加强市场推广,提高产品的附加值,从而增加利润。海康威视预测 2025 年净利润为 165.73 亿元,增长率为 15.79%,继续保持强大的盈利水平。苏州科达预测 2025 年有望实现盈利 0.69 亿元,开始走出亏损泥潭,但与大华股份和海康威视相比,盈利能力仍非常薄弱。
综合财务指标下的行业地位与风险提示
从营业成本来看,大华股份 2019 - 2023 年间也有波动。2020 年营业成本下降 1.51%,2021 年增长 32.27%,2022 年和 2023 年又有所下降。这与营业收入和净利润的变化有一定关联,如 2021 年营业成本的大幅增长可能对当年净利润下降有一定影响。与海康威视相比,海康威视虽然营业成本也较高,但由于其大规模的营业收入和强大的盈利能力,能够更好地消化成本,保持较高的利润水平。海康威视通过集中采购、优化生产流程等方式,降低了单位产品的成本。苏州科达营业成本规模小,与大华股份和海康威视不在同一水平,成本控制的压力相对较小,但也难以实现规模经济,无法通过大规模生产来降低成本。
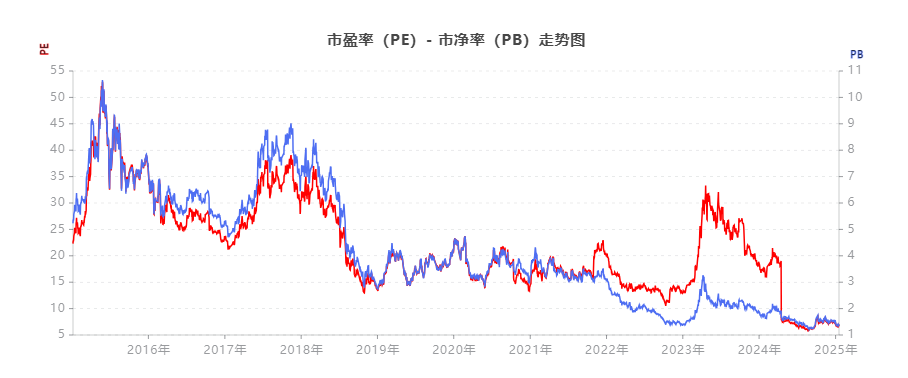
营业利润方面,大华股份 2019 - 2023 年间波动明显。2020 年增长 21.74%,2021 年下降 18.43%,2022 年下降 34.33%,2023 年大幅增长 257.05%。这与净利润的变化趋势基本一致,反映出营业利润对净利润的重要影响。与海康威视相比,营业利润规模差距较大,海康威视在各年度的营业利润均高于大华股份,显示出其更强的盈利能力和更稳定的经营状况。海康威视的产品毛利率较高,且市场份额稳定,能够获得更多的营业利润。苏州科达营业利润在多数年份处于较低水平甚至为负,经营稳定性较差,其产品缺乏竞争力,难以获得足够的利润来维持运营。
综上所述,2019 - 2025 年,大华股份在国内安防行业中面临着激烈的竞争。与行业龙头海康威视相比,在营业收入、净利润等关键财务指标上存在较大差距,显示出海康威视在市场份额、技术实力、品牌影响力等方面的优势。而与苏州科达相比,大华股份在规模和盈利能力上具有明显优势。然而,大华股份也面临着诸多风险。从市场角度来看,竞争加剧可能导致市场份额下降,营业收入增长乏力;从成本角度来看,原材料价格上涨和人工成本增加可能压缩利润空间;从技术角度来看,如果不能及时跟上技术发展的步伐,产品可能会被市场淘汰。未来,大华股份需要在技术创新、市场拓展、成本控制等方面持续努力,以缩小与海康威视的差距,并巩固对苏州科达等竞争对手的优势,在竞争激烈的安防市场中谋求更好的发展。
以上素材由百优价值网提供,【精研好公司,静候好价格】,百优价值网致力于为理性投资者深入研究优秀公司提供交流平台,助力初学者提供思考框架和分析体系,为高阶投资者提供称手的工具,共同围绕优秀公司绘制知识图谱,评估内在价值。
推荐文章:
>> 同业比较大族激光、华工科技、英诺激光盈利前景,行业浪潮中的跌宕起伏
>> 水电巨头风云路,同业比较长江电力、桂冠电力、华能水电营收与利润增长预测与分析
>> 三花智控、盾安环境、东方电热同业比较与发展前瞻,2025年预计盈利39亿元
本文作者可以追加内容哦 !

