宏观方面:
美国东部时间20日中午,北京时间1月21日凌晨1点,特朗普在华盛顿国会大厦圆形大厅宣誓就任美国第47任总统,发表就职演讲。
通胀方面,将指示内阁打击创纪录的通胀,还将宣布国家能源紧急状态,因为通胀危机是大规模的超支和不断上涨的能源价格造成的。将降低价格,再次充实战略储备,直至达到顶峰,并将美国能源出口到世界各地。
制造业方面,将再次在美国制造汽车,其速度是几年前谁都不敢想象的。将结束绿色新政,撤销电动汽车授权,拯救汽车工业,并兑现对伟大的美国汽车工人的神圣承诺。美国将再次成为制造业国家,拥有其他制造业国家永远不会拥有的东西:地球上任何国家中数量最多的石油和天然气。
关税方面,将立即开始彻底改革美国贸易体系,以保护美国工人和家庭。不会向本国公民征税来丰富其他国家,而是会对外国征收关税和征税来丰富本国公民。为此,正在建立对外税务局(the External Revenue Service),以征收所有关税和收入。来自外国的大量资金将涌入国库。明确提及考虑对墨西哥和加拿大征收关税,但未提及中国,主要原因或在于抑制加拿大、墨西哥毒品泛滥情况,明确将贩毒集团认定为恐怖组织。未提及中国导致关税预期短期一定程度证伪,人民币大幅升值。
移民方面,宣布南部边境进入国家紧急状态。所有非法入境将立即停止,将开始将数以百万计的犯罪外国人送回他们原来的地方。将恢复“留在墨西哥”政策。
地缘政治冲突方面,将再次建立世界上最强大的军队。不仅通过赢得的战斗来衡量成功,还通过结束的战争来衡量成功,也许最重要的是,通过从未卷入的战争来衡量成功。俄乌冲突或有望缓解。
利率方面:
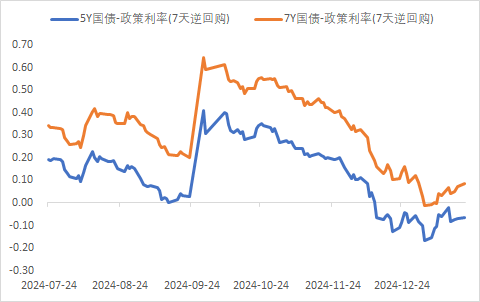
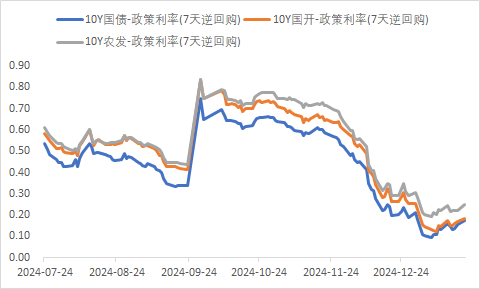
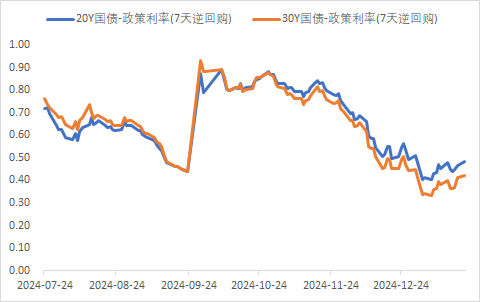
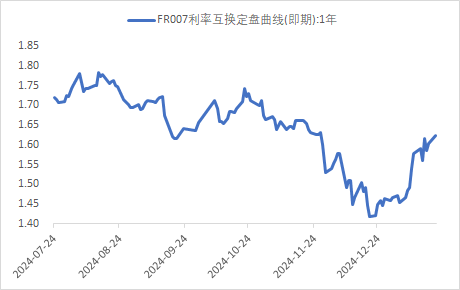
数据来源:同花顺iFinD
截止日期:2025年1月21日
信用方面:
高收益债数据:
周一(1月20日),信用债高收益成交总量140.46E,较周五上升29.32%;其中,城投债成交量82.11E,增加18.70%;山东成交量31.77E,较周五增长26.64%,此外,贵州、河南成交量较高,分别为9.31E及5.76E。地产债成交量13.97E,增加15.09%;其他产业债成交量44.38E,增加62.55%。
信用债发行数据跟踪:
2025年1月13日至17日取消发行的信用债券金额为297.71亿元,取消发行债券只数为34只,创最近一年以来单周最大取消发行金额和最多取消发行只数,高于12月整月取消发行金额数。其中,主体评级为AAA的发行人取消金额为251.90亿元,占比84.61%;取消发行只数为18只,占比52.94%。其原因主要为春节假期临近,资金面偏紧,市场活跃度下降。此外信用债券市场短期波动剧烈,发行人或主动选择取消或推迟发行。
转债方面:
今日转债市场有所上涨,中证转债指数上涨0.29%,可转债等权指数上涨0.31%。今日转债市场成交额513.06亿元,成交额相比上个交易日小幅放量。A股三大指数今日涨跌不一,截至收盘,沪指跌0.05%,深成指涨0.48%,创业板指涨0.36%,北证50指数跌0.51%。全市场成交额12176亿元,较上日放量213亿元。全市场超3200只个股飘绿。板块题材上,人形机器人、半导体、消费电子板块涨幅居前,小红书概念、光伏板块跌幅居前。
今日汽车行业表现较好。基于12月数据和1月新政的良好基础,预计2025年汽车行业整体增速可能依然较好,批发增速预期为增长6%,零售增长2%,新能源批发增速仍有28%。新能源汽车在2025年依旧保持较高的增长态势,在整体汽车行业中是增速亮眼的细分领域,为相关企业带来发展机遇。整车端投资关注要点:整车端重点关注价格战的预期,当前市场对后续价格战担忧较大,但在政策托底且需求不错的情况下,今年价格战持续的可能性较小,存在预期反转机会。 零部件投资机会分析:零部件投资关注两类机会。一是海外政策预期差,市场对北美贸易政策悲观且已反映在股价上,后续超预期事件或悲观预期冲击结束后有反转机会;二是细分板块提估值机会,在机器人赛道和支架赛道明显。建议关注汽车零部件板块尤其是具有机器人方向布局的转债标的。
近期家电行业表现较好。国家统计局数据显示,2024年12月中国空调产量2369.5万台,同比增长12.9%;1-12月累计产量26598.4万台,同比增长9.7%。12月全国冰箱产量899.1万台,同比增长10.3%;1-12月累计产量10395.7万台,同比增长8.3%。12月全国洗衣机产量1226.5万台,同比增长27.9%;1-12月累计产量11736.5万台,同比增长8.8%。12月全国彩电产量1967.1万台,同比增长13.4%;1-12月累计产量20745.4万台,同比增长4.6%。四大主要家电产品空调、冰箱、洗衣机和彩电产销量同比均有较好的表现。尤其是2024年12月在“以旧换新”系列政策的刺激下,销量同比均有两位数以上增长。追溯过去十年,剔除2020年疫情影响,九年时间家电板块跑赢沪深300指数六次,胜率接近60%。Q1单季度绝对收益过去十年平均为6.2%,中位数是7.7%,优于其他三个季度。家电行业因有稳健业绩预期,会在一季度进行跨年估值消化和切换,具备投资机会。但触发跨年估值行情需满足无系统性下跌风险且板块估值不偏高的条件 18年和21年因前一年涨幅大、估值偏高导致回调。排除这些年份后,其他年份多有跨年估值切换行情,低估值标的上涨概率更大。建议关注家电零部件板块转债标的。
免责声明:
1、以上内容均来源于我公司认为可靠的渠道,但所载内容和意见仅作为客户服务信息,并非为投资者提供对市场走势、个股和基金进行投资决策的参考。我公司对这些信息的完整性和准确性不作任何保证,也不保证有关观点或分析判断不发生变化或更新,不代表我公司或者其他关联机构的正式观点。
2、以上观点、分析及预测不构成对阅读者的投资建议,如涉及个股内容不作为投资建议。我公司及雇员不就本文内容对任何投资作出任何形式的风险承诺和收益担保,不对因使用本文内容所引发的直接或间接损失而负任何责任。
3、以上观点仅代表作者个人观点,不代表基金管理人观点,不构成实际投资建议,也不代表基金过去及未来持仓。
4、以上所有数据来源若无明确标注均来源自同花顺、iFind,且均经核对,如有差错,以相关数据原始来源所披露为准。本材料以公开信息、内部开发的数据和来自其它具有可信度的第三方的信息为基础。但是,并不保证这些信息的完全可靠。所有的观点和看法基于资料撰写当日的判断,并随时有可能在不予通知的情况下进行调整。
5、所有出现的公司、证券、行业与/或市场均为说明经济走势、条件或投资过程而列举。本资料讨论的策略和资产配置并不代表东兴基金管理有限公司的服务或产品。所有的这些不能视为建议或推荐,以及购买或销售任何证券的要约或邀请,也不能视为采纳任何投资策略的建议。
6、基金或指数的历史业绩不能代表其未来表现。我公司承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资者投资于我公司管理的基金时应认真阅读基金合同、招募说明书、产品资料概要等文件。基金投资有风险,投资基金需谨慎。投资者在购买本公司基金前,请认真完成投资者风险等级测评,购买风险相匹配的基金。
7、以上内容仅供参考。未经东兴基金管理有限公司书面许可,不得复制或散布本资料的任何部分。
$东兴兴利债券C(OTCFUND|009617)$$东兴兴盈三个月定开债C(OTCFUND|013165)$$东兴鑫享6个月滚动持有债券发起C(OTCFUND|013429)$$东兴鑫颐3个月滚动持有纯债C(OTCFUND|020914)$$东兴兴诚利率债C(OTCFUND|020834)$$东兴连裕6个月滚动持有债C(OTCFUND|015244)$$东兴兴财短债债券C(OTCFUND|007395)$
本文作者可以追加内容哦 !

