01
整 体 情 况
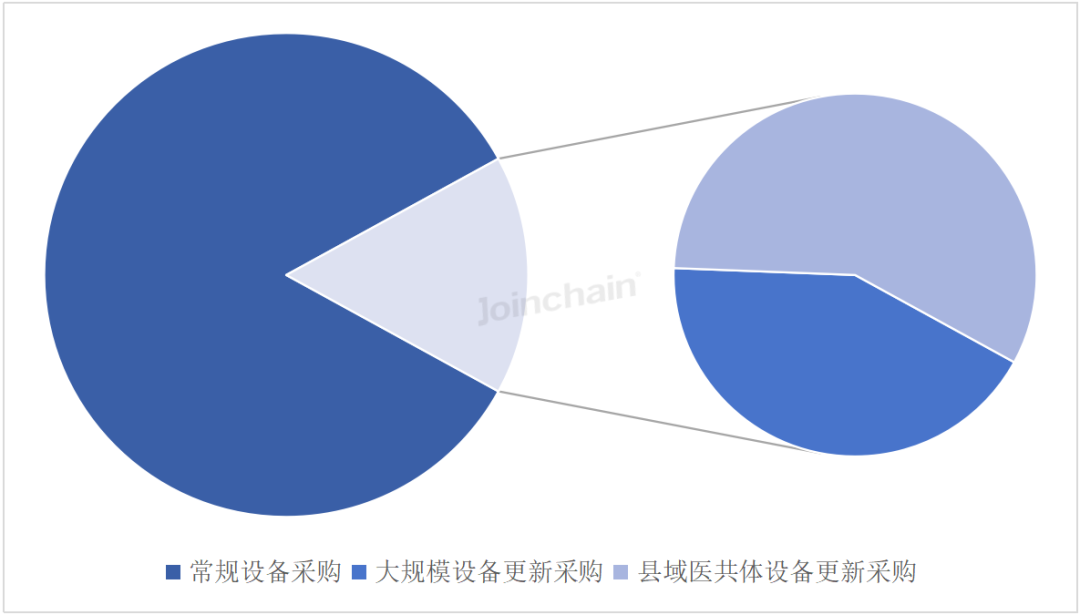
据众成数科统计,2025年1-5月国内公立医疗机构医学影像大规模设备更新招投标市场共公布336条项目,总金额达54.1亿元,占全国公立医疗机构医学影像设备常规设备采购市场规模的15.96%。县域医共体医学影像设备更新采购也愈发火热,占医学影像大规模设备更新市场规模的42.62%。
图 1 2025年1-5月全国医学影像设备各类型招投标占比
数据来源:众成数科
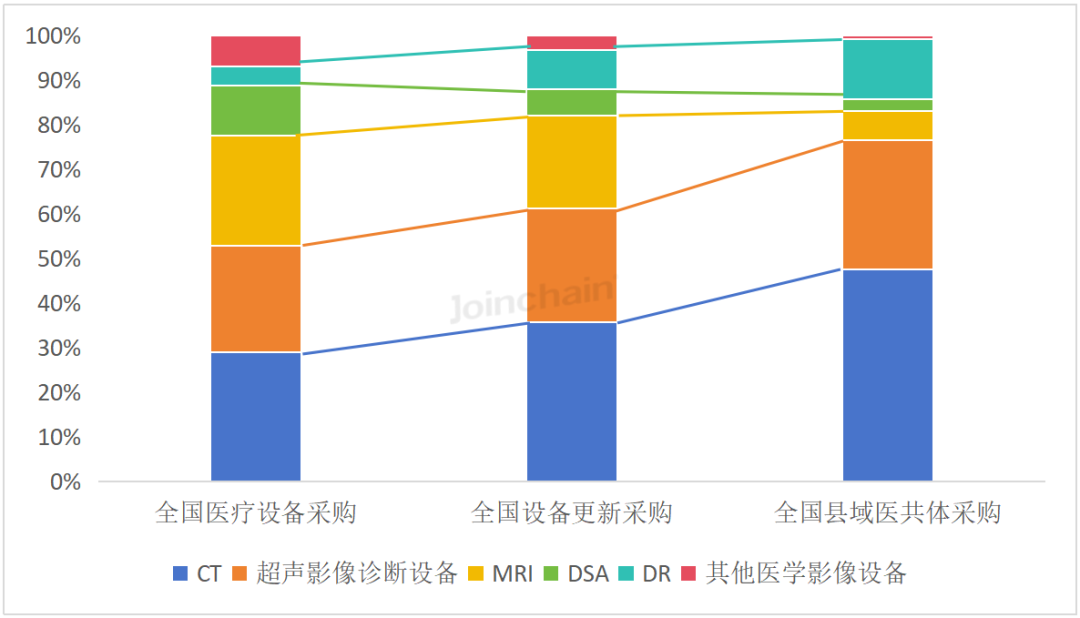
从各医学影像细分领域的采购占比来看,大规模设备更新及县域医共体设备更新采购中,CT、超声等设备的采购优先级较高。
图 2 2025年1-5月全国医学影像设备各细分领域采购占比
数据来源:众成数科
02
细 分 领 域
| 1、CT
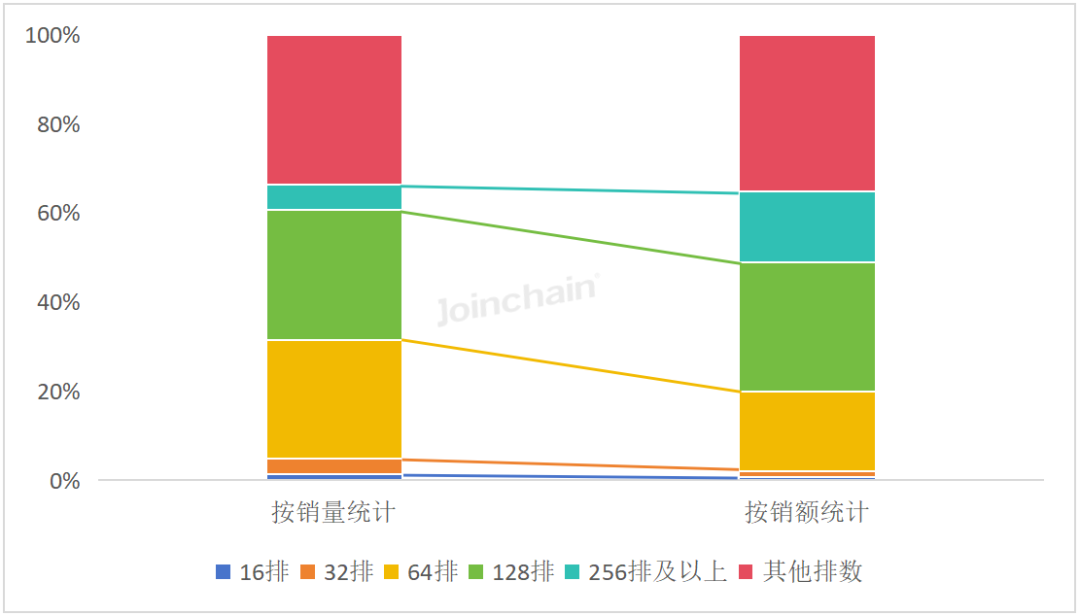
据众成数科测算,2025年1-5月国内各排数CT大规模设备更新采购数量超330套。从各排数销量分布来看,64排及128排CT在各省市大规模设备更新采购中占比较高。
图 3 2025年1-5月全国大规模设备更新各排数CT采购占比
数据来源:众成数科
(1)品牌市场竞争
各CT品牌的大规模设备更新市场竞争中,安科、东软、联影等品牌在各省市及县域医共体的设备更新项目上中标情况较多,旗下多款型号受市场欢迎。
图 4 2025年1-5月全国大规模设备更新CT采购占比TOP5品牌
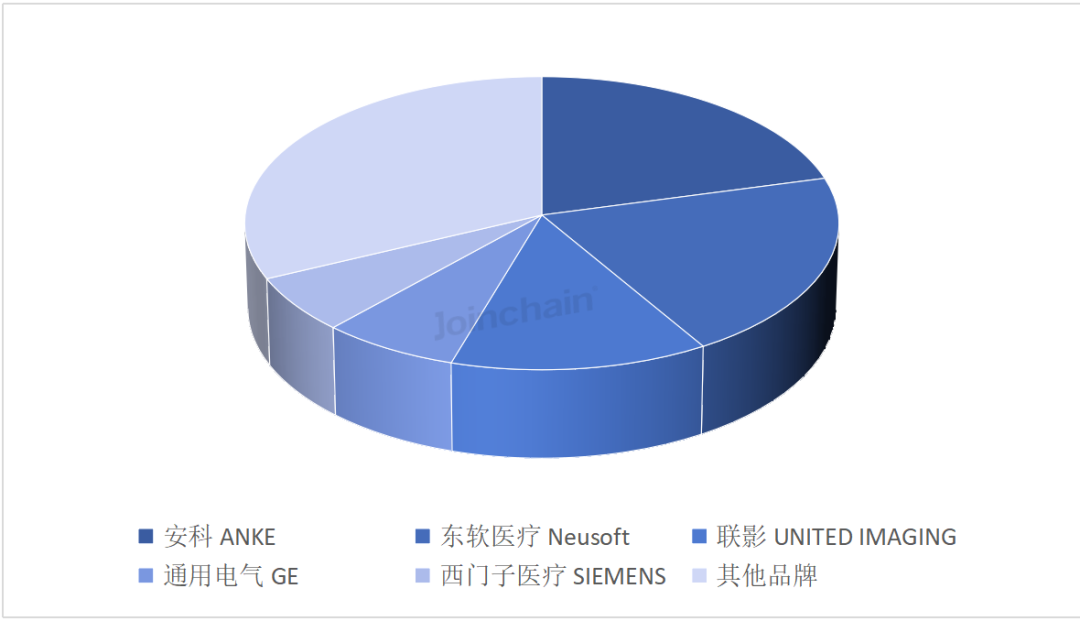
数据来源:众成数科;市占率按销量统计,下同
(2)型号市场竞争
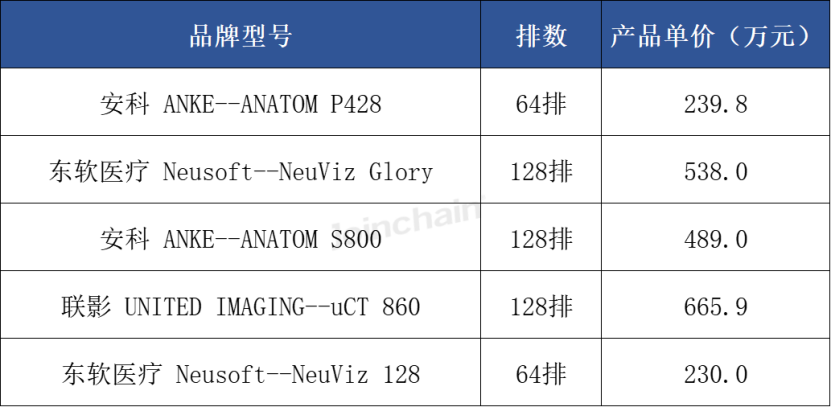
最热销的CT类型为64排CT,安科ANATOM P428及东软NeuViz 128两款型号市场认可度较高,两款产品中标单价中位数均在230万元左右。128排CT中,东软NeuViz Glory、安科ANATOM S800及联影uCT 860受市场欢迎,中标单价中位数在450-700万不等。
图 5 2025年1-5月全国大规模设备更新销量TOP5 CT产品单价
数据来源:众成数科;产品单价按中位数价格统计,下同
| 2、超声影像诊断设备
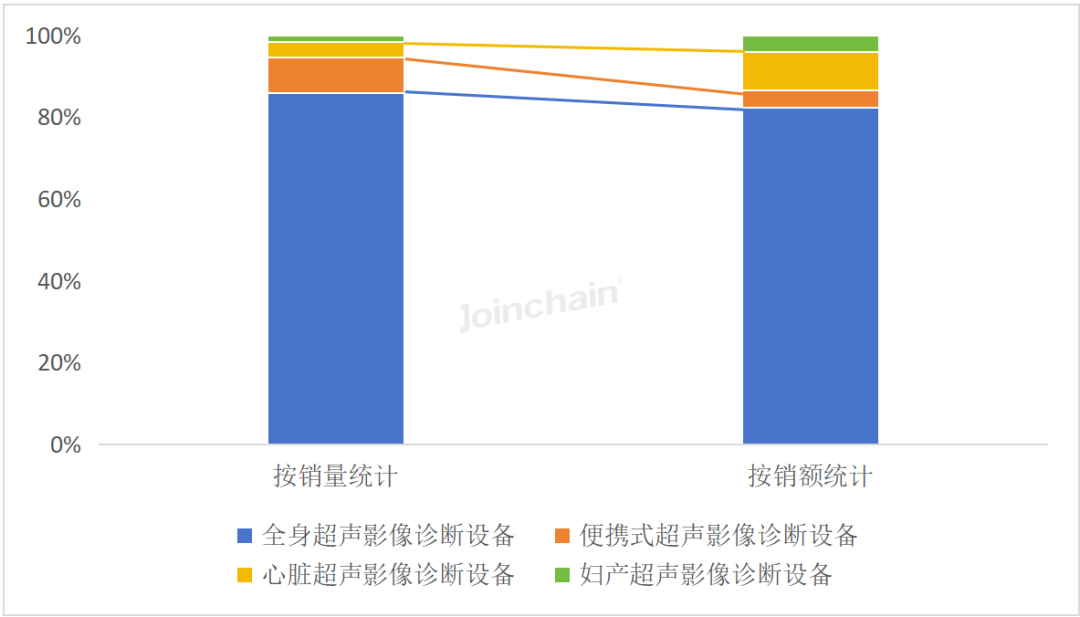
据众成数科测算,2025年1-5月国内各类型超声影像诊断设备的大规模设备更新采购数量已接近1900套。从各类型超声影像诊断设备的销量分布来看,全身彩超最受市场欢迎,采购数量占比高达85.96%。从产品中标单价来看,心脏彩超的中标单价较高,占总销额的9.51%。
图 6 2025年1-5月全国大规模设备更新各类型超声影像诊断设备采购占比
数据来源:众成数科
(1)品牌市场竞争
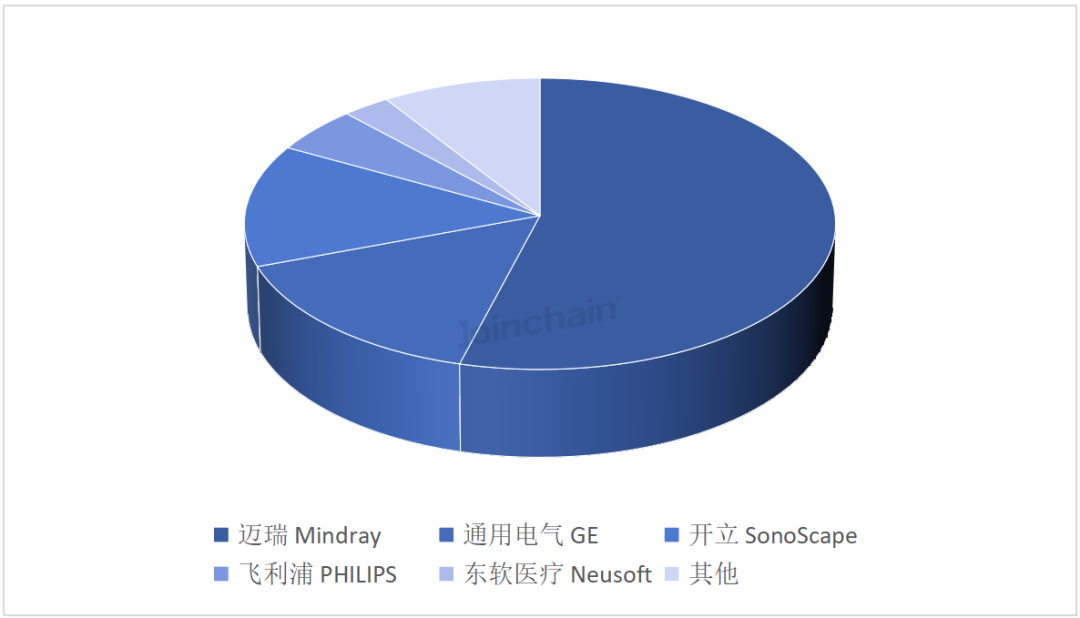
各超声影像诊断设备品牌的大规模设备更新市场竞争中,迈瑞、GE、开立、飞利浦、东软等品牌在各省市及县域医共体的设备更新项目上表现良好,旗下多款型号受市场欢迎。
图 7 2025年1-5月全国超声影像诊断设备设备更新采购占比TOP5品牌
数据来源:众成数科
(2)型号市场竞争
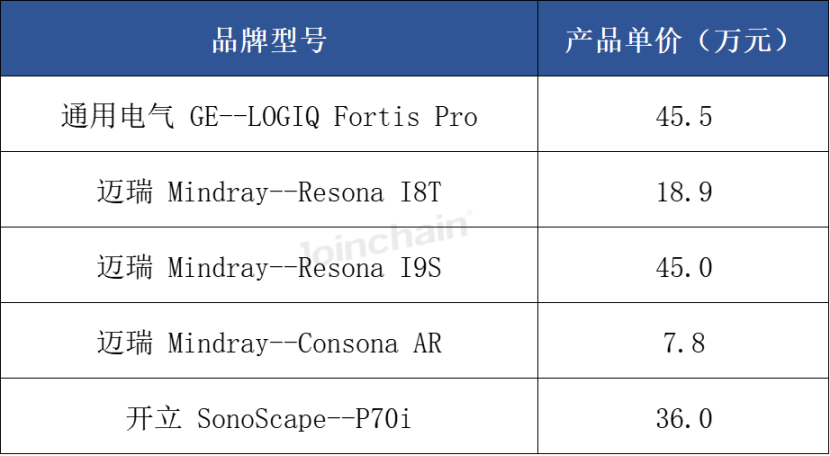
从国内大规模设备更新项目中超声影像诊断设备中标情况来看,各中标型号均给出了较为优惠的价格,中标单价中位数均不超过50万元,部分如迈瑞Consona AR等型号甚至给出了单台不超过10万元的报价。
图 8 2025年1-5月全国大规模设备更新销量TOP5超声影像诊断设备产品单价
数据来源:众成数科
| 3、MRI
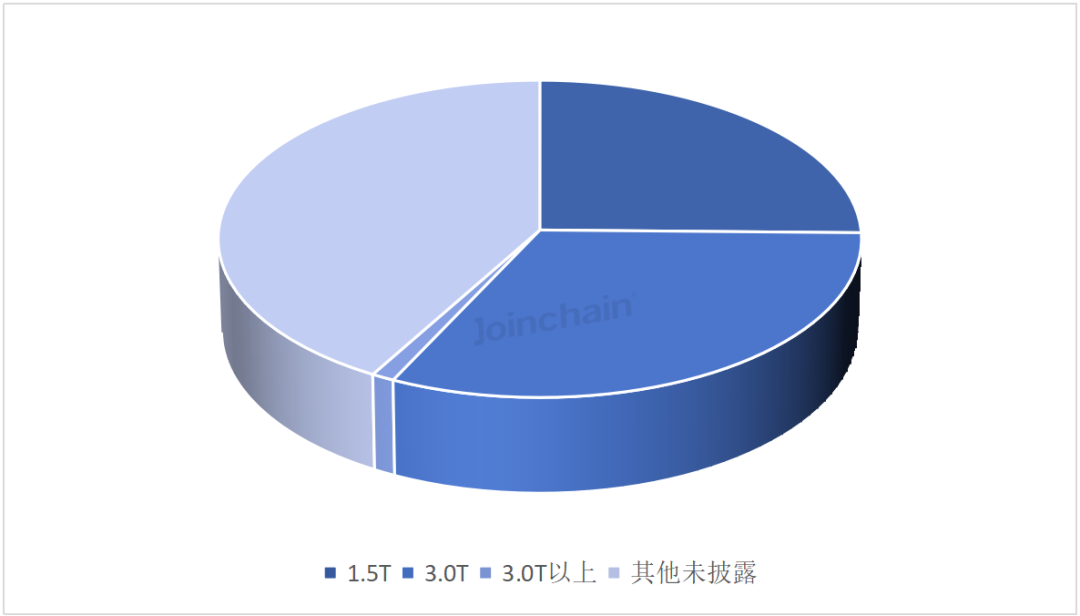
据众成数科测算,2025年1-5月国内各场强MRI的大规模设备更新采购数量接近100套。从各场强MRI的销量情况来看,1.5T及3.0T MRI销量平分秋色。
图 9 2025年1-5月全国大规模设备更新各场强MRI采购占比
数据来源:众成数科
(1)品牌市场竞争
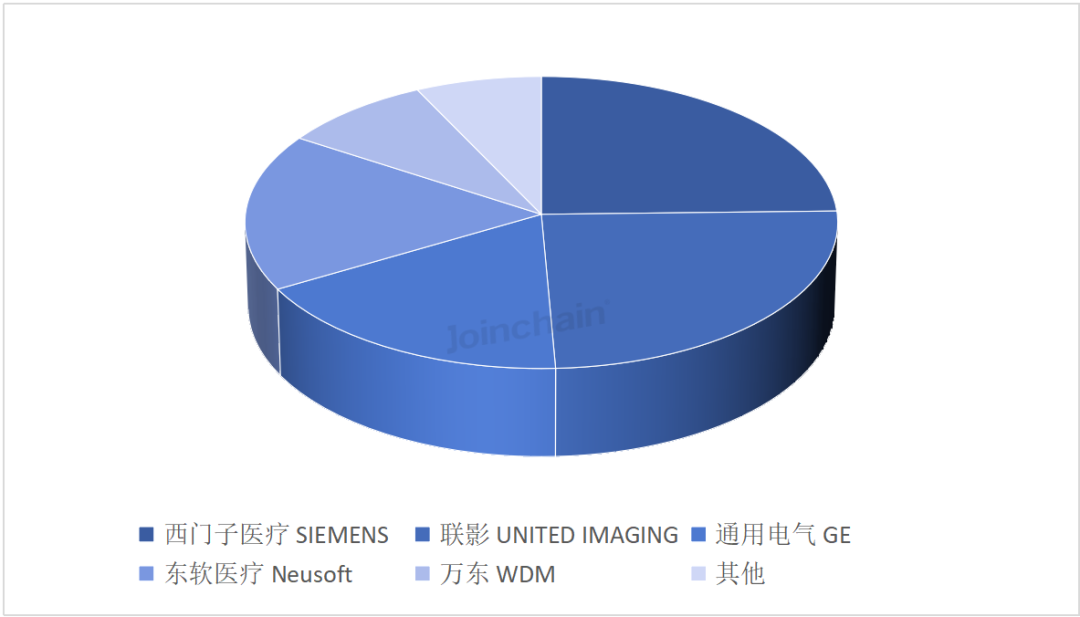
各MRI品牌的大规模设备更新市场竞争中,西门子、联影、GE、东软、万东等品牌在各省市及县域医共体的设备更新项目中标成功率较高,旗下多款型号市场认可度较高。
图 10 2025年1-5月全国大规模设备更新MRI采购占比TOP5品牌
数据来源:众成数科
(2)型号市场竞争
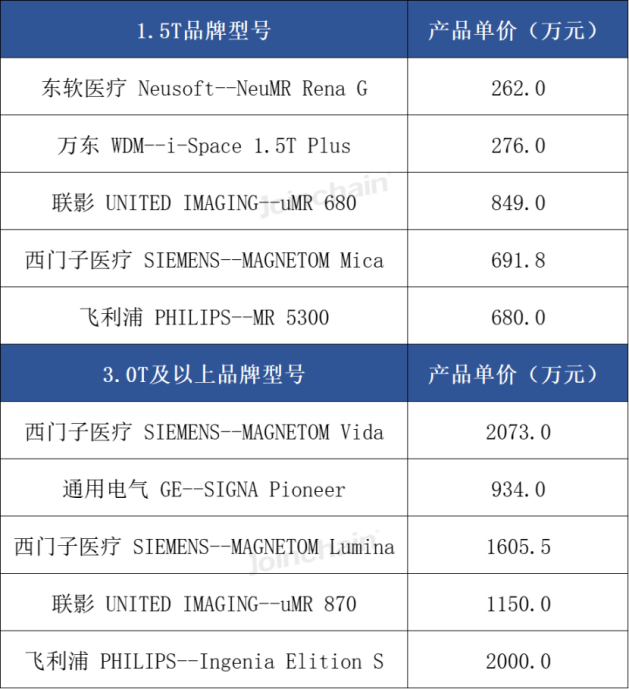
从国内设备更新项目各场强MRI型号中标情况来看,销量TOP5的1.5T MRI中标单价中位数分层较为明显,东软NeuMR Rena G及万东i-Space 1.5T Plus两款产品的中标单价中位数均不超过300万元。其他三款产品的中标单价中位数均在600万元以上。
销量TOP5的3.0T MRI中,西门子MAGNETOM Vida及飞利浦Ingenia Elition S中标单价中位数在2000万元以上。其他三款产品中标单价中位数在900-1600万元不等。
图 11 2025年1-5月全国大规模设备更新销量TOP5 MRI产品单价
数据来源:众成数科
| 4、DR
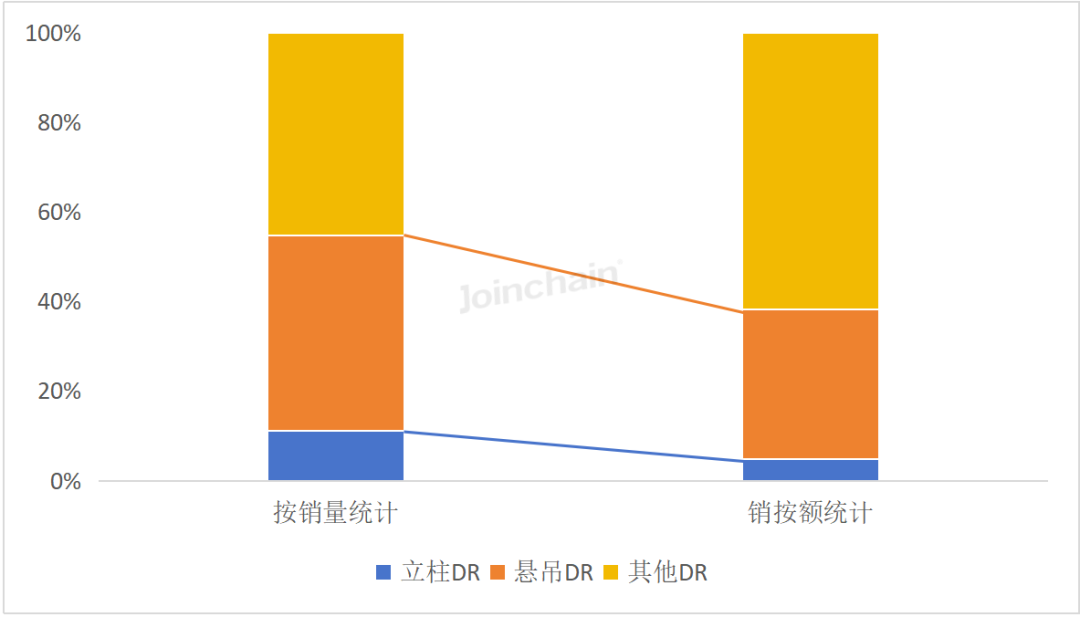
据众成数科测算,2025年1-5月国内各类型DR的大规模设备更新采购数量接近900套。从各类型DR的销量分布来看,悬吊DR受市场广泛欢迎,占所有DR大规模设备更新销量的43.74%。
图 12 2025年1-5月全国大规模设备更新各类型DR采购占比
数据来源:众成数科
(1)品牌市场竞争
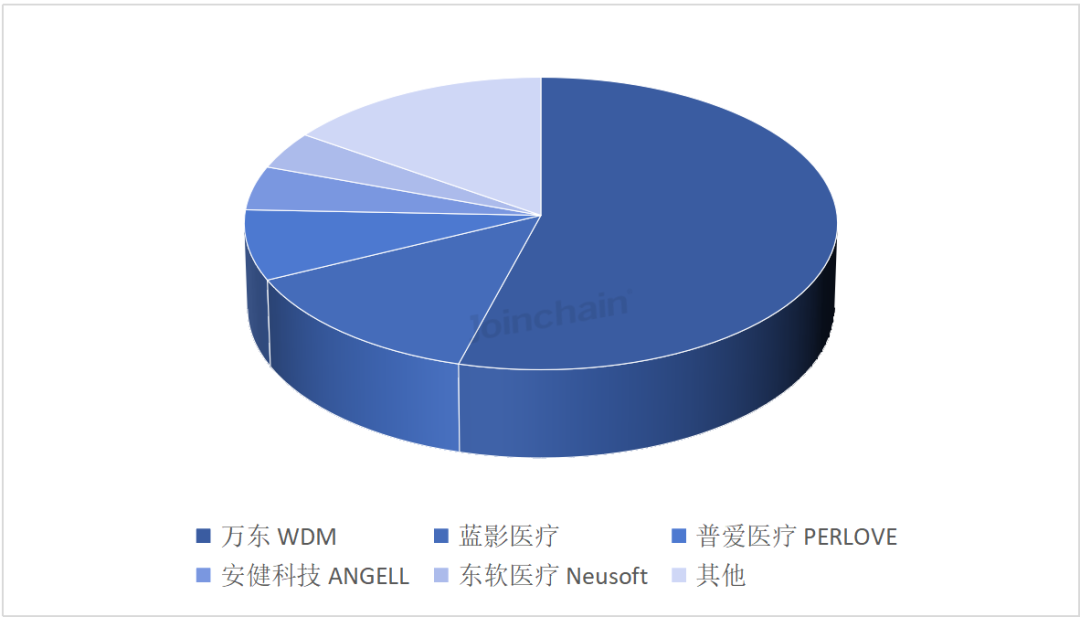
各DR品牌的大规模设备更新市场竞争中,万东、蓝影、普爱、安健、东软等品牌在各省市及县域医共体的设备更新项目中产品中标数量较多。
图 13 2025年1-5月全国大规模设备更新DR采购占比TOP5品牌
数据来源:众成数科
(2)型号市场竞争
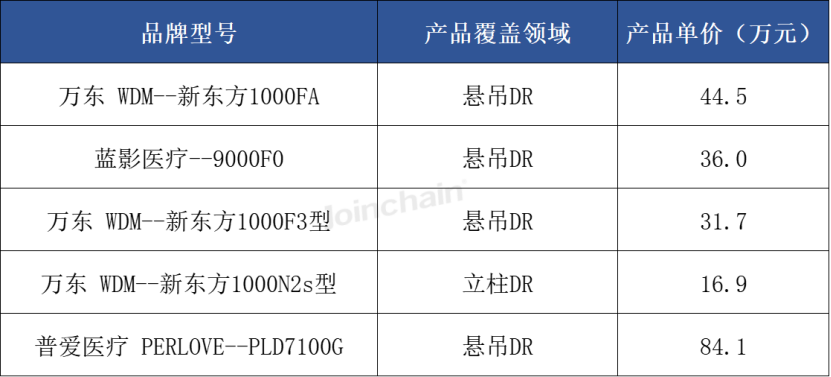
从国内大规模设备更新项目中各类型DR型号中标情况来看,销量TOP5的DR主要以各类悬吊DR为主,产品中标单价中位数在30-50万元不等,部分如普爱PLD7100G中标单价中位数突破80万元。
图 14 2025年1-5月全国大规模设备更新销量TOP5 DR产品单价
数据来源:众成数科
| 5、DSA
据众成数科测算,2025年1-5月国内DSA的设备更新采购数量超40套。
(1)品牌市场竞争
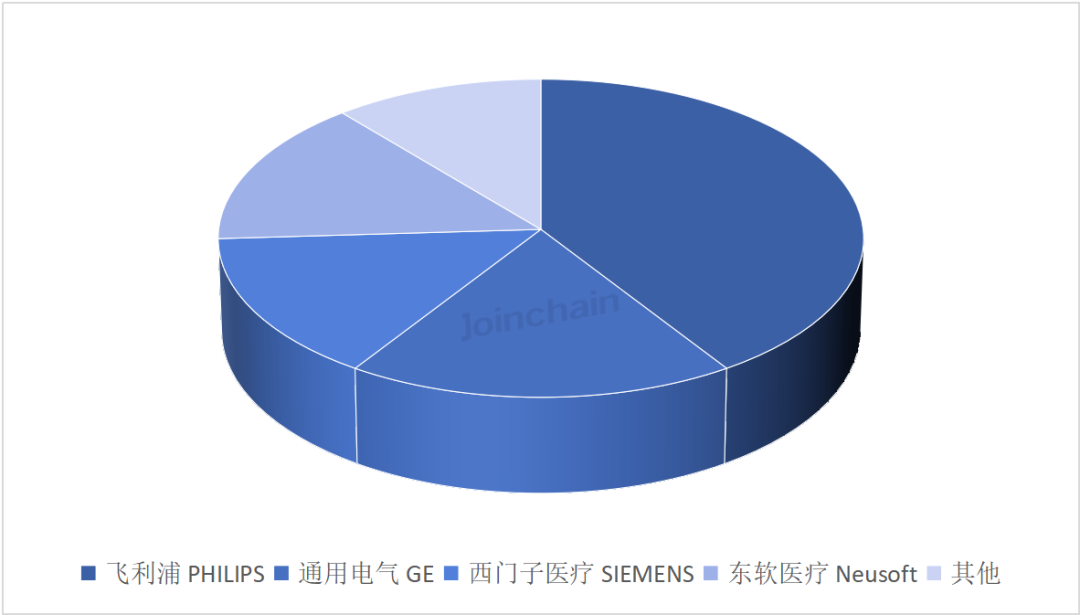
各DSA品牌的设备更新市场竞争中,“GPS”三大外资品牌在各省市及县域医共体的设备更新项目中标情况较多,三大品牌市占率达74.07%。国产品牌东软医疗、联影医疗等也取得了一定设备更新市场份额。
图 15 2025年1-5月全国大规模设备更新DSA采购占比TOP5品牌
数据来源:众成数科
(2)型号市场竞争
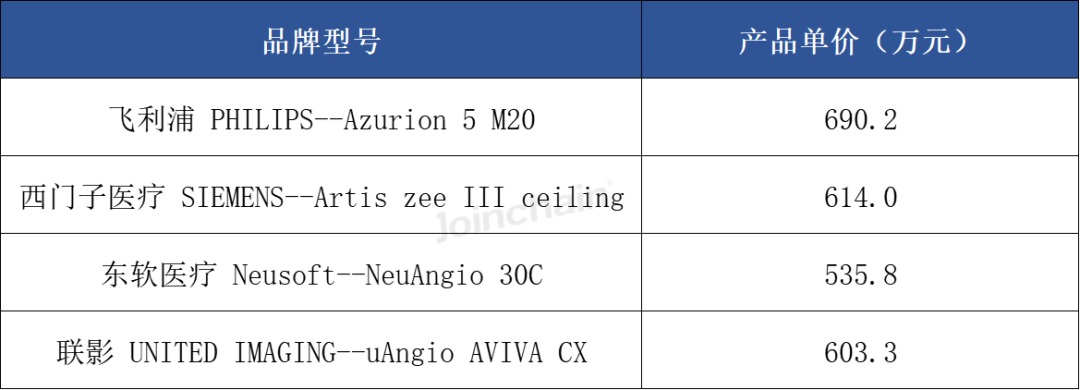
从国内设备更新项目DSA各型号中标情况来看,销量TOP4的DSA中标单价中位数均在500-700万元不等。
图 16 2025年1-5月全国大规模设备更新销量TOP4 DSA产品单价
数据来源:众成数科
03
小 结
2025开年以来,国内大规模设备更新持续火热,各省市设备更新及县域医共体采购大单频现,医疗设备大规模集采也在陆续推进。在国家资金的加持下,我国医疗设备市场正迅速爆发,大量积压的县级医院及城乡基层医疗机构采购项目集中释放,已成国内医疗设备更新采购增量蓝海。
助力厂家、经销商高效获取行业商机线索
扫描下方二维码即可申请体验MDBIDS 3.0
本期粉丝福利
后台发送“5月刊”,即可免费获取5月合集资料,包含多个国际贸易、招采数据报告以及市场动态。
数据库试用
商务合作
请扫描左侧二维码
本文作者可以追加内容哦 !

