继续北交所的年报系列,今天分析的这家公司主营产品为精密金属零部件。
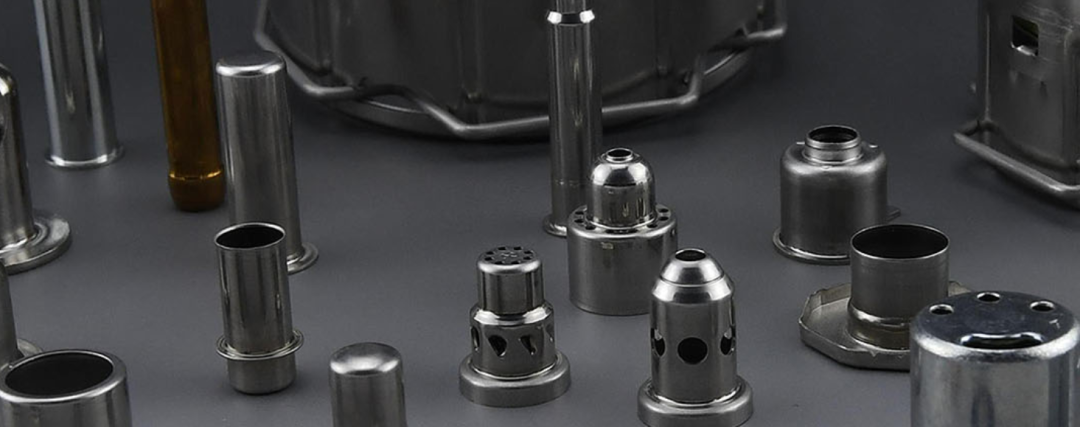
江苏易实精密科技股份有限公司(以下简称“公司”)成立于2010年,总部位于江苏南通崇川经济技术开发区,是一家专注于汽车精密金属零部件研发、生产与销售的国家级专精特新“小巨人”企业,同时获评国家高新技术企业和国家知识产权优势企业。公司以高端技术路线为核心,引进融合欧洲先进智能制造系统,形成了涵盖精密机加工、复杂冲压折弯、高速深拉伸、激光焊接等全方位金属零部件研发生产的综合能力,产品广泛应用于新能源汽车高压连接系统、空气悬架、电子控制单元及传统燃油车核心子系统等领域,客户包括博世、大陆、泰科电子、立讯精密等全球知名零部件厂商。
公司于2016年3月在新三板挂牌上市,于2023年6月8日正式登陆北交所(股票代码:836221),发行价格为5.98元/股,上市拟募资约 1.24 亿元(全额行使超额配售选择权后),资金用于新能源汽车高压接线柱及高压屏蔽罩生产线扩建、研发中心扩建项目,行使全额配售权后实际募资净额1.12亿元,由金元证券担任保荐券商。
1.徐爱明为控股股东,管理层直接持股,陆毅逐年减持,团队稳定但薪酬一般,24年员工优化10%但技术人员增长
公司的股权结构比较简单,徐爱明直接持有公司41.72%的股份,并通过员工持股平台南通众利管理咨询合伙企业(有限合伙)间接控制1.03%的股权,合计控制42.75%的表决权,为公司实际控制人。
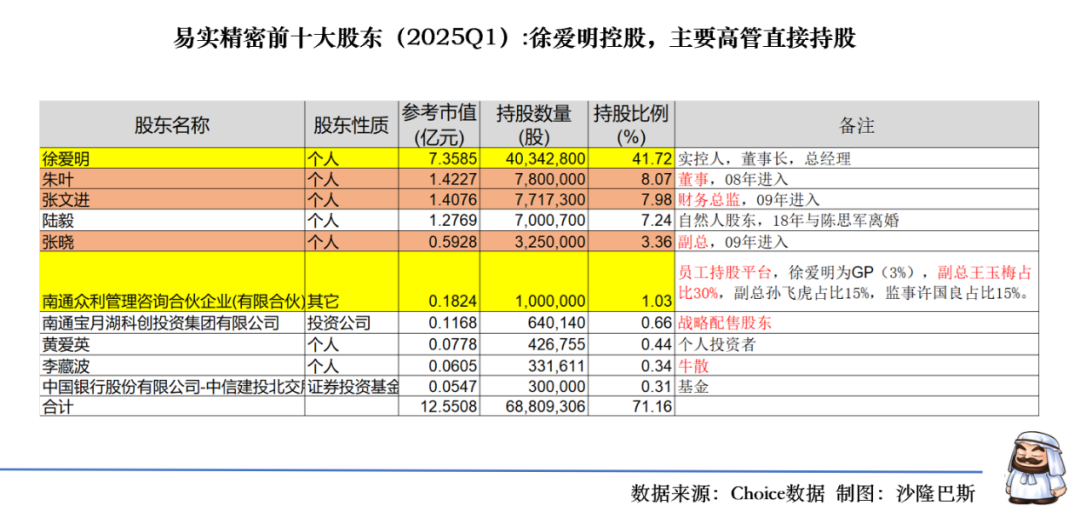
公司的前十大股东大都为公司创始团队成员(注,如未特别声明均为2025一季报数据)。
公司的第二大股东为朱叶,直接持股8.07%,为公司董事。
第三大股东为张文进,持股7.98%,为公司现任财务总监。
第五大股东为张晓,持股3.36%,为公司副总。
这些股东,大多为2008-2009年左右进入公司。
唯一稍微有点疑惑的是公司的第四大股东陆毅,目前直接持股7.24%,从招股说明书看主要为保险从业人员,没有在公司任职,有媒体报道为曾经18年跟公司监事陈思军离婚。具体如何不知晓,公司也没有披露。这些事情我们不在乎,在乎是的这么大比例的减持问题,实际也能看到进入2025年,陆毅就陆续减持了约80万股,目前尚持有700万股。
南通宝月湖科创投资集团有限公司为公司的员工持股平台,直接持有公司1.03%的股份。其中徐爱明为GP,份额较大的为公司副总经理王玉梅占比30%,其他副总孙飞虎占比15%,监事许国良占比15%。据公司招股说明书,许国良,孙飞虎,缪鹏鹏为核心技术人员,不过整体占比都不高。
南通宝月湖科创投资集团有限公司为公司的战略配售股东,其他的战略配售股东已经减持完毕。
前面提到公司前身为2010年9月14日成立的南通易实工业制造有限公司,由南通易实国际贸易有限公司与德国企业CAMITEC GMBH共同出资设立,初始注册资本1000万美元(南通易实国际贸易持股60%,CAMITEC GMBH持股40%),性质为中外合资企业。2015年5月CAMITEC GMBH将40%股权转让给南通威驰信息科技有限公司,公司由中外合资企业转为内资企业。南通威驰信息科技有限公司后更名为业驰标准件,为公司关联公司。
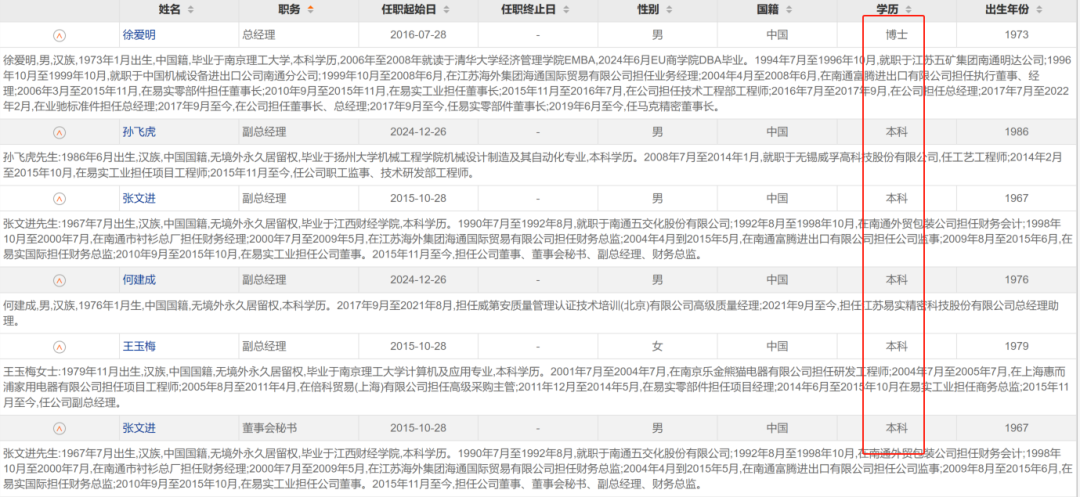
公司主要管理团队都比较稳健,高管学历全部为本科以上。不过整体高管薪酬较低,年均30-40万左右。
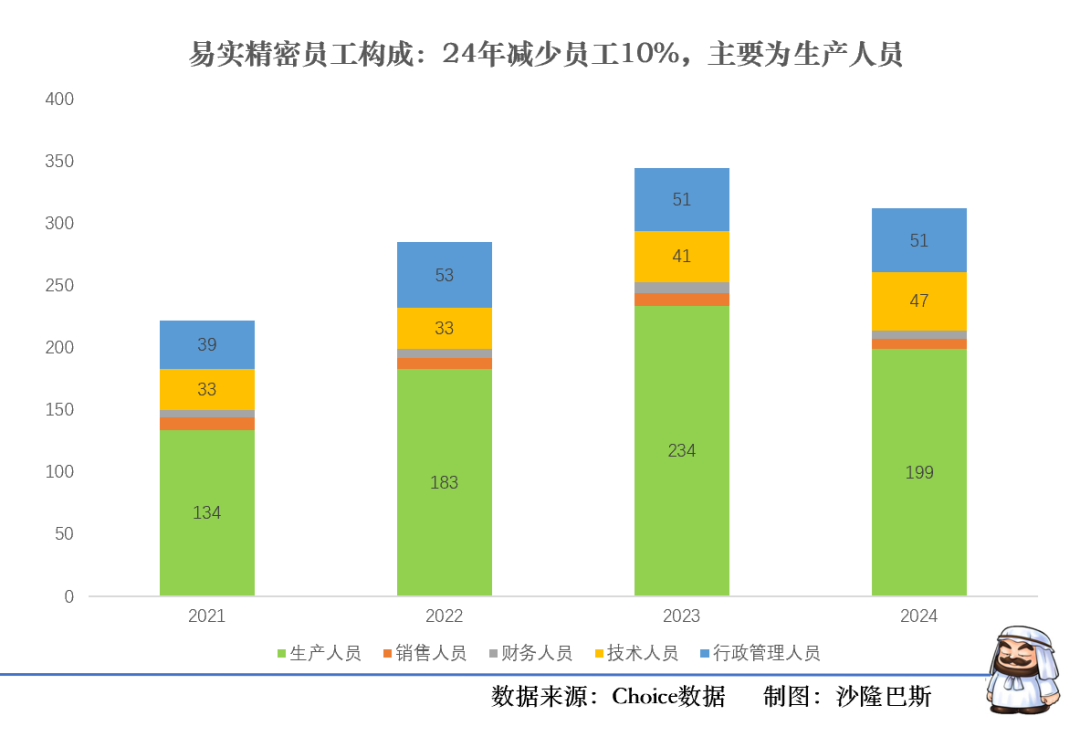
公司现有员工312人,同比减少10%,主要减少为生产人员,不过技术人员同比增长15%。公司本科以上员工占比23.6%,其中硕士1人,博士1人。公司人均薪酬14.84万,人均创收103万,人均创利·17.67万,同比略有增长。
2.前五大客户集中度高但逐年下降,海外客户占比下降,第一大客户为泰科电子,占比下降,单客户24年突破2000万,寄售模式下降,前五大供应商集中度高,制造费用占比高,MARK关联交易减少,但业驰标准件大幅增长,库存和在产品24年减少,存货周转天数下降
公司的前五大客户集中度较高,2022-2024年客户集中度均超过50%,不过也呈现逐年下降的趋势,2022-2024年的集中度分别为59.79%,55.3%和54.55%。2024年前五大客户累计营收1.75亿,同比增长15%。
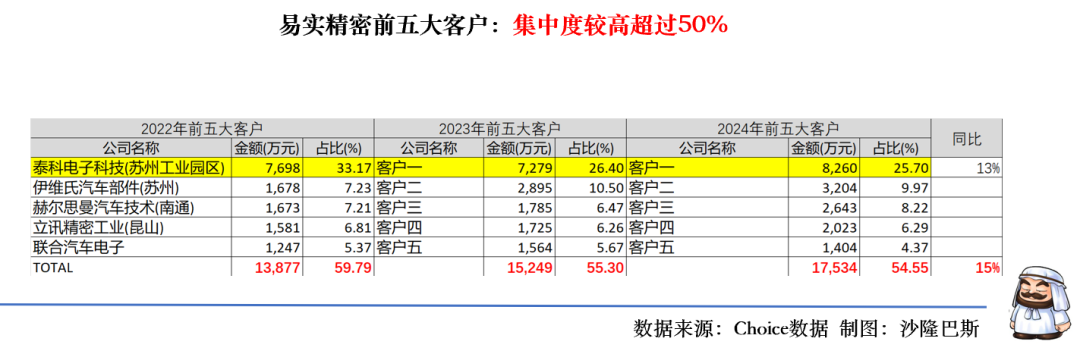
因为公司2023年之后就没有披露前五大客户的信息以及主要应收账款主要欠款人的信息,所以前五大客户不好分析。 只能从之前披露的信息大概推测。
公司在2021和2022年之间的第一大客户为泰科电子科技(苏州工业园区)有限公司及其关联公司。2021年营收0.36亿,占比22%,2022年营收0.77亿,占比33.17%。
大致推测泰科电子同时也为2023和2024年第一大客户,不过从泰科电子的占比看,出现了下降的趋势,2023年营收0.73亿,占比26.4%,2024年0.83亿,占比25.7,2024年同比增长13%。
伊维氏汽车部件(苏州)有限公司(原塑能科技(苏州)有限公司)及其关联公司期间为公司的第二大客户,2021-2022年营收比较稳定,在0.16亿左右。
2022年公司的主要客户还有赫尔思曼汽车技术(南通)有限公司及其关联公司以及立讯精密。
不过没法推测公司2023-2024年之间的其他客户变化,但是可以确定的是,公司的第二大客户发生了较为快的变化,从2023年的2895万上升到2024年的3204万,已经突破了2000万的瓶颈。
在2024年公司的其他两大客户也突破了2000万的瓶颈。仅仅第五大客户为1404万。
从公司的内销和外销数据看,或者也能发现一些端倪。2022-2024年期间外销的销售为0.35亿,0.25亿和0.28亿,外销的销售占比从2022年14.87%下降到2024年的8.69%。
公司的主要营收增长来自国内客户的增长。2024年国内营收为2.93亿,同比增长17%,外销营收0.28亿,同比增长12%。毛利率看,内销的毛利率稳定在30%左右,外销毛利率在2023年有较大幅度上升到44%,2024年维持。
公司在海外也有布局,2025年年公司全资子公司易实集团有限公司拟与奥地利 MARK Metallwarenfabrik GmbH共同出资在斯洛文尼亚共和国设立合资公司,注册资本 20,000 欧元,投资总额不超过 1,000 万欧元。
公司主要采用直销模式进行销售。不过公司在国内还存在寄售制度,公司按照客户合同或订单组织生产,将产品送至客户或其指定地点,客户实际领用后,取得经客户确认的结算凭据,据此确认收入。此外,在国内销售的时候也分为产品销售至国内出口加工区和直接出口两种模式。给泰科电子的就属于销售到国内出口加工区。2022年这块营收还占比10%,2023年之后就不再见了。
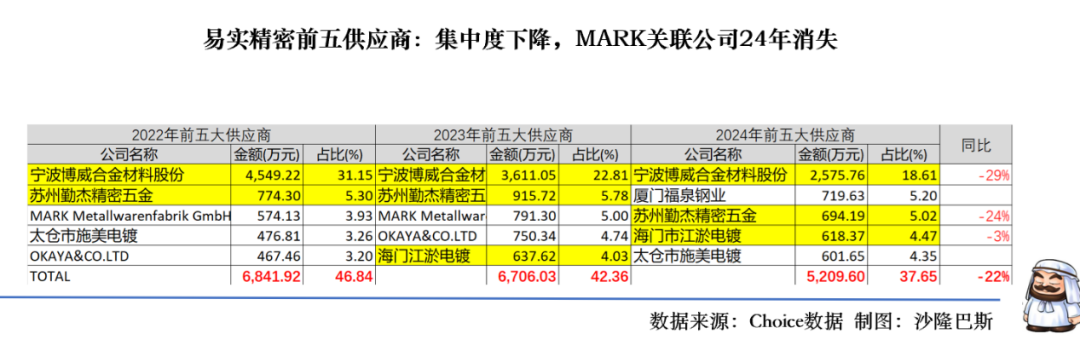
公司的前五大供应商集中度也高,不过集中度也逐年下降,2022-2024年之间的集中度分贝为46.84%、42.36%和37.65%,2024年公司的前五大供应商累计才买5210万,同比下降22%。
公司主营业务成本包括直接材料、直接人工和制造费用等。公司直接材料占主营业务成本的比重达50%左右,是主营业务成本的主要构成;同时铜材、钢材、铝材是公司原材料的主要构成,因而相关材料的价格波动对公司成本影响较大。公司的供应商主要为铜材、铝材、钢材等原材料生产商、贸易商以及外协加工商、半成品生产商等。
2022-2024年之间公司的第一大供应商为宁波博威合金材料股份,但采购金额逐年下降,分别为4550万元,3611万元和2575万元,2024年同比下降29%。
其他的供应商占比较小。
苏州勤杰精密五金连续三年为公司前五大供应商,最近三年的采购金额分别为774万、915万和695万元。
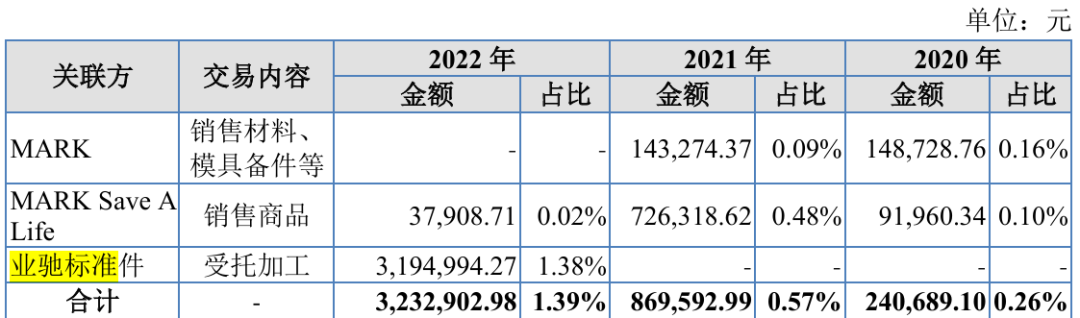
MARK Metallwarenfabrik GmbH为公司的关联企业,不过2024年已经消失在前五大客户中。
MARK 是奥地利家族企业,专注于精密深拉伸零部件研发制造,2019 年与公司合资设立马克精密(公司持股 51%,MARK 持股 49%),属于合资方关联方。
公司向MARK 采购设备、模具及备件、材料、产品等,2019-2022 年上半年采购金额合计 1,504.81万元,主要用于马克精密的深拉伸工艺生产(如采购精密冲床、模具用于喷油系统、制动系统零部件生产)。
向MARK Save A Life 销售救生用品配件,2019-2022 年上半年销售金额85.62万元,系受托代其采购国内性价比优势产品,份额较小可以忽略。
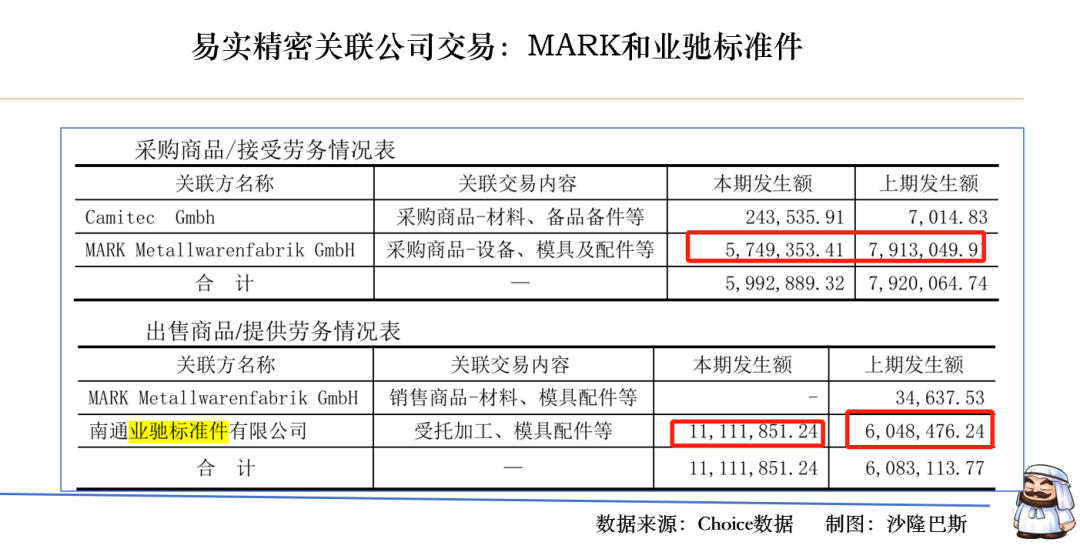
另一个跟公司有关联交易往来的为业驰标准件。主要为委托加工业务。
从公司2024年年报看,Mark公司的关联交易下降220万,低于600万,所以没出现在前五大客户中国,而业驰标准件的委托加工业务却是同比翻倍,600多万,上升到1111万。
值得注意的是,公司的制造费用占公司的成本较高,一度曾经占比超过直接材料。其中占比最高的为外协加工费,主要应用于表面处理/热处理全外包。而外协加工的重担自然是落在了业驰标准件上面了。
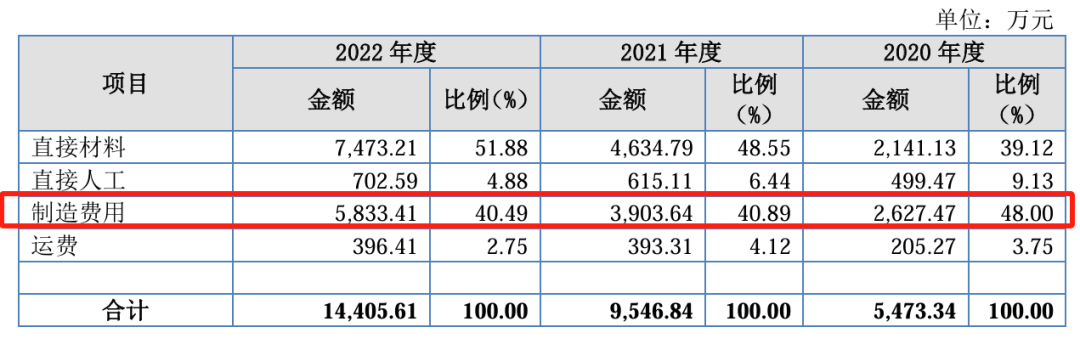
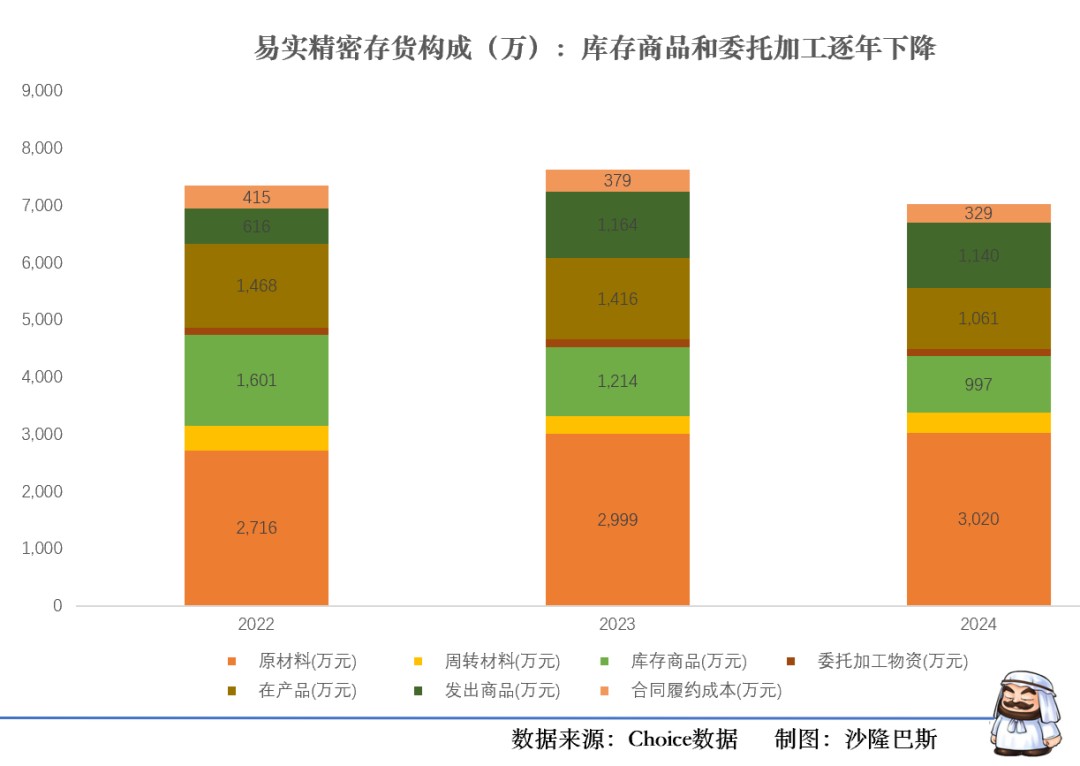
从公司的存货构成看,原材料采购2023-2024年比较稳定,但是库存商品和委托加工逐年下降,2024年分别下降24%和11%,在产品也下降25%到1061万。等于公司维持了低库存+高增长”健康组合(销售增长38.4%、库存下降37.7%),显示高运营效率和市场竞争力。
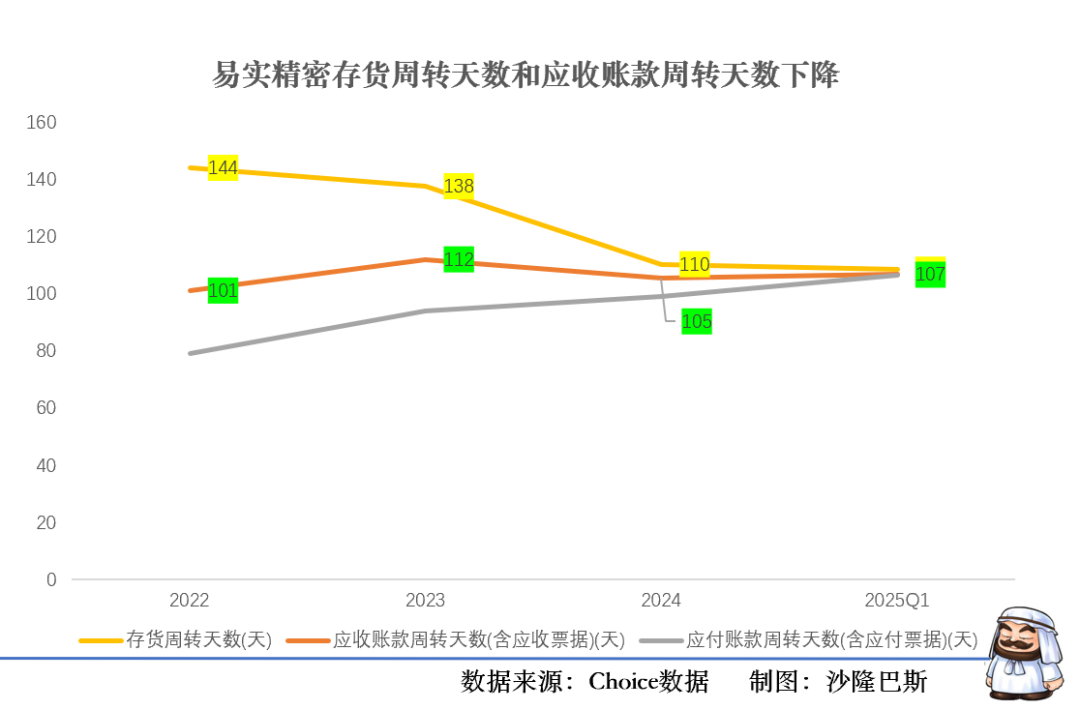
从公司的存货周转天数下降可以可以看出明显变好的趋势,从2022年的144天下降到2025Q1的107天,应收账款天数也呈现向好的趋势。
公司的资产和信用减值损失金额也较低,2024年分别为406万和85万,不到净利润的9%。
3.新能源产品占比最大但份额和毛利率双降,传统业务份额和毛利率双升,传统增速异常,研发同步增长,在研项目偏空悬和IGBT,1.6亿收购,募投项目一再延期
公司的产品主要分为三类:新能源汽车专用精密金属零部件、汽车通用精密金属零部件和传统燃油汽车专用精密金属零部件。其他业务主要为空悬部件。
新能源汽车专用零部件主要包括高压接线柱及母端子和高压屏蔽罩以及充电盖板用冷镦衬套。
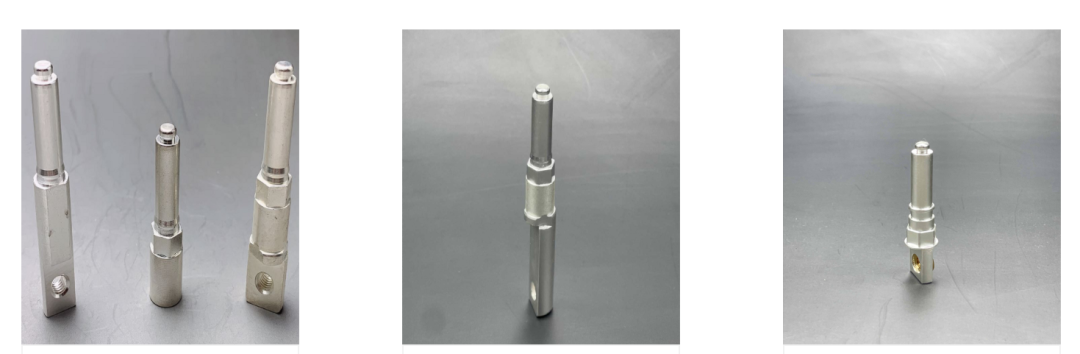
其中高压接线柱及母端子主要用于新能源汽车高压连接系统,承担电池与电机间的电流传输,需满足800V高电压平台绝缘与散热需求。公司在技术方面采取精密冷镦+激光焊接工艺,导电性与耐高温性优于行业均值(导电率≥98%)。核心供应商为泰科电子(全球连接器龙头)
高压屏蔽罩主要防止电磁干扰(EMI)影响车载电子系统,覆盖高压线束与控制器。公司的:募投项目"高压屏蔽罩生产线"2025年投产,目标产能提升40%。
充电盖板用冷镦衬套主要为充电接口精密结构件,提升耐久性与密封性,适配快充技术迭代。
汽车通用零部件(新能源/燃油车共用)主要为电磁阀壳体和嵌件与衬套。
其中电磁阀壳体主要用于刹车制动系统(如ABS电磁阀)、变速箱控制单元。
嵌件与衬套为公司明星产品,制动系统铝嵌件全球市占率29.21%(2021年),单车用量3.5只。采用高速深拉伸成型技术,解决金属疲劳断裂问题。
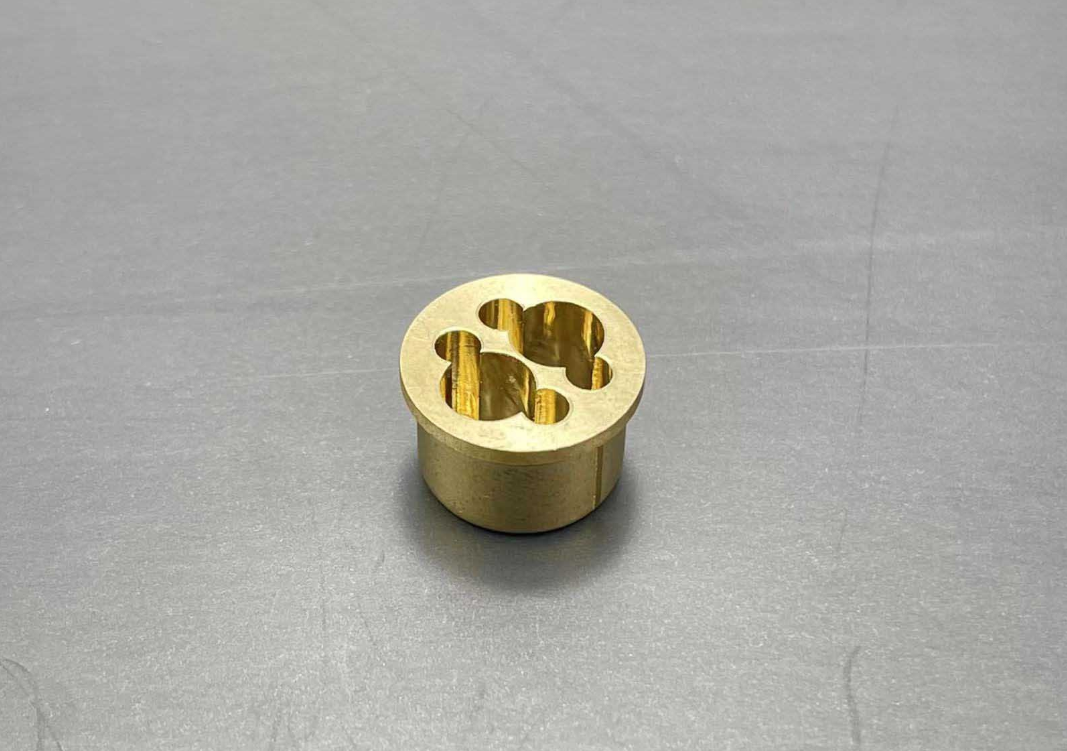
传统燃油车专用零部件主要为变速箱换挡杆和发动机尾气排放执行器衬套。
变速箱换挡杆采用高强度合金钢,抗扭力达200Nm,适配DCT/AT变速箱。
发动机尾气排放执行器衬套能耐受800℃尾气高温,降低摩擦损耗30%。
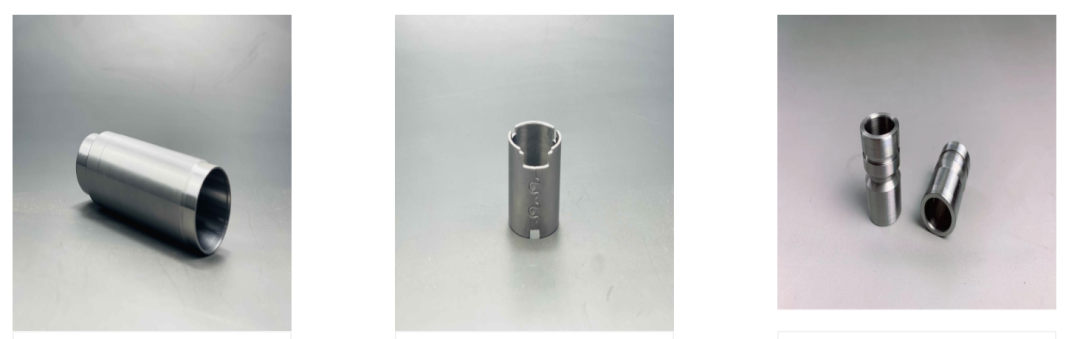
空气悬架系统零部件为公司新兴增长点,主要产品为扣押环与支撑环以及横向稳定杆组件
主要与孔辉汽车(国内空悬龙头)战略合作,2024年量产一代产品;
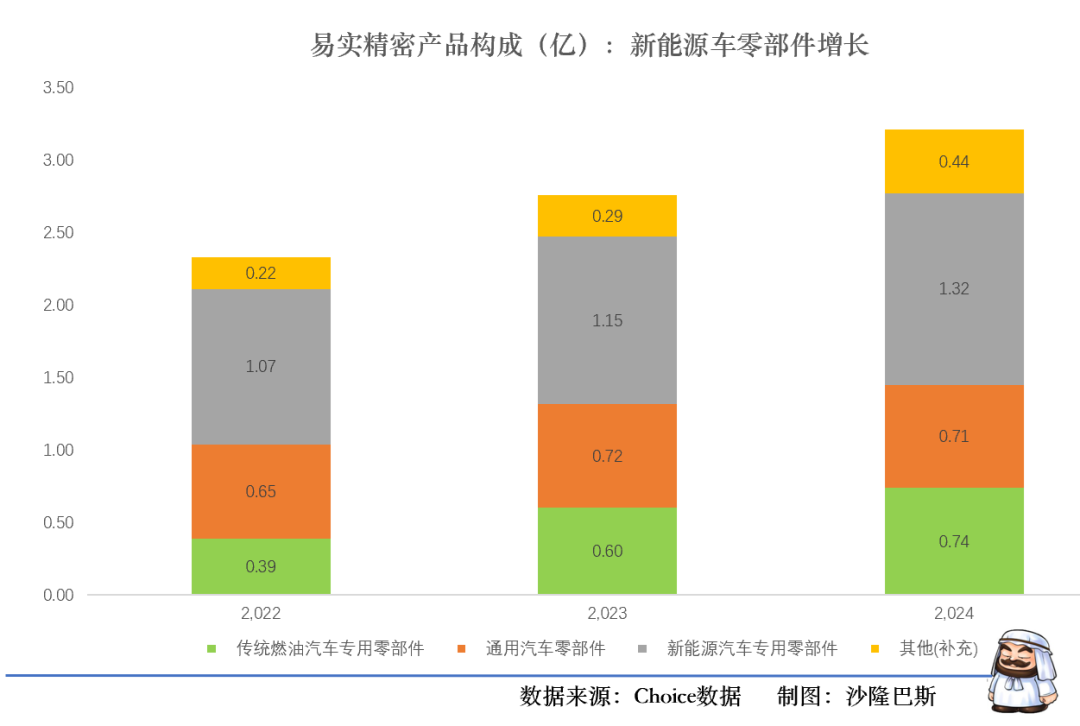
从收入构成看:
新能源业务虽一直为公司最大板块,但占比连续两年下降,从2022年营收占比46.1%下降到2024年占比41.1%。
传统燃油汽车专用零部件为公司的第二大业务,但是营收占比逐年提升,从2022年的16.72%上升到2024年的23.14%。这就有点意思了。
通用汽车零部件的占比也是逐年下降从2022年的27.89%下降到2024年的30.98%。
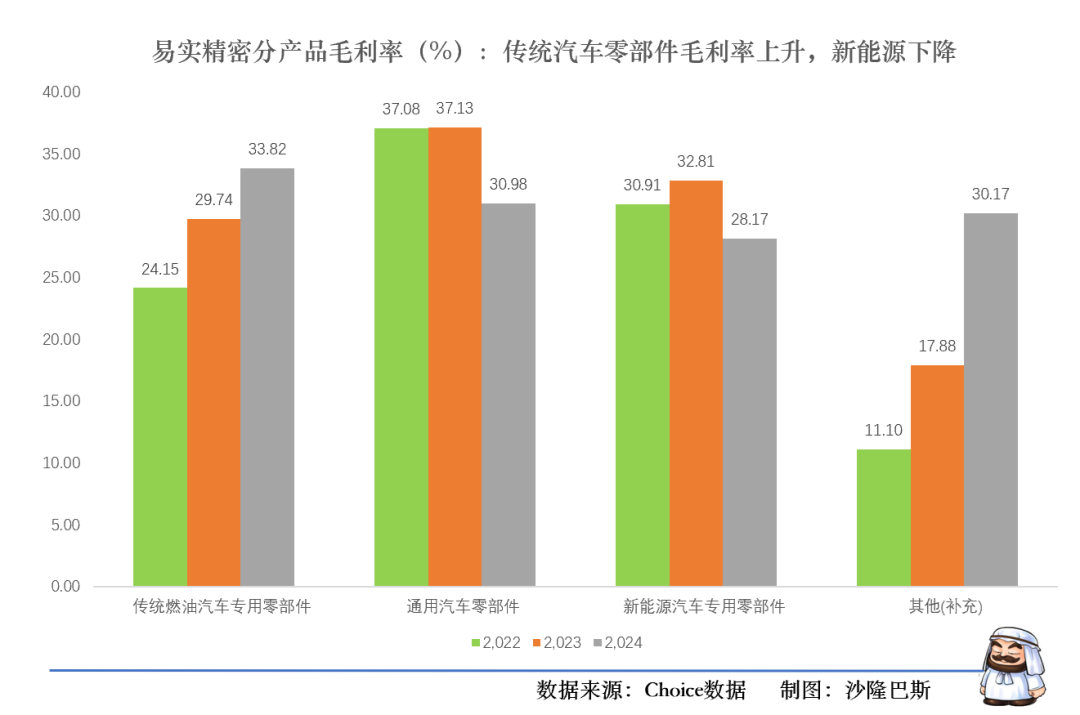
从毛利率变化看,就更加有意思了。
公司传统的燃油汽车专用零部件的毛利率反而是逐年上升的,从2022年的24.15%上升到2024年的33.82%,几乎上升10个百分点。
而新能源汽车的毛利率有点不稳定,从2022年的30.91%下降到2024年的28.17%。
通用汽车零部件的毛利率在2022-2023年保持稳定,但是2024年下降到30.98%,下降6个百分点。
据公司解释,新能源汽车零部件产品单位成本变动主要原因系原材料价格上涨和单位制造费用的影响,2021-2022年直接还可以理解,但是2023-2024原材料成本基本处于下降区间,那么就是制造费用持续上升了。
其实公司的外协加工费呈显著上升趋势(2021年同比+141.62%),核心动因为新能源订单激增(2021年新能源收入+175%)与环保合规刚性约束,公司受限于电镀排污资质(南通停发新证),委托弘夏电镀等合规厂商,镀银件加工费较市场溢价40%(8-12μm镀层+96小时盐雾测试);同时集中自有产能于精密冲压(新能源核心工序),车削/钻孔等非核心环节外协,单价(0.23元/件)处于市场区间(0.20-0.25元),这是硬伤。
从营收看
新能源汽车专用零部件是唯一过亿单品,从2022年的 1.07亿上升到2024年的1.32亿。
传统燃油汽车专用零部件的增速较快,有可能成为下一个过亿单品,从2022年的0.39亿上升到2024年的0.74亿。
整体看,传统燃油车业务增速(37.6%)反常高于新能源车(11.0%),可能是统计口径调整(如将混动部件计入燃油车)。
从成本增速看,新能源汽车领零部件的成本增速高于收入增速,而传统燃油车零部件的收入增速大于成本增速。造成了毛利率的错配。
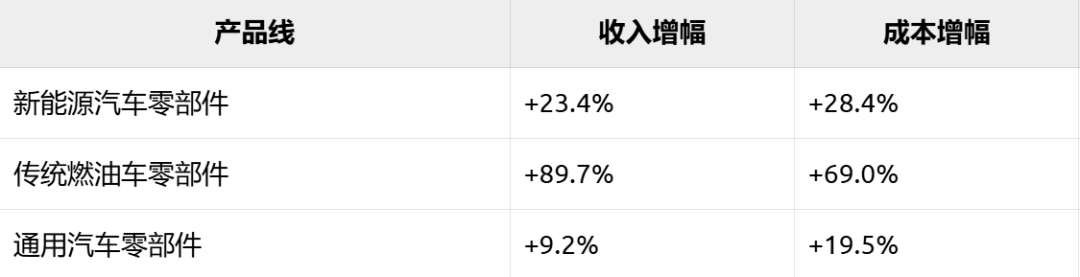
所以最后看公司的产品结构就有点意思了:
主力产品增长乏力,新能源业务收入增速(11%)与毛利率(28.2%)双降,呈"增收不增利"状态。传统业务利润占比三年提升12.2p,与行业电动化趋势形成背离。仅传统燃油车业务实现成本增速低于收入增速,其他业务均存在成本管控失效。
2024年公司研发投入 1,525.42万元,占营业收入比例4.75%(同比上升0.09个百分点),研发人员46人,占员工总数14.74%。其中博士1人、硕士1人、本科27人、专科及以下17人。新增10名技术人员,团队持续扩容。研发项目主要是在新能源汽车高压部件、智能驾驶系统及新工艺领域形成技术储备。包括Tesla Fakra线束端子外壳的研发。
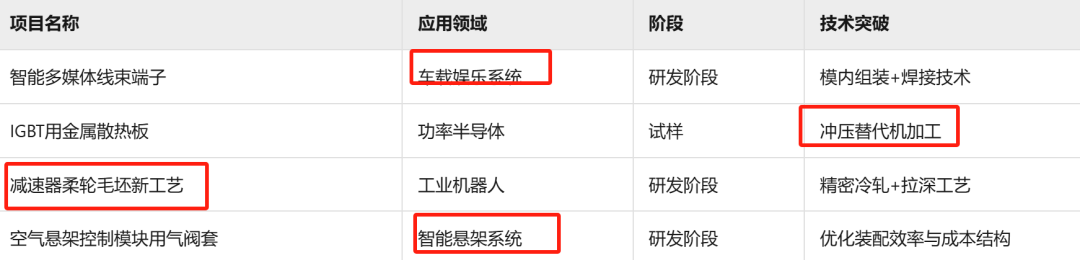
公司与孔辉汽车独家供货(2024年签署战略框架协议),保隆科技2025年迅速上量,大陆汽车项目批量供货,拓普集团项目测试进展顺利,另有其他多个客户也已经小批供货。与孔辉汽车签订战略合作协议,现有扣压环和支撑环合作的基础上,共同开发控制器、减震器上的相关金属零件。
公司同时在资本市场也开始了布局,2025年6月,公司公告以1.6亿现金收购通亦和精工(无锡)股份有限公司51%股权的核心目的为弥补精冲技术短板,完善金属成型工艺链,具体协同性体现在以下三方面:
技术协同:通亦和拥有20项精冲模具专利(含3项发明专利)及液压精冲技术优势,填补易实精密在精冲模具开发与高端设备领域的空白,双方技术融合后可提供金属成型全工艺解决方案(机加工+冲压+精冲)。
客户与市场协同方面,易实客户以德系车企供应链为主,通亦和客户覆盖佛吉亚、麦格纳等全球头部Tier 1,双方客户资源互补;
通过交叉销售,易实可向通亦和客户导入精密机加工件,通亦和则借助易实渠道拓展精冲产品份额。在供应链协同方面,双方整合双方原材料采购规模(年金属采购量超万吨),优化采购流程,降低铜、铝、模具钢等核心材料成本5%-8%,强化成本竞争力。
此次收购将加速易实精密向“模具+产品”一体化解决方案商转型,并为空悬部件(如三代焊接环产线)等新业务提供技术支撑。通亦和承诺2025 年-2027年,扣除非经常性损益后归属于母公司股东的净利润分别为 2800万元、3200万元、3600万元。
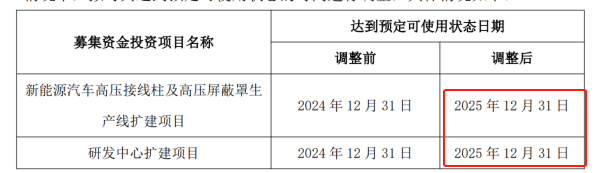
不过公司自身的募投项目也一再延期,好消息是2025年基本可以投产了。
4.增收增利,24年增速下降,资产高速扩展,现金流为正,资本开支增加,24年高比例分红
公司2022-2024年营收CAGR为14.69%,净利润CAGR达16.66%,盈利能力持续强化。增收增利,但2024年增长动能减弱。
公司在2024年营收达到3.21亿最高峰,净利润也达到最高峰0.54亿。不过最近三年公司无论是营收增速还是利润增速,均出现逐年下降趋势。
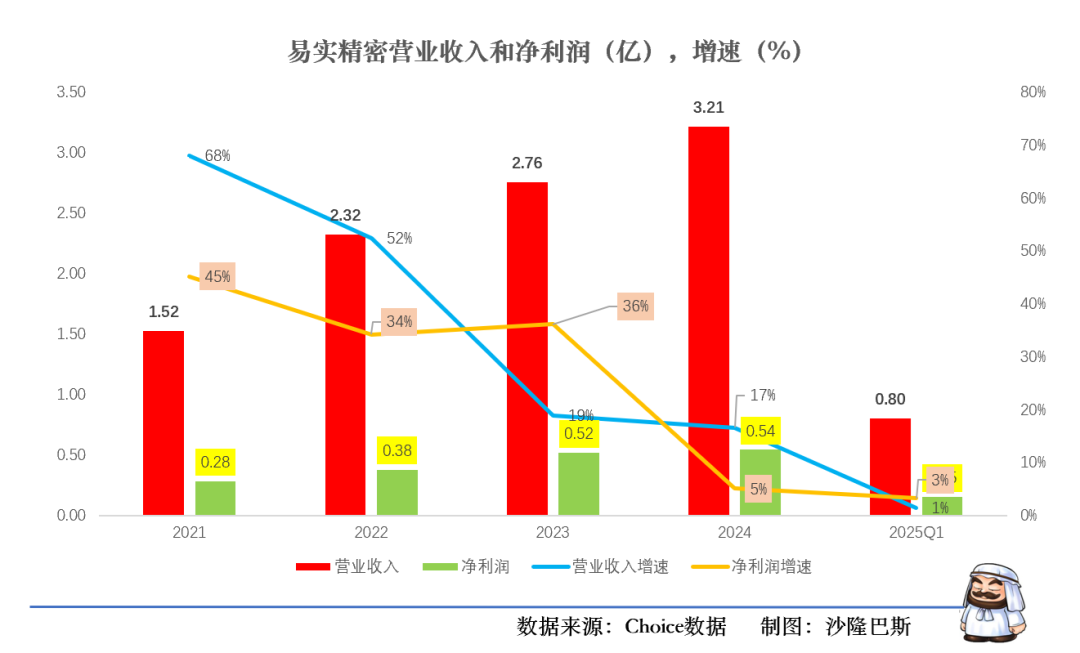
根据是2024年年报,公司2024年实现营业收入3.21亿元,同比增长16.56%。归母净利润5410万元,同比增长5.03%,净利润增速低于营收增收。扣非净利润:5141.55万元,同比增长15.69%,综合毛利率30.37%,同比下降1.31个百分点(主因原材料成本压力及产品结构调整)。净利率17.16%,同比下降1.97个百分点。
2025Q1公司实现营业收入7,993.26万元,同比增长1.33%,归母净利润1,503.92万元,同比增长3.22%,扣非净利润:1,461.39万元,同比增长4.53%。
公司的总资产不断扩张,从2022年(3.44亿)增长到 2024年(5.23亿),增长52%,2025Q1达5.3亿。主要是固定资产从0.9亿增至2.14亿(产能扩张),货币资金从0.35亿增至0.7亿(流动性增强)。
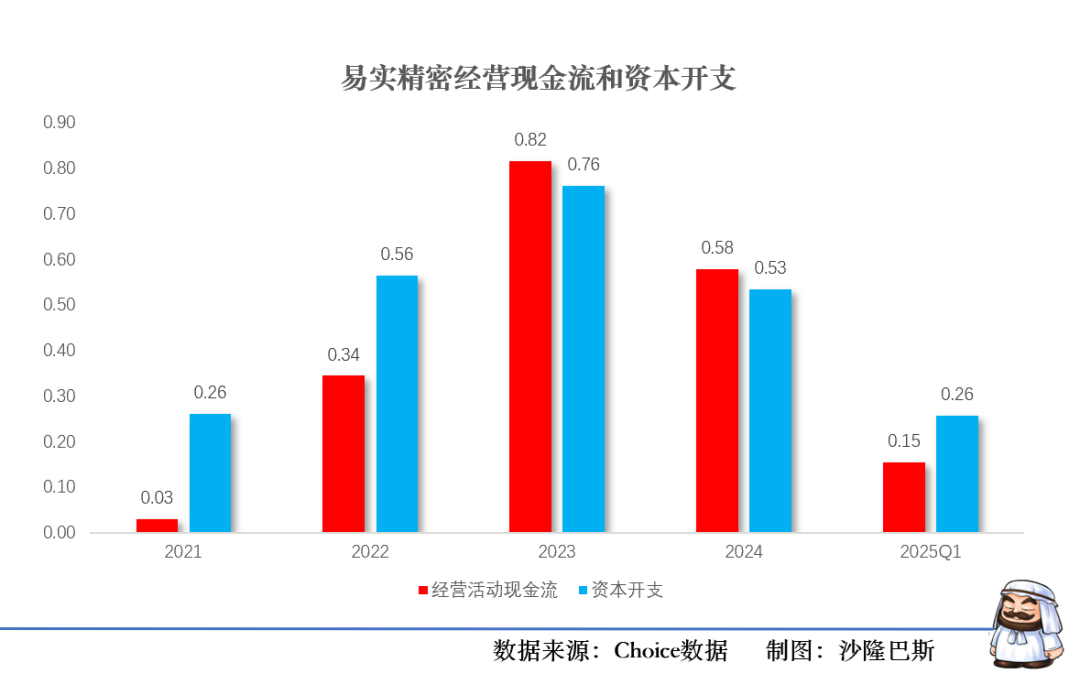
公司的经营现金流一直为正,2022-2024累计净流入1.74亿,2024年同比下降29%,达到0.58亿。公司的净现比(经营现金流/净利润)持续>1(2023年达1.55),盈利质量高。
同时公司20220-2024年资本开支净流出1.86亿,2024年未0.53亿,同比下降29.8%。公司的负债率从2022年(34.9%)下降到2025Q1(18.5%),仍然有加杠杆区间。
公司在分红方面颇为慷慨,最近2年累计分红6769万元(2022年没有分红),2024年分红4835万元,占净利润89.37%。
小结
公司最近三年增收增利,但是增速已经下来。新能源占比最大但是份额和毛利率双降,传统反而逆势增长,不得不说公司有点跟市场玩的不一样。制约公司毛利率的除了原材料价格,制造费用过高也是一个问题,毕竟现在原材料基本下来了,而制造费用高,更多还是因为公司有基本技术缺陷,25年公司布局收购能弥补这一块布局,同时公司在研项目积极布局空悬和半导体,有望能给公司带来新的增长曲线。
本文作者可以追加内容哦 !

