一、债市综述
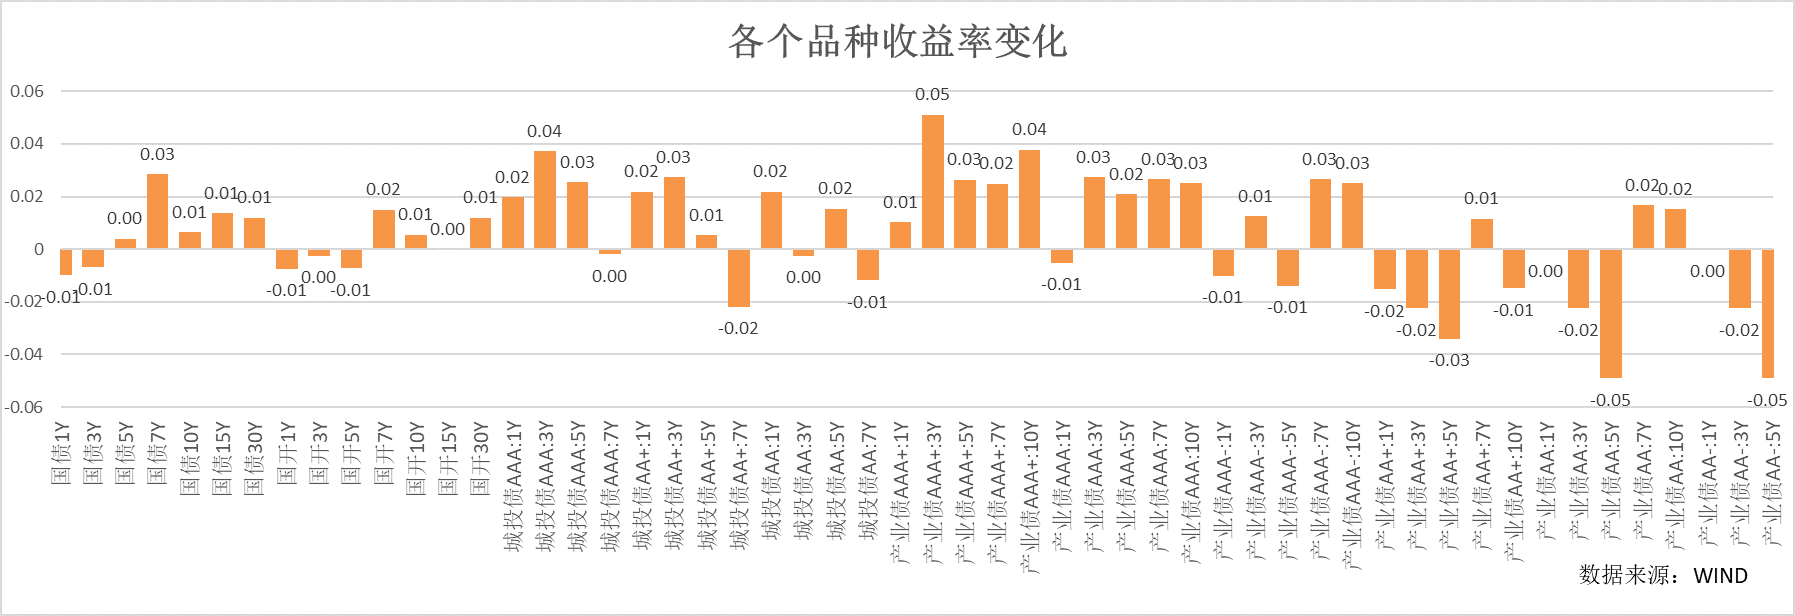
周内(6月23-27日),债券收益率整体呈现先上后下的震荡格局。收益率分化显著:短端受益于资金面宽松及跨季央行呵护,1年期国债活跃券(250008)收益率大幅下行4.6BP至1.36%;长端收益率则受市场风险偏好提升影响,周初快速冲高,后随基本面数据利好及供给压力放缓,收益率逐步回落。资金面与机构行为方面,央行大额投放,银行日均融出继续放量,令税期资金平稳,存单发行利率下行至1.64%;机构在利率下行空间有限背景下转向利差博弈,杠杆和久期进一步提升。信用利差方面,整体震荡中继续压缩,ETF规模上行推动长久期品种利差收窄,AAA评级逼近历史低点。
二、影响债市主要因素或事件
资金利率:
周内(6月23-27日)逆回购累计投放 20,275亿元,到期 9,603亿元,净投放 12,672亿元(创年内单周次高,仅次于1月春节备付期)。MLF操作投放 3,000亿元(净投放1,180亿元),叠加此前6月6日1万亿元3个月期买断式逆回购和6月16日4,000亿元6个月期买断式逆回购,中长期净投放合计 3,180亿元(高于3月跨季的1,630亿元)。周内政府债净缴款飙升至 7,498亿元(年内次高)。资金利率维持相对稳定,隔夜资金维持低位DR001全周围绕 1.37% 窄幅震荡,R001前四日稳定在 1.44% 左右(周五升至 1.46%);7天利率大幅攀升:DR007由周一 1.51% 逐日升至周五 1.70%(周度上行 13bp),R007由 1.56% 升至 1.92%(周度上行 24bp)。跨季资金成本升幅(36bp)与一季度持平,但显著低于2022-2024年同期平均幅度(74bp)。银行体系日均净融出规模升至 4.94万亿元(前值4.52万亿元),创年内新高。存单利率基本持平:加权发行利率环比降1bp至1.64%,二级1年存单收于1.6375,周内下行0.25bp。票据方面,利率分化上行:1M票据利率收于 0.90%(较上周上行 26bp),3M收于 1.10%(上行 9bp),6M收于 1.16%(上行 11bp)。大行转为净卖出41亿元(前周净买入),6月累计净买入 738亿元(2024年同期 399亿元)。
本周(6月30-7月4日)逆回购到期20,275亿元(创历史次高,仅次于2月春节后首周),政府债净缴款降至-59亿元(国债-802亿元 + 地方债742亿元)。存单到期2,767亿元(压力显著缓释,7月全月到期量降至2.8万亿元)。跨季最后一日(6月30日)隔夜利率或短期冲高。7月初财政支出助力流动性自发转松,但需关注央行对逆回购到期的对冲力度。
三、债市展望
上周债券收益率窄幅震荡,资金维持宽松,基本面数据偏弱成为机构持续“卷利差”的主要原因,但市场风险偏好走高,使得整体市场稳定性有所减弱。机构行为方面,增仓但并没有增收或限制后续债市资金的正向循环。关注跨季后资金面是否会更为宽松,同时需要关注市场风险偏好对资金大类资产配置的影响,整体上债券收益率仍将维持区间震荡的走势,但在收益率和利差都在绝对低位下,虽然市场有博弈无风险收益率进一步下行的动力,但整体分歧也可能加大。
风险提示:基金有风险,投资需谨慎;过往业绩不等于未来收益,基金业绩表现具有波动风险。
基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩及净值高低并不预示其未来业绩表现,基金管理人管理的不同基金的业绩并不互相保证。本资料不是法律文件,仅供具备相关基金知识的内部工作人员交流使用,请勿作为产品宣传材料向投资者推介。本资料中的信息或所表达的意见并不构成实际投资结果,也不构成任何对投资人的投资建议。投资人购买基金时,应详细阅读《基金合同》《招募说明书》及《产品资料概要》等基金法律文件,并选择符合自身风险承受能力的产品进行投资。投资有风险,敬请理性选择。
本文作者可以追加内容哦 !

