$东岳集团(HK|00189)$ $三美股份(SH603379)$ $巨化股份(SH600160)$ 三代制冷剂最核心的投资逻辑:配额+头部企业垄断+需求稳步增长+三代不可轻易被替代。
1、供给配额限制
三代制冷剂配额基准年是20-22年,2024年冻结在基准线,24年以后三代制冷剂无论下游需求怎么样,上游的供给不会增长。自2029年开始削减,未来较长一段时间,三代制冷剂将成为主流。削减原因是三代消耗臭氧潜能值ODP为零,但温室效应指数GWP比较高。削减进度如下:
2、头部企业垄断市场
据2025年生态部已经公告的配额数据,三代制冷剂主要品种销量前五的企业销量占各品种销量86%-100%,行业集中度非常高。
3、四代成本高昂且技术不成熟,数十年时间内三代制冷剂不会被完全替代;
四代HFO-1234yf是完全可以三代R134a,目前主要用途是汽车空调,三代制冷剂六大品种,仅R134a有四代替代品,其他品种目前没有合适的替代品。
欧美少数汽车才安装了四代1234yf空调。1234yf即使N年后不考虑霍尼韦尔和科慕的专利费,售价至少7万以上才有合理利润,目前在欧美售价30万/吨左右。只有三代制冷剂价格不断上涨,才能通过市场手段完成四代对三代的替代,不然有更便宜的三代,为什么要用四代?三代2024年开始执行配额,但是目前没有适用于家用空调的四代制冷剂,也没有相应的压缩机。所以替代过程会非常缓慢,要完全是十年以上的历程。
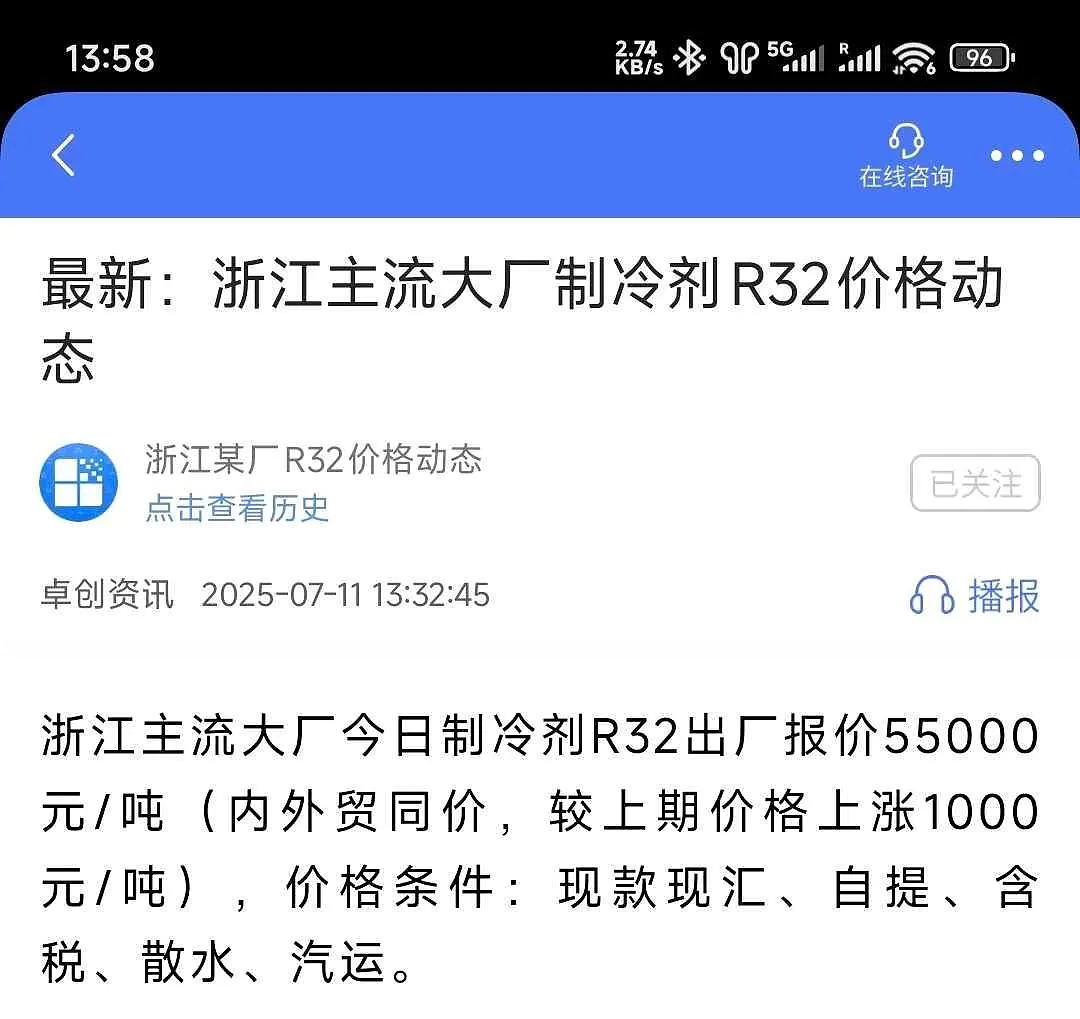
4、制冷剂占空调的成本极低,涨价不影响销量;
家用空调制冷剂约0.8KG/台,制冷剂涨价1万/吨,对应一台空调成本才增加8元,未来几年可以看到三代制冷剂涨N倍,R32 23年底1.8万,现在已经5万,只是涨价的开始,正菜还没上桌。#氟化工迎涨价利好,巨化股份创历史新高# $巨化股份(SH600160)$$三美股份(SH603379)$ #三代制冷剂涨价逻辑#
本文作者可以追加内容哦 !

