基于公开信息,结合其业务布局、行业趋势及市场预期,以下是对金沃股份(300984.SZ)当前股价、估值及未来走势的综合分析:
一、**核心业务基本盘:轴承套圈稳健增长
1. 行业地位与产能扩张
- 公司是国内轴承套圈龙头,全球前五大轴承厂商(舍弗勒、斯凯孚等)的核心供应商,客户集中度高(前五大客户占比超90%)。
- 通过技改和产能扩张(如墨西哥基地建设、锻件产能提升),成本优势凸显。募投项目达产后,轴承套圈年产能将达5亿件,支撑主业20%-30%的增速。
2.盈利改善空间
- 向前延伸至锻件加工、向后拓展热处理工艺,净利率有望从当前的10%提升至15%以上,增厚利润弹性。
二、人形机器人业务:核心估值驱动力
1. 丝杠切入特斯拉供应链
- 已通过Tier 1供应商**新剑集团**进入特斯拉人形机器人丝杠供应链(Tier 2),签署保密协议并计划2025年供货7000台,2026年扩至20万台。
- 丝杠占机器人单机价值量近20%,技术壁垒高,与公司轴承套圈工艺重合度达60%-70%,具备协同优势。
2. 产能与增长预期
- 灵巧手丝杠产线2025年3月投产,单线年产能50万套(产值2亿),规划3年内扩至20条线,贡献营收40亿+,净利润8亿+。
- 对比同行**五洲新春**(丝杠同赛道,市值139亿),金沃当前市值75亿,若丝杠放量,估值对标存在翻倍空间。
三、绝缘轴承:新能源汽车第二增长曲线
- 自主研发的**绝缘轴承套圈**解决电动车轴承电腐蚀问题,替代高价陶瓷轴承,成本优势显著。
- 已送样测试,受益于新能源汽车高压化趋势,潜在市场空间达百亿级。
四、估值与股价驱动因素
1. 盈利预测与估值锚定
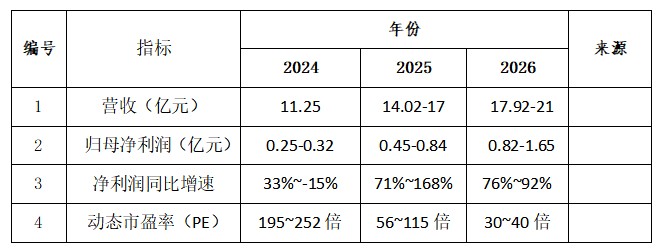
下表总结了机构对金沃股份未来三年的盈利预测及估值变化趋势:
短期估值偏高但具消化基础:当前PE(232倍)显著高于行业均值(40倍),反映市场对机器人业务的溢价。若2025年利润翻倍增长,PE将快速回落至56-115倍。
目标市值锚定:
保守场景(主业+绝缘轴承):2026年利润1.65亿,给予40倍PE,市值66亿。
乐观场景(丝杠放量):若丝杠贡献净利8亿,整体利润近10亿,对标五洲新春或美股RBC(PE 44倍),市值看至400亿+。
2. 催化剂与股价节奏
2025下半年:特斯拉机器人量产进度、新剑订单落地、墨西哥工厂投产。
2026年:丝杠产能爬坡、绝缘轴承渗透率提升,利润增速或达90%+,推动估值切换。
五、风险提示
1. 量产不及预期:特斯拉机器人出货量若低于7000台,丝杠业务增速将承压。
2.技术替代风险:陶瓷轴承降价或新工艺出现,可能挤压绝缘套圈需求。
3.资金压力:定增募资9.5亿扩产,若项目回报延迟,短期财务费用上升。
结论:股价走势推演
短期(6-12个月):估值高位震荡,股价波动取决于机器人订单兑现(如2025Q3新剑供货确认)。若量产顺利,目标价看80-100元(对应市值100亿-120亿)。
中长期(2026-2027):若丝杠/绝缘轴承渗透率提升,利润增至5亿+,市值有望突破200亿,对应股价翻倍。
关键节点需跟踪:
2025Q3:特斯拉机器人量产进度;
2026Q1:墨西哥工厂产能释放;
绝缘轴承车企认证进展。
> 风险收益比提示:当前估值已部分透支机器人预期,建议逢回调布局,紧密跟踪量产里程碑。若所有业务顺利落地,2026年市值百亿仅为起点,翻倍空间可期;反之则面临估值回落风险。
郑重声明:以上资料和分析均基于公开资料和网络资源,仅供分析参考,不作为投资建议。
追加内容
本文作者可以追加内容哦 !

