当下稳定币是十年一遇的重大题材,但是当下稳定币有一个重大的问题!就是除恒宝之外没有一个公司是有连续性的,走成坑坑洼洼!整体的龙头全是压在3板之下,而当下六一路出了恒宝之后,也尝试打造成新的:楚天龙、东信等,但多没有失败,为什么?
核心原因:1、没有情绪龙头突破。2、无新的题材变量。3、没有唯一性!
而当下当下出现了,RWA里的最新分支:RDA!是主线里的新变量题材,又有上海物贸打破5板的压制,而且他打造成又有唯一性和垄断性!但是成功也要看资金和推动性了!而这个也是为什么六一路1.1亿敢点火封板的原因!
一、资金态度:六一路1.1亿打造新中军!
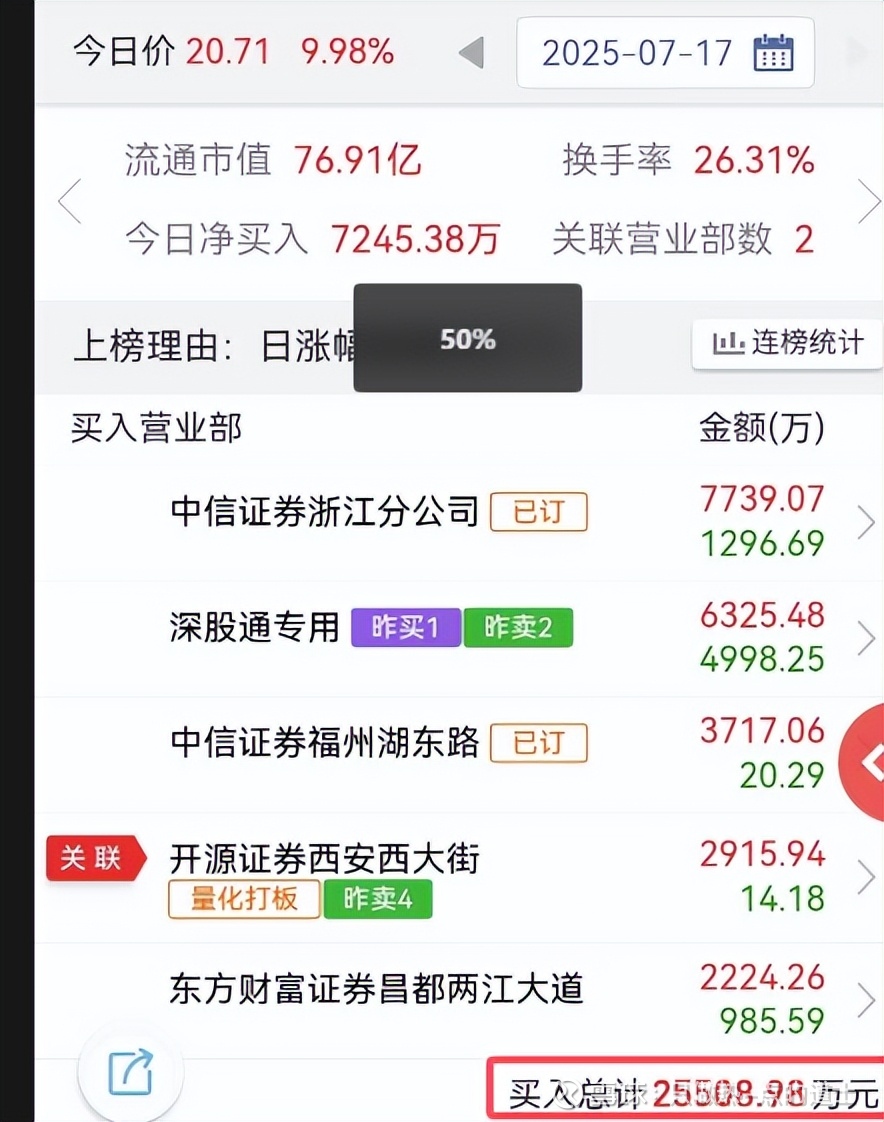
从这个龙虎榜可以看出来,整体除了六一路的1.1亿之外,还有呼家楼的2224万+北向的6325万,从这里可以看出来,他们的合力性整体不错,但是有一个量化西大街和呼家楼多可能是明日的抛,整体也就是6000万左右!还有前面的套盘!
那我们就得思考,为什么是它?
二、为什么是唯一具备RDA/RWA题材的公司?
1、国家级政策试点承接者
公司深度参与央行上海“先行先试”的首个示范项目——航运供应链区块链存证平台,被列为结构性货币政策工具创新案例,直接探索人民币稳定币在跨境物流支付场景的应用。
央行首个示范项目:航运区块链存证平台被列为上海自贸区“先行先试”唯一案例,支撑人民币稳定币跨境结算。

浦江数链核心股东:参股7%共建国家级区块链底座(蚂蚁链、腾讯云参与),承担沪港稳定币跨境通道功能,为最小市值参股上市公司。
2、RDA(真实数据资产)的深度落地
公司通过旗下 “船视宝” 平台,将全球 24 万艘商船的 290 亿条船位数据、5000 余个港口的动态信息等封装为标准化 RDA 资产。这些数据不仅用于航运调度,更通过区块链存证实现跨境贸易的真实性校验 —— 例如,东南亚货主使用 “货运宝 CNY” 稳定币支付运费时,需依赖船视宝的实时货物位置数据进行质押验证,形成数据 - 资产 - 交易的闭环。这种数据资产化的实践使其成为 RDA 领域的 “基础设施级” 服务商。
3、RWA(真实世界资产)的通证化突破
公司在航运资产通证化领域已实现多个首创:
船舶资产拆分:将一艘估值 2000 万美元的散货船拆分为 20000 枚通证,投资者可通过数字人民币或稳定币认购,使传统千万级投资门槛降至 1000 美元,资产流动性提升 300% 以上。
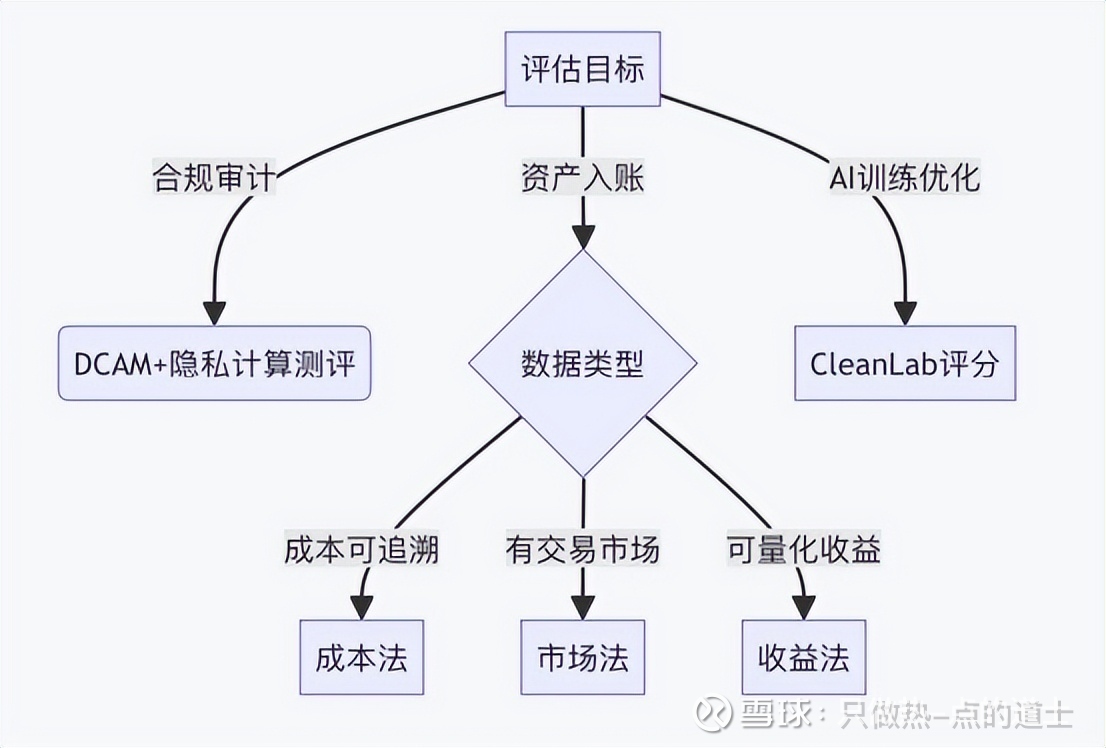
运费收益权代币化:联合东方海外物流开发 “运费通证(FRT)”,通过智能合约实现跨境运费实时清算,结算周期从 T+30 天缩短至 T+0.5 天,资金周转率提升 60%。
这种 “数据资产化 + 资产通证化” 的双重布局,在 A 股市场中绝无仅有。
4、与其他公司的差异化对比
上海钢联(RDA 为主)
虽将钢材贸易数据封装为 RDA 并探索 “STEEL-CNY” 稳定币,但未涉及船舶、港口等实体资产的通证化,仅停留在大宗商品数据层面。
协鑫能科(RDA 为主)
光伏电站数据资产化虽成功,但未延伸至资产通证化环节,且场景局限于能源领域,缺乏跨境贸易的复杂性。
四方精创(技术支持)
作为香港稳定币基建服务商,侧重区块链底层技术,缺乏实体数据资产支撑,无法形成 “数据 - 资产 - 交易” 的闭环。
结论:公司是唯一在 ** 数据资产化(RDA)与资产通证化(RWA)** 两端均实现规模化落地的公司,其业务模式覆盖 “数据采集 - 资产确权 - 跨境清算” 全链条,形成不可复制的竞争壁垒。
三、唯一性与稀缺性
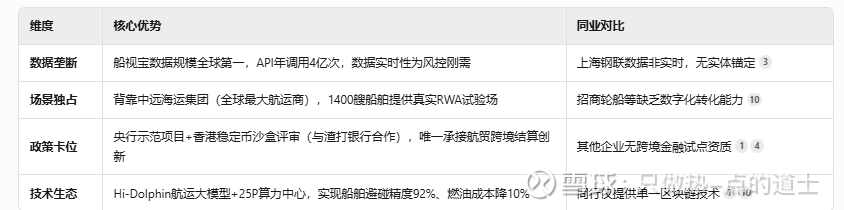
1、数据垄断性
覆盖范围:船视宝平台覆盖全球 90% 商船轨迹、5000 余个港口、4 万多个泊位,累计调用 API 接口近 4 亿次,日均新增数据量超 1TB。
实时性:船舶位置误差 < 5 米,港口拥堵、碳排放等动态数据更新频率达秒级,可精确反映实体资产的运营状态。
这种数据密度与精度在全球航运领域无出其右,构成基础设施级稀缺资源。
碳排放轨迹数据独家应用于香港碳交易试点,单船减碳量可代币化交易(如绿色甲醇船年减碳12万吨)。
2、政策背书与生态壁垒
作为中远海运集团唯一数据运营主体,深度参与上海数据交易所、浦江数链(参股 7%)等国家级数据要素平台,主导制定航运数据资产化标准。该平台是上海自贸区稳定币的底层区块链,承担RDA资产上链确权功能。
与腾讯、中国太保共建 “航运数据资产链”,在数据确权、跨链互通等关键环节占据先机,形成 “数据 - 技术 - 政策” 三位一体的护城河
3、央企场景+技术融合优势
背靠中远海运集团(全球第三大船队),直接获取油轮、集装箱船等实体资产运营数据;
自研航运大模型Hi-Dolphin(接入DeepSeek R1),实现船舶避碰精度92%、燃油成本降10%,技术代差显著。
4、跨境贸易的 “人民币稳定币入口”
场景穿透性供应链金融:中小货代通过船视宝数据资产质押融资,成本从 12% 降至 5% 以下,2025 年 Q1 相关业务规模突破 20 亿元。跨境结算:“货运宝 CNY” 在东南亚航线渗透率达 15%,替代美元结算降低汇率风险,预计年节省成本超 3 亿元。
这种场景穿透性使中远海科的 RDA/RWA 业务具备高频、高粘性特征,形成可持续的现金流。
牌照与合规优势若与浦发银行、浦江数链联合申请香港稳定币牌照(类似渣打模式),将从硬件供应商升级为合规金融基础设施提供方,打开百亿级市场空间。作为上海市属国企,直接受益于地方政府的战略倾斜,例如上海自贸区试点境内离岸人民币稳定币,中远海科可能成为首批试点单位。
四、市场空间:万亿级赛道的核心受益者的三大增量!
1、增量一:航运数据资产化(RDA)
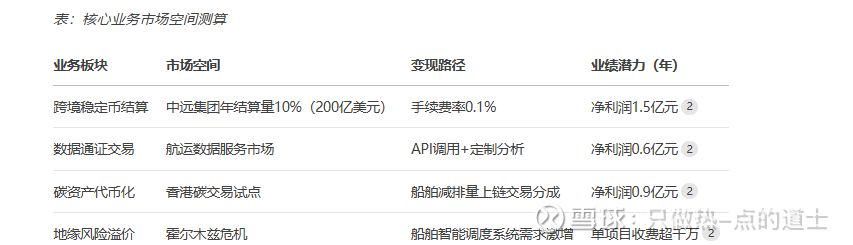
基础市场:国家数据局测算航运数据年交易规模30亿元(碳排数据占60%),公司作为运营方分成比例20%+(年利润6亿元)。
衍生价值:数据增值服务(航线优化、供应链金融)年市场空间超50亿元。
2、增量二:实体资产代币化(RWA)
跨境结算:渗透集团200亿美元年结算额的10%,抽佣0.1%即2000万美元利润。
船舶通证化:全球航运资产代币化规模预计2030年达6000亿美元,公司技术方案可抢占5%份额(300亿美元)。
3、增量三:碳资产金融化
船舶减排量代币化(如绿色甲醇船)纳入香港碳交易试点,年利润潜力0.9亿元。
4、长期市场空间(2030 年)
全球 RWA 市场
预计 2030 年规模达万亿美元,RDA 作为底层数据支撑,若占据 10% 份额则超千亿美元。公司凭借航运数据垄断性,有望占据其中 15%-20% 的市场份额,对应收入 150-200 亿美元。
碳资产交易
船舶碳排放数据资产化后,预计 2030 年交易规模超 300 亿元,公司作为数据服务商,分成比例可达 20%-30%,对应收入 60-90 亿元。
本文作者可以追加内容哦 !

