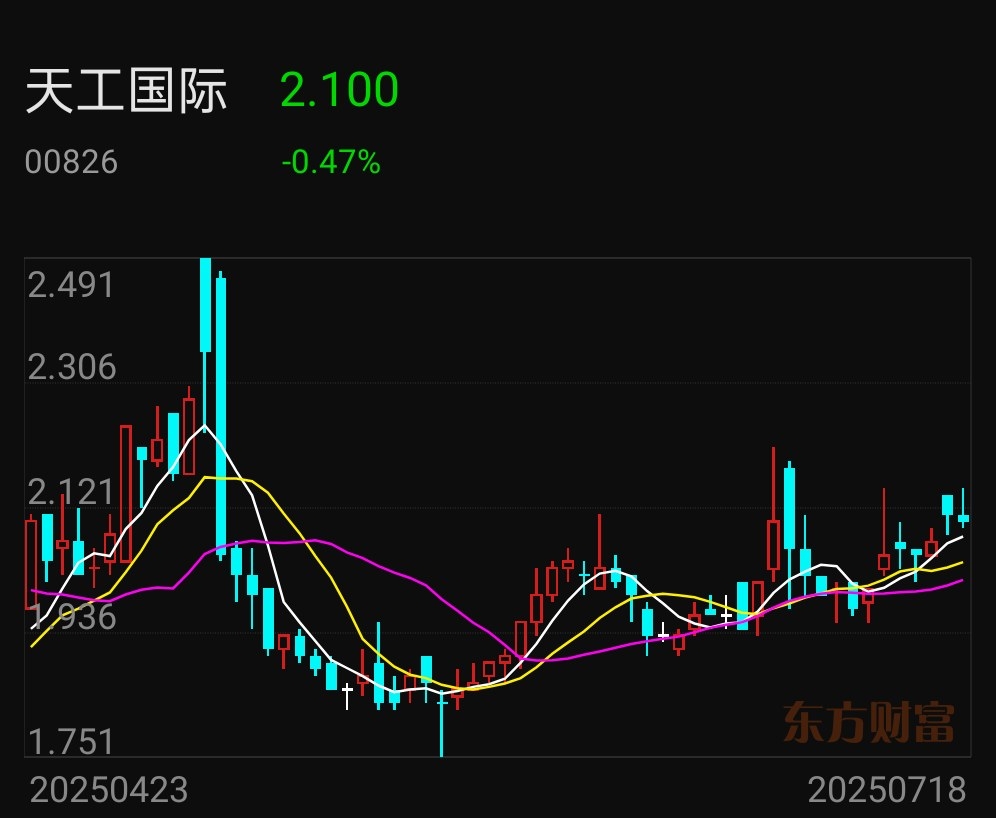
以下是针对**天工国际(00826.HK)**的综合投资分析,基于公司业务布局、财务表现、战略合作及行业前景等多维度评估:
---
### **一、核心业务与行业地位**
1. **四大业务协同发展**
- **模具钢与高速钢**:全球细分龙头,模具钢国内市占率超30%,但2023年受需求疲软影响收入下滑13.2%。
- **切削工具**:2023年收入增长19.7%,毛利率升至29.1%,高端粉末冶金刀具占比提升推动进口替代。
- **钛合金**:爆发性增长板块,2023年收入9.64亿元(同比+165.9%),毛利率31.6%,主要供应消费电子(如手机中框材料)及航天领域(紧固件钛丝)。
2. **技术壁垒与认证突破**
- **粉末钢**:全球唯一全粉末系列制造商,通过北美压铸协会(NADCA)认证,打破欧美30年垄断。
- **高氮钢**:国内首家应用于行星滚柱丝杠量产,解决国产丝杠“效率低、成本高”痛点,2025年7月连获润孚动力、恒而达两大客户。
3. **政策红利驱动**
- 国资委“新一轮找矿突破战略”及新材料产业政策,强化钛矿供应链安全(海绵钛成本占钛材60-70%)。
- 高端钛材入选《重点新材料目录》,受益税收优惠及研发补贴,加速国产替代。
---
### **二、财务表现与增长动能**
| **指标** | **2023年** | **2024年** | **趋势** |
|------------------|----------------|----------------|---------------|
| **营收** | 51.73亿元 | 48.32亿元 | 同比-6.4% |
| **净利润** | 3.70亿元 | 3.59亿元 | 同比-3.5% |
| **钛合金增速** | +165.9% | — | 消费电子占比72-83% |
| **切削工具毛利率**| 29.1% | — | 同比+1.6个百分点 |
- **短期承压**:2024年营收下滑主因模具钢需求疲软及宏观环境影响,但钛合金和高端切削工具对冲部分压力。
- **盈利改善信号**:
- 钛合金业务持续高增长,消费电子渗透率提升(如iPhone钛边框)及航天订单交付(2025年3月航天级钛丝突破)。
- 泰国切削工具基地产能达1亿支,海外布局优化成本。
---
### **三、战略升级与增长引擎**
1. **高端材料商业化提速**
- **粉末钢**:与恒而达签订5年600吨采购协议(2026年起),用于高端锯切工具,替代进口材料。
- **高氮钢**:卡位人形机器人及高端装备赛道,联合恒而达开发行星滚柱丝杠,提升加工精度与良率。
2. **产能扩张与资本运作**
- **钛合金项目**:子公司天工股份(持股75%)北交所过会,募投3000吨高端钛材项目,达产后有望贡献年收入20亿元。
- **智能制造升级**:为恒而达承建2条丝锥全自动生产线,推动螺纹磨床国产化。
3. **全球化布局**
- 泰国基地达产,切入东南亚供应链;与德国SMS磨床公司合作提升高端设备自给率。
---
### **四、风险提示**
1. **原材料价格波动**:海绵钛价格波动显著影响钛合金毛利率(成本占比60-70%)。
2. **需求复苏不确定性**:模具钢下游(汽车、制造业)需求若持续疲软,拖累整体营收。
3. **技术研发投入**:高氮钢、粉末钢产业化需持续研发,若商业化不及预期恐影响回报。
---
### **五、投资建议与估值**
- **券商目标价**:
- 国盛证券看**2.75港元**(对应15x 2025e P/E),东北证券给予“买入”评级(2025e PE 11.18倍)。
- **现价空间**:截至2025年7月17日收盘价2.13港元,潜在涨幅**29%**。
- **核心观察点**:
钛合金产能释放进度(3000吨项目落地);
粉末钢/高氮钢大客户订单拓展(如机器人、新能源汽车应用);
天工股份分拆上市进展。
---
### 天工国际投资价值核心要素概览
| **评估维度** | **核心亮点** | **潜在风险** |
|--------------------|----------------------------|--------------------------|
| **技术壁垒** | 全球唯一全粉末钢制造商 | 高端材料研发投入产出周期长 |
| **增长引擎** | 钛合金消费电子+航天双驱动 | 海绵钛成本波动大 |
| **政策红利** | 新材料国产替代政策支持 | 制造业需求复苏存疑 |
| **估值水平** | 2025e PE 9.73-15倍(低于行业) | 短期盈利承压 |
**结论**:短期业绩承压,但中长期受益于**钛合金爆发+高端材料国产替代**双主线,当前估值具备吸引力。**建议逢低布局**,重点关注2.5港元以下配置机会,静待2025下半年盈利拐点及分拆上市催化。
本文作者可以追加内容哦 !

