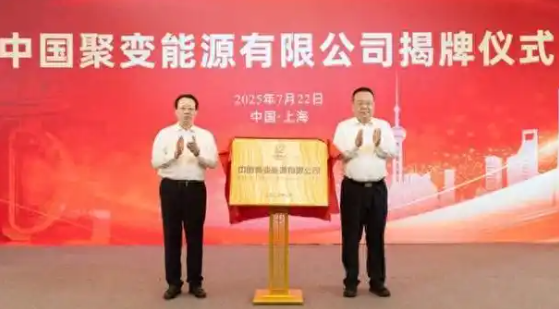
20 年前,若有人预言中国将在可控核聚变领域投入百亿规模,大概率会被视作天方夜谭。但就在 7 月 22 日,这一 “科幻场景” 照进现实 , 注册资本 150 亿元的中国聚变能源有限公司在上海正式成立。这家由中核集团牵头,联合中科院合肥物质研究院、三峡集团等 25 家央企与科研机构组建的新央企,不仅是国务院国资委 “可控核聚变前沿技术攻关实施方案” 的战略落子,更标志着中国在终极能源领域的攻坚进入了 “国家意志 + 市场机制” 双轮驱动的新阶段。
双核布局:从基础研发到工程转化的战略落子
中国聚变能源有限公司的选址暗藏深意 ,上海自贸区临港新片区,正着力打造 “国际级可控核聚变创新策源地”。这与合肥科学岛(EAST 装置所在地)形成了 “基础研发 + 工程转化” 的双核格局,恰与我国核聚变发展 “三步走” 战略高度契合。
合肥科学岛的 EAST 装置已创下 403 秒长时运行的世界纪录,为基础研究筑牢根基;而临港新片区则聚焦工程化与商业化,承接从实验堆到示范电站的转化重任。这种 “研发 - 转化” 的协同布局,既规避了基础研究与产业应用脱节的风险,也为技术快速迭代提供了土壤。
商业化路线图:把 “永远 30 年后” 的梦想拉进时间表
长期以来,“聚变能源距离商业化永远只有 30 年” 是华尔街流传的老笑话,但中国正用具体规划改写这一调侃。从中国聚变能源有限公司披露的路线图看,其商业化路径清晰而紧凑:
短期(2025-2030 年):完成 CFETR(中国聚变工程实验堆)建设,实现 50-100 万千瓦能量输出,这一进度较国际热核聚变实验堆(ITER)明显提速;
中期(2030-2035 年):推动示范电站并网,重点突破氚自持技术,解决聚变燃料的可持续供应问题;
长期(2035 年后):建成商用聚变电站,实现聚变能源的规模化应用。
值得关注的是,三峡集团作为最大民营资本方加入,其在清洁能源运营领域的丰富经验,将为未来聚变电力接入电网提供直接支撑,加速 “实验室成果” 向 “产业级应用” 的跨越。
技术路线:双轮驱动与关键领域突破
在技术路径上,中国采取 “磁约束 + 惯性约束” 双轮驱动策略:磁约束领域以中科院主导的托卡马克装置为核心,惯性约束领域则聚焦中物院主导的激光点火技术。新公司特别设立的 “新型技术验证基金”,首批 5 亿元已明确投向三大关键领域:
高温超导磁体:西部超导已实现供货,为聚变装置提供核心磁场支撑;
液态锂包层:东方电气正全力攻关,是实现氚自持的关键部件;
第一壁材料:安泰科技突破的钨铜复合材料,可承受聚变反应的极端环境。
这些技术突破不仅填补了国内空白,更让中国在聚变关键材料与部件领域跻身全球第一梯队。
产业链机遇:从核心设备到材料端的全面布局
聚变能源的商业化,将带动一条横跨设备、材料、控制系统的庞大产业链。从当前布局看,多个领域已出现明确的受益标的:
核心设备:国机重装的真空室、久立特材的偏滤器、雪人股份的低温系统,均为聚变装置的 “骨架” 级部件;
材料端:西部超导的超导材料、宝钛股份的中子屏蔽材料、中国核电的氚增殖剂,构成了聚变反应的 “血液” 供给系统;
新晋玩家:联创光电的激光点火技术、炬光科技的高能激光器件、天沃科技的等离子体控制系统,正成为惯性约束路线的重要力量。
这些企业虽当前聚变业务营收占比不高,但如同早期投资特斯拉时看重的 “未来现金流”,其在前沿领域的布局已具备长期估值潜力。
资本市场启示:从国家投入到市场爆发的路径
参考美国近三年核聚变私营企业超 48 亿美元的融资规模(以 Commonwealth Fusion 为代表),中国 “国家队 + 市场化运作” 的模式或将催生更具爆发力的资本路径:
2025 年前:专项债与产业基金的持续输血,为技术攻坚提供资金保障;
2026 年后:核心资产分拆至科创板上市,推动技术价值向资本价值转化;
2030 年前后:首个聚变技术独角兽的诞生,可能重塑能源领域的估值体系。
当然,理性看待仍属必要 ,聚变能源的商业化仍面临净能量增益稳定化、成本控制等多重挑战,但其从 “实验室可行” 到 “商业化可期” 的跨越,已因这次国家队的入场而大大提速。
从 EAST 装置的突破到 CFETR 的规划,从 150 亿央企联合体的组建到产业链的全面布局,中国正用 “集中力量办大事” 的制度优势,将可控核聚变这个 “永远 30 年后” 的梦想,拉进具体的时间表。这场能源革命的赛跑中,中国不仅要实现技术突破,更要定义未来能源的规则 ,而这,或许才是中国聚变能源有限公司成立的深层意义。
#社区牛人计划# #中国聚变能源公司成立!百亿资本入局# @股吧话题 @东方财富创作小助手 @社区精选 $东方电气(SH600875)$ $雪人集团(SZ002639)$ $国机重装(SH601399)$
本文作者可以追加内容哦 !

