宏观方面:
美国根据贸易关系动态调整税率,主要分为四档:
1、基准税率(10%)
适用于对美国存在贸易顺差的国家(如英国),以及未在行政令中列明的国家。
2、最低逆差国税率(15%)
针对与美国存在贸易逆差的约40个国家,包括日本、韩国、新西兰、以色列等。
3、特定高税率国家
41%:叙利亚(全球最高税率,政治因素主导)
40%:缅甸、老挝(额外征收转运税标准)
39%:瑞士
35%:加拿大(因“报复行为”及芬太尼问题上调,8月1日生效)
25%:印度
20%:越南、台湾地区
19%:马来西亚、泰国、菲律宾、印尼、柬埔寨
4、欧盟灵活处理
现行关税低于15%的欧盟国家补足至15%,高于则维持不变。
利率方面:
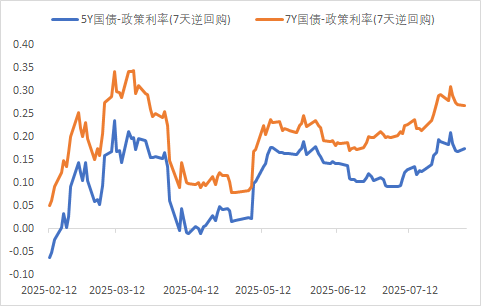
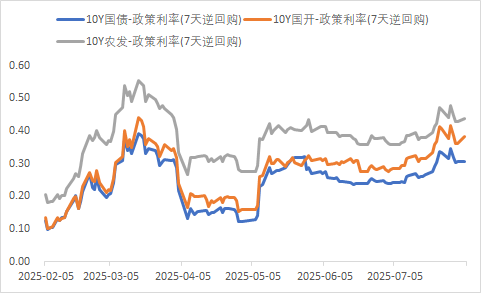
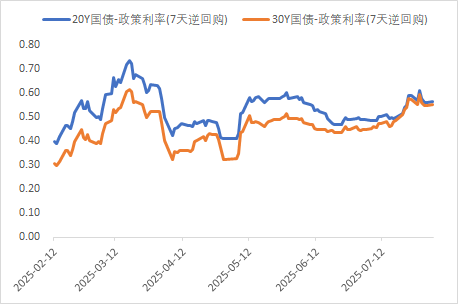
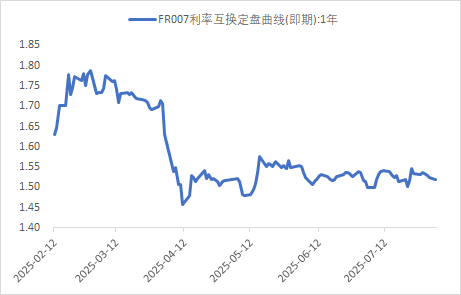
数据来源:同花顺iFinD
截止日期:2025年8月5日
信用方面:
高收益债数据:
周一(8月4日),信用债高收益成交总量70.57E,较周五下滑5.37%;其中,城投债成交量48.12E,增加0.62%;山东成交量18.21E,较周五降低3.34%,此外,贵州、云南成交量较高,分别为9.58E及3.91E。地产债成交量7.27E,增加54.54%;其他产业债成交量15.18E,减少31.15%。
地方政策跟踪:
据新疆财政厅,关于2025年上半年自治区预算执行情况的报告中提到,将不新增隐性债务作为铁的纪律,指导督促262家已退出的融资平台加快剥离政府融资功能,对隐性债务和经营性金融债务“双清零”的融资平台进行核实,分类加快14家未退出融资平台的清退工作,做到“符合一批、申请一批、退出一批”。
转债方面:
今日转债市场有所上涨,中证转债指数上涨0.82%,可转债等权指数上涨0.82%。今日转债市场成交额861.74亿元,成交额相比上个交易日小幅放量。A股三大指数集体收涨,截至收盘,沪指涨0.96%,深成指涨0.59%,创业板指涨0.39%,北证50指数涨0.25%,沪深京三市成交额16158亿元,较上日放量976亿元。两市超3900只个股上涨。板块题材上,PEEK材料、兵装重组、铜缆高速连接板块走高,医药板块调整。
今日钢铁行业涨幅较好,主要受到多重利好因素的推动。首先,政策层面,7月政治局会议再次涉及“反内卷”,明确治理企业无序竞争,推进重点行业产能治理,政策导向有助于优化行业供给结构,提升龙头企业的议价能力和盈利能力。其次,需求端,近期雅下水电工程项目正式开工,将提振基础钢材和特钢需求,而国务院发布的《农村公路条例》释放出乡村基建改造的积极信号,进一步增强了市场对钢铁需求的预期。此外,钢铁行业整体盈利状况有所改善,247家钢铁企业盈利率有所提升,反映出行业利润修复的趋势。部分钢铁企业近期股价涨幅显著,今日有钢铁股出现涨停,带动板块情绪上扬。综上所述,政策支持、需求预期向好以及行业盈利改善共同促成了今日钢铁板块的强势表现。建议关注钢铁板块转债标的。
近期汽车板块涨幅较好。根据中汽协数据,2025年6月新能源乘用车零售渗透率达到53.3%,较去年同期增长4.8个百分点,新能源车销量持续高增长,成为板块上行的重要支撑。7月新能源车零售渗透率预计进一步提升至54.6%。政府持续出台多项政策,如以旧换新、报废补贴等,推动汽车市场销量回暖。同时,针对价格战、产能过剩等问题,政策端加强监管,例如限制零公里二手车、缩短供应商账期等,有助于改善行业生态,提升整体盈利水平。智能化技术加速落地:智能驾驶系统(如L3/L2+)的渗透率持续提升,2025年城市NOA渗透率预计达到27%。同时,自动驾驶技术在出租车、物流等领域的商业化应用逐步推进,为板块带来新的增长点。出口表现强劲:新能源汽车出口延续高增长态势,2025年6月新能源汽车出口同比增长1.4倍,出口需求的持续扩张为板块提供了额外的支撑。行业估值修复预期:尽管板块整体估值仍处于历史较高水平,但部分细分领域如智能化、零部件等具备高成长性,市场对其未来业绩兑现能力的预期较为乐观,推动板块估值修复。综上,新能源渗透率提升、政策支持、智能化技术突破、出口增长、估值修复预期及原材料成本下降等多重因素共同推动了汽车板块的上涨。建议关注汽车板块转债标的。
免责声明:
1、以上内容均来源于我公司认为可靠的渠道,但所载内容和意见仅作为客户服务信息,并非为投资者提供对市场走势、个股和基金进行投资决策的参考。我公司对这些信息的完整性和准确性不作任何保证,也不保证有关观点或分析判断不发生变化或更新,不代表我公司或者其他关联机构的正式观点。
2、以上观点、分析及预测不构成对阅读者的投资建议,如涉及个股内容不作为投资建议。我公司及雇员不就本文内容对任何投资作出任何形式的风险承诺和收益担保,不对因使用本文内容所引发的直接或间接损失而负任何责任。
3、以上观点仅代表作者个人观点,不代表基金管理人观点,不构成实际投资建议,也不代表基金过去及未来持仓。
4、以上所有数据来源若无明确标注均来源自同花顺、iFind,且均经核对,如有差错,以相关数据原始来源所披露为准。本材料以公开信息、内部开发的数据和来自其它具有可信度的第三方的信息为基础。但是,并不保证这些信息的完全可靠。所有的观点和看法基于资料撰写当日的判断,并随时有可能在不予通知的情况下进行调整。
5、所有出现的公司、证券、行业与/或市场均为说明经济走势、条件或投资过程而列举。本资料讨论的策略和资产配置并不代表东兴基金管理有限公司的服务或产品。所有的这些不能视为建议或推荐,以及购买或销售任何证券的要约或邀请,也不能视为采纳任何投资策略的建议。
6、基金或指数的历史业绩不能代表其未来表现。我公司承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资者投资于我公司管理的基金时应认真阅读基金合同、招募说明书、产品资料概要等文件。基金投资有风险,投资基金需谨慎。投资者在购买本公司基金前,请认真完成投资者风险等级测评,购买风险相匹配的基金。
7、以上内容仅供参考。未经东兴基金管理有限公司书面许可,不得复制或散布本资料的任何部分。
$东兴兴利债券C(OTCFUND|009617)$$东兴鑫享6个月滚动持有债券发起C(OTCFUND|013429)$$东兴鑫颐3个月滚动持有纯债C(OTCFUND|020914)$
本文作者可以追加内容哦 !

