截至今日14:00点,沪指创下新高,但创业板指出现下跌。盘面上看,板块与指数间的分化态势比较明显。银行板块的护盘,带动沪指相对抗跌,而题材股的下跌,成为拖累创业板指数的主因。$方正富邦中证保险C(OTCFUND|018099)$$方正富邦信泓混合C(OTCFUND|008182)$$方正富邦远见成长混合C(OTCFUND|017994)$
但我们从近期整体的市场看,大盘从上周三的 3636 点回撤至上周五的3550 点左右,调整空间相对有限。
本周一出现 1.5 万亿元的成交,周二成交温和放量至 1.6 万亿左右并带领大盘再次突破 3600 点,周三两市成交额超 1.7 万亿。从近期市场走势有两个特征:一是大盘整体形态趋势保持良好,目前仍处于上升趋势;二是板块合理轮动。
此外随着市场的震荡走高,两融余额也随之水涨船高,时隔十年重回 2 万亿,再次提振市场信心。
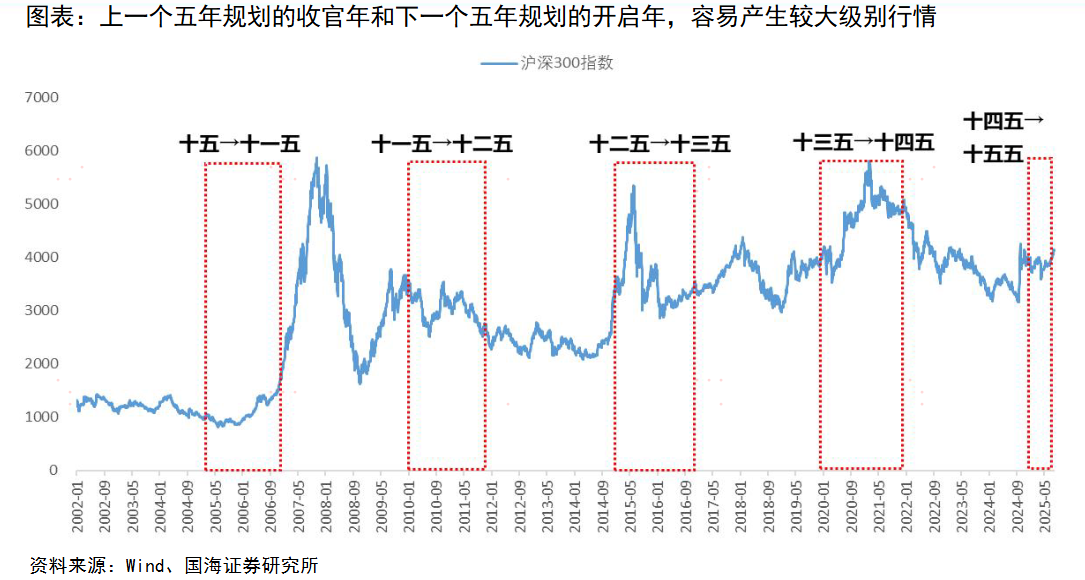
【以史为鉴,五年规划交替前后容易产生大级别行情】
复盘历史,过往四轮牛市(2005-2007、2009-2010、2014-2015、2019-2021)时间节点,往往和五年规划的交替有关,在上一个五年规划的收官年和下一个五年规划的开局年,容易产生较大级别行情。
2025年是“十四五”收官之年、2026年是“十五五”开局之年,若重演历史规律,2025-2026年有机会成为牛市的主升浪
【历史上,股市风险溢价水平可以有较长时间落在“均值-1倍标准差”以下】
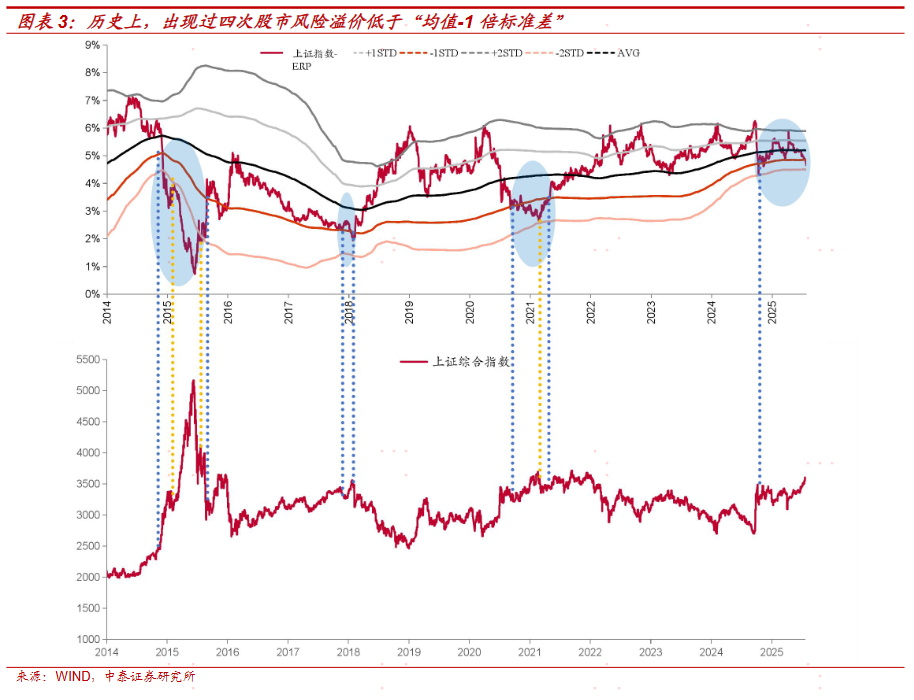
历史上,股市风险溢价落在“平均值-1 倍标准差”以下的时间段并不罕见,比如 2014.12-2015.8、2017.11-2018.2、2020.9-2021.4,持续时间分别为9 个月、2 个月和 8 个月。
除了 2017-2018 年由于流动性快速退潮,股市风险溢价在向下突破“均值-1倍标准差”后未能持续以外,其余时段股市风险溢价均能向下突破至“均值-2 倍标准差”附近乃至更低。
本轮来看,股市风险溢价自 7 月 18 日起连续处于“均值-1 倍标准差”之下,至今仅持续了不到 1 个月。
【对于后续市场怎么看?】
上文我们已经说到了,从近期的市场表现来看,整体形态保持了较好态势,目前看中长期的上涨趋势或是并未打破。
而且近期政策端也有利好。一是最近的政策倾向不断透露出未来财政支出的方向正逐步转向居民端发力,如最新的生育补贴,免除公办幼儿园学前一年保教费等,表明政策方向从投资端向居民端的转变,这也是未来经济恢复潜力的基础。二是此前的重要会议仍然表明了政策的稳定延续,加上“宏观政策要持续发力、适时加力”的表述为下半年政策方向做出表态,我们认为下半年市场发展依然有政策托底。
此外从市场流动性来看,成交明显放量,今年1-6 月日均成交量为1.4 万亿,而7月全A 日均成交则攀升至1.6万亿,量价新高之下赚钱效应的放大带动以两融、主动权益基金为代表的增量资金加速流入:1)杠杆资金 7 月以来净流入约 1436 亿、融资余额上行至2万亿;2)在赚钱效应放大的背景下,主动权益公募新发也逐渐放量,6月新成立 305 亿,7 月新成立 106 亿,对比 24 年至 25/5 期间月均 50 亿提升显著。
因此从政策持续发力以及流动性环境整体改善等多重积极因素,我们认为后续市场仍然有保持强势的良好动能。
但行至此处,后续大家应聚焦绩优板块,同时需规避前期涨幅过大但业绩存疑或有明显利空预期的板块。同时,我们如此前所说,希望大家保持理性,避免盲目追涨杀跌。
风险提示:市场有风险,投资需谨慎。投资者应当充分了解基金定期定额投资和零存整取等储蓄方式的区别。定期定额投资是引导投资人进行长期投资,平均投资成本的一种简单易行的投资方式。但是定期定额投资并不能规避基金所固有的风险,不能保证投资者获得收益也不是替代储蓄的等效理财方式。本文观点不作为投资建议,仅供参考。观点具有时效性。基金管理人承诺以恪尽职守、诚实信用、谨慎勤勉的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金管理人提醒投资者在做出投资决策前应全面了解基金的产品特性并充分考虑自身的风险承受能力,理性判断市场,投资者自行承担基金运营状况与基金净值变化引致的投资风险。投资有风险,选择须谨慎。敬请投资者于投资前认真阅读基金的基金合同、最新招募说明书、基金产品资料概要及其他法律文件。
#七部门联合推动脑机接口关键技术突破##半导体走强!什么逻辑?持续性几何?##机构看涨液冷板块:云厂商开支爆增 #
本文作者可以追加内容哦 !

