$环旭电子(SH601231)$$立讯精密(SZ002475)$$歌尔股份(SZ002241)$研究环旭电子,核心矛盾在于技术壁垒与盈利增长的背离。
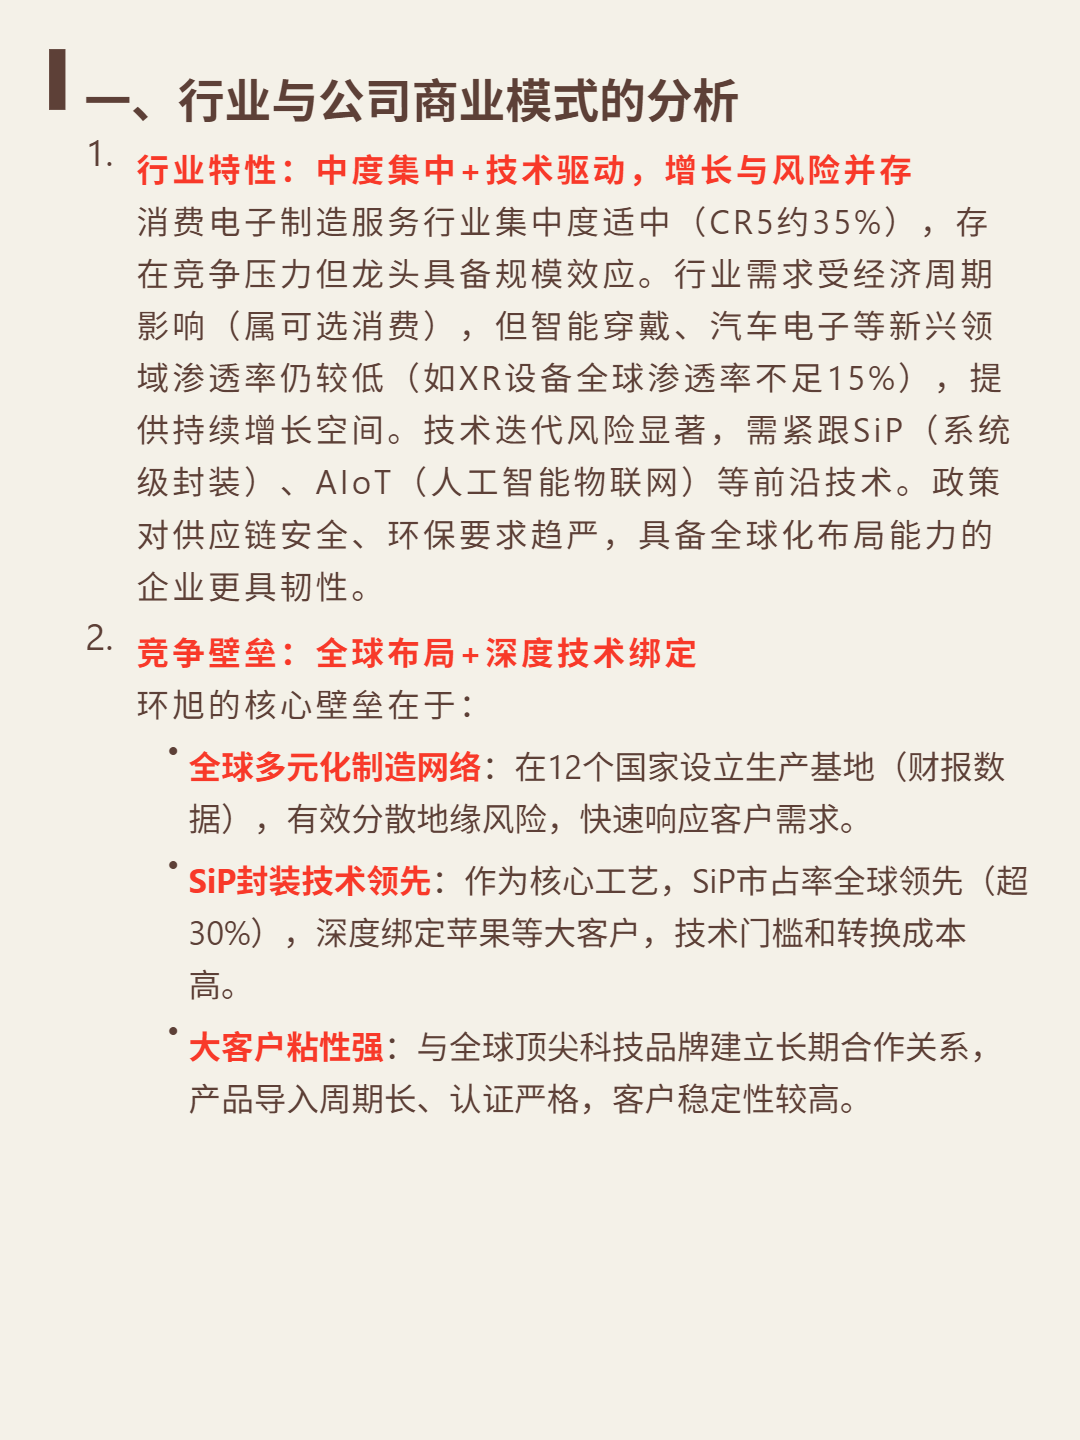
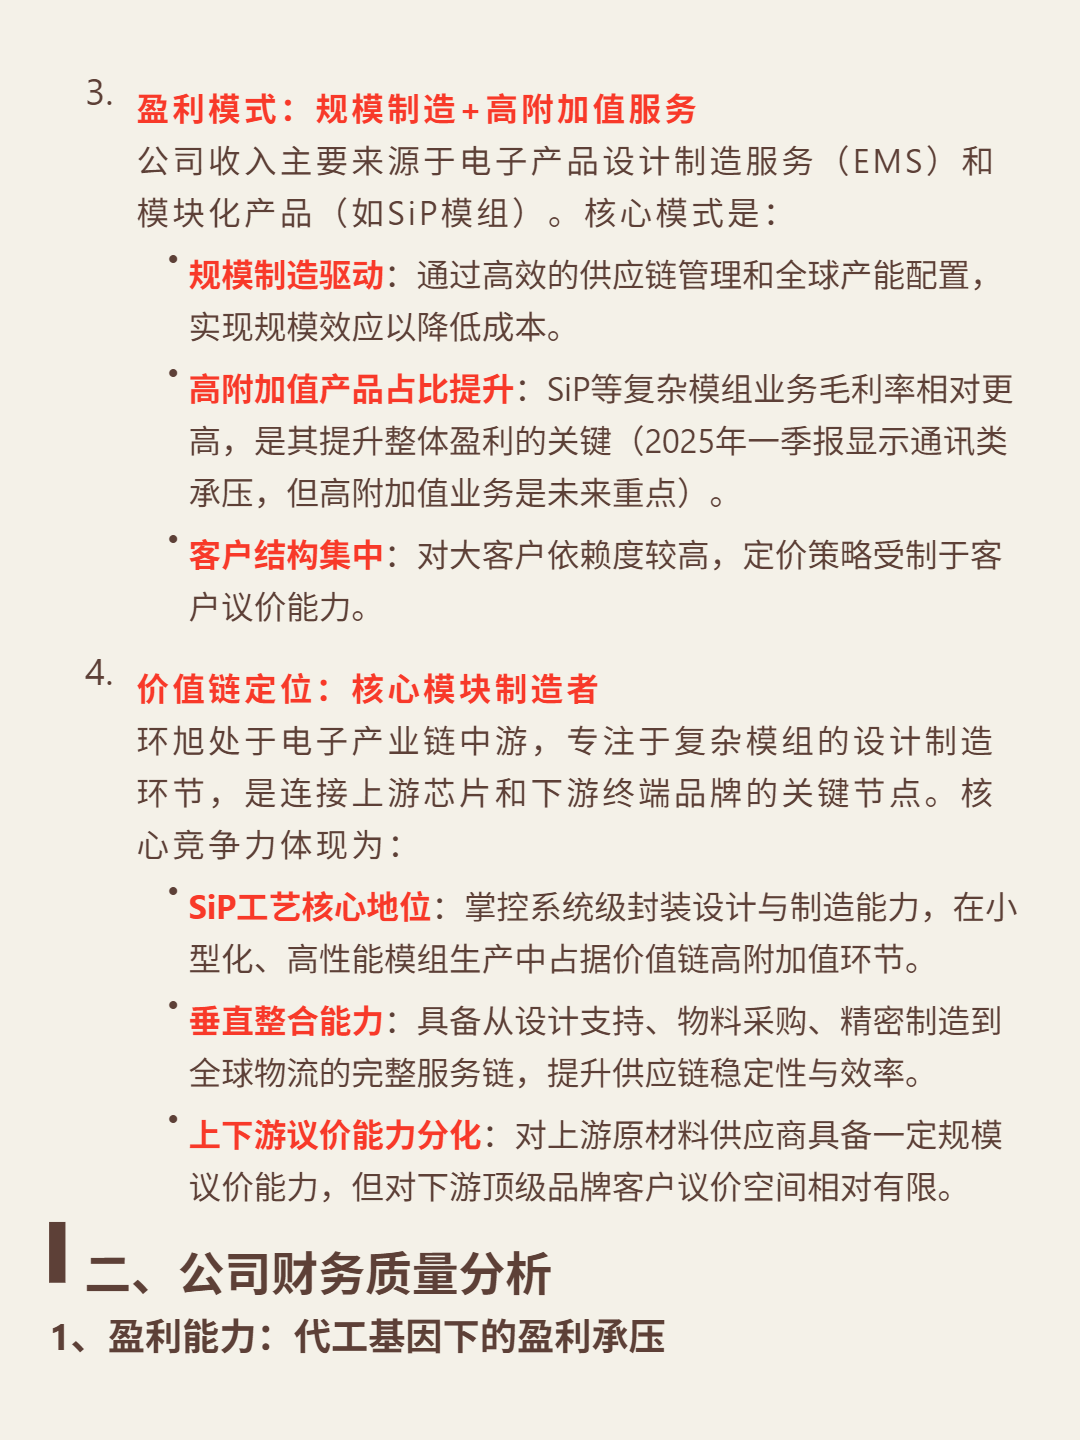
核心逻辑:消费电子制造服务行业中度集中(CR5约35%),技术驱动且新兴领域(如XR设备渗透率不足15%)有增长空间,但需应对技术迭代和政策风险。环旭核心壁垒是全球12国制造网络(分散地缘风险)和SiP封装技术领先(市占率超30%),盈利依赖规模制造降本和高附加值SiP业务,但客户集中导致议价能力弱。
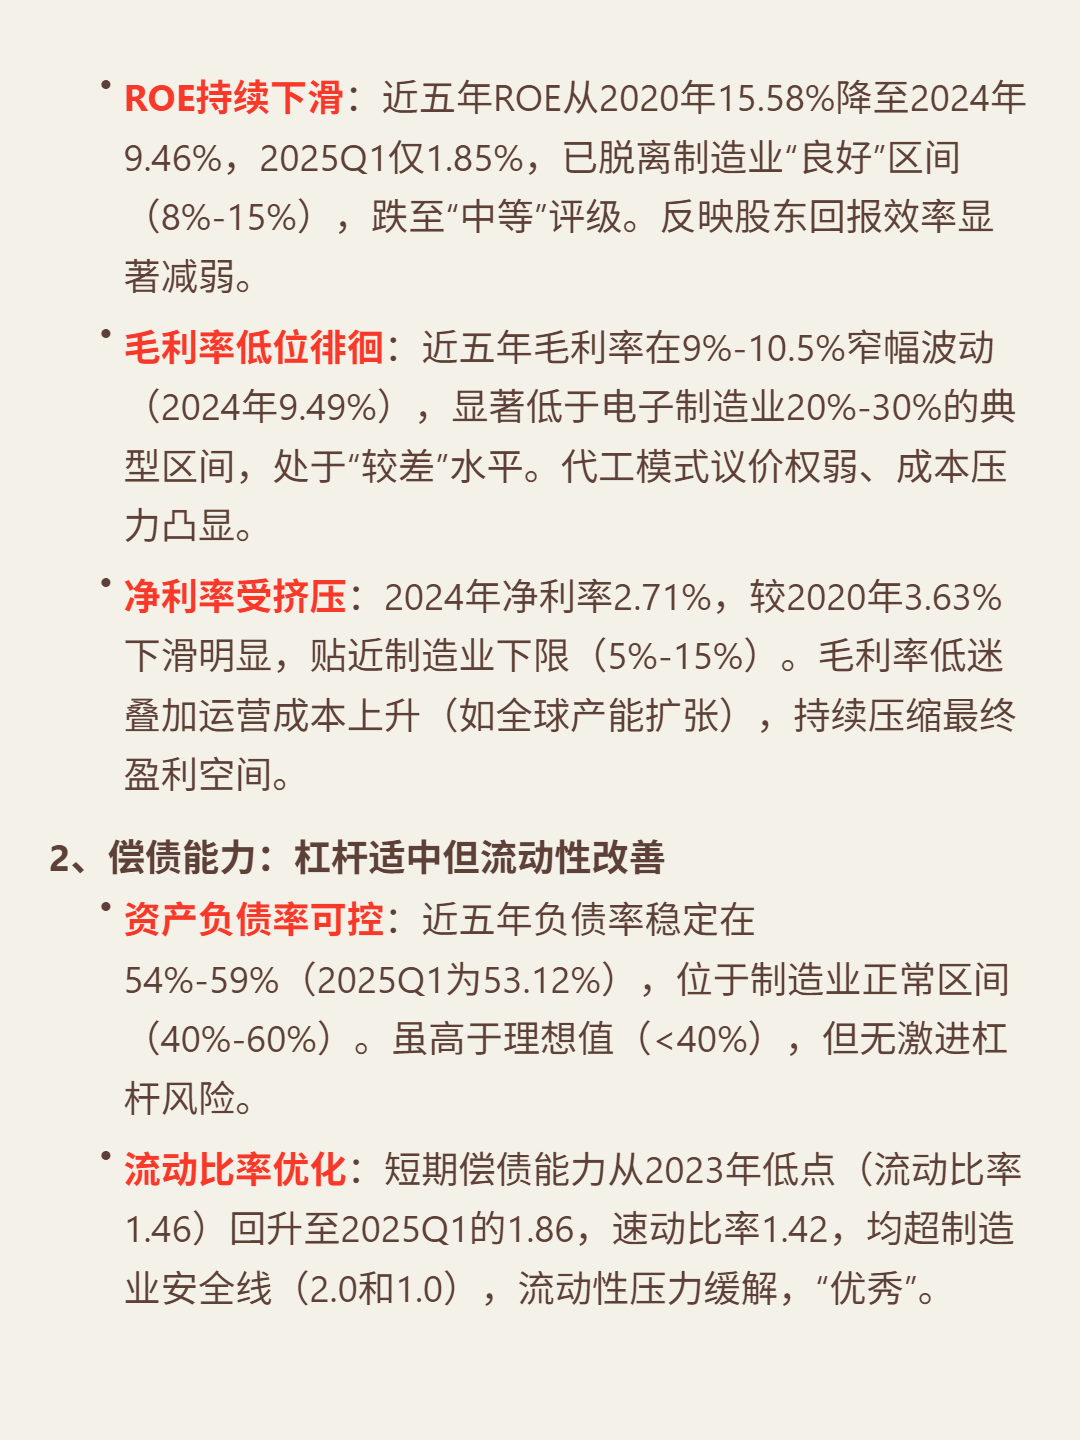
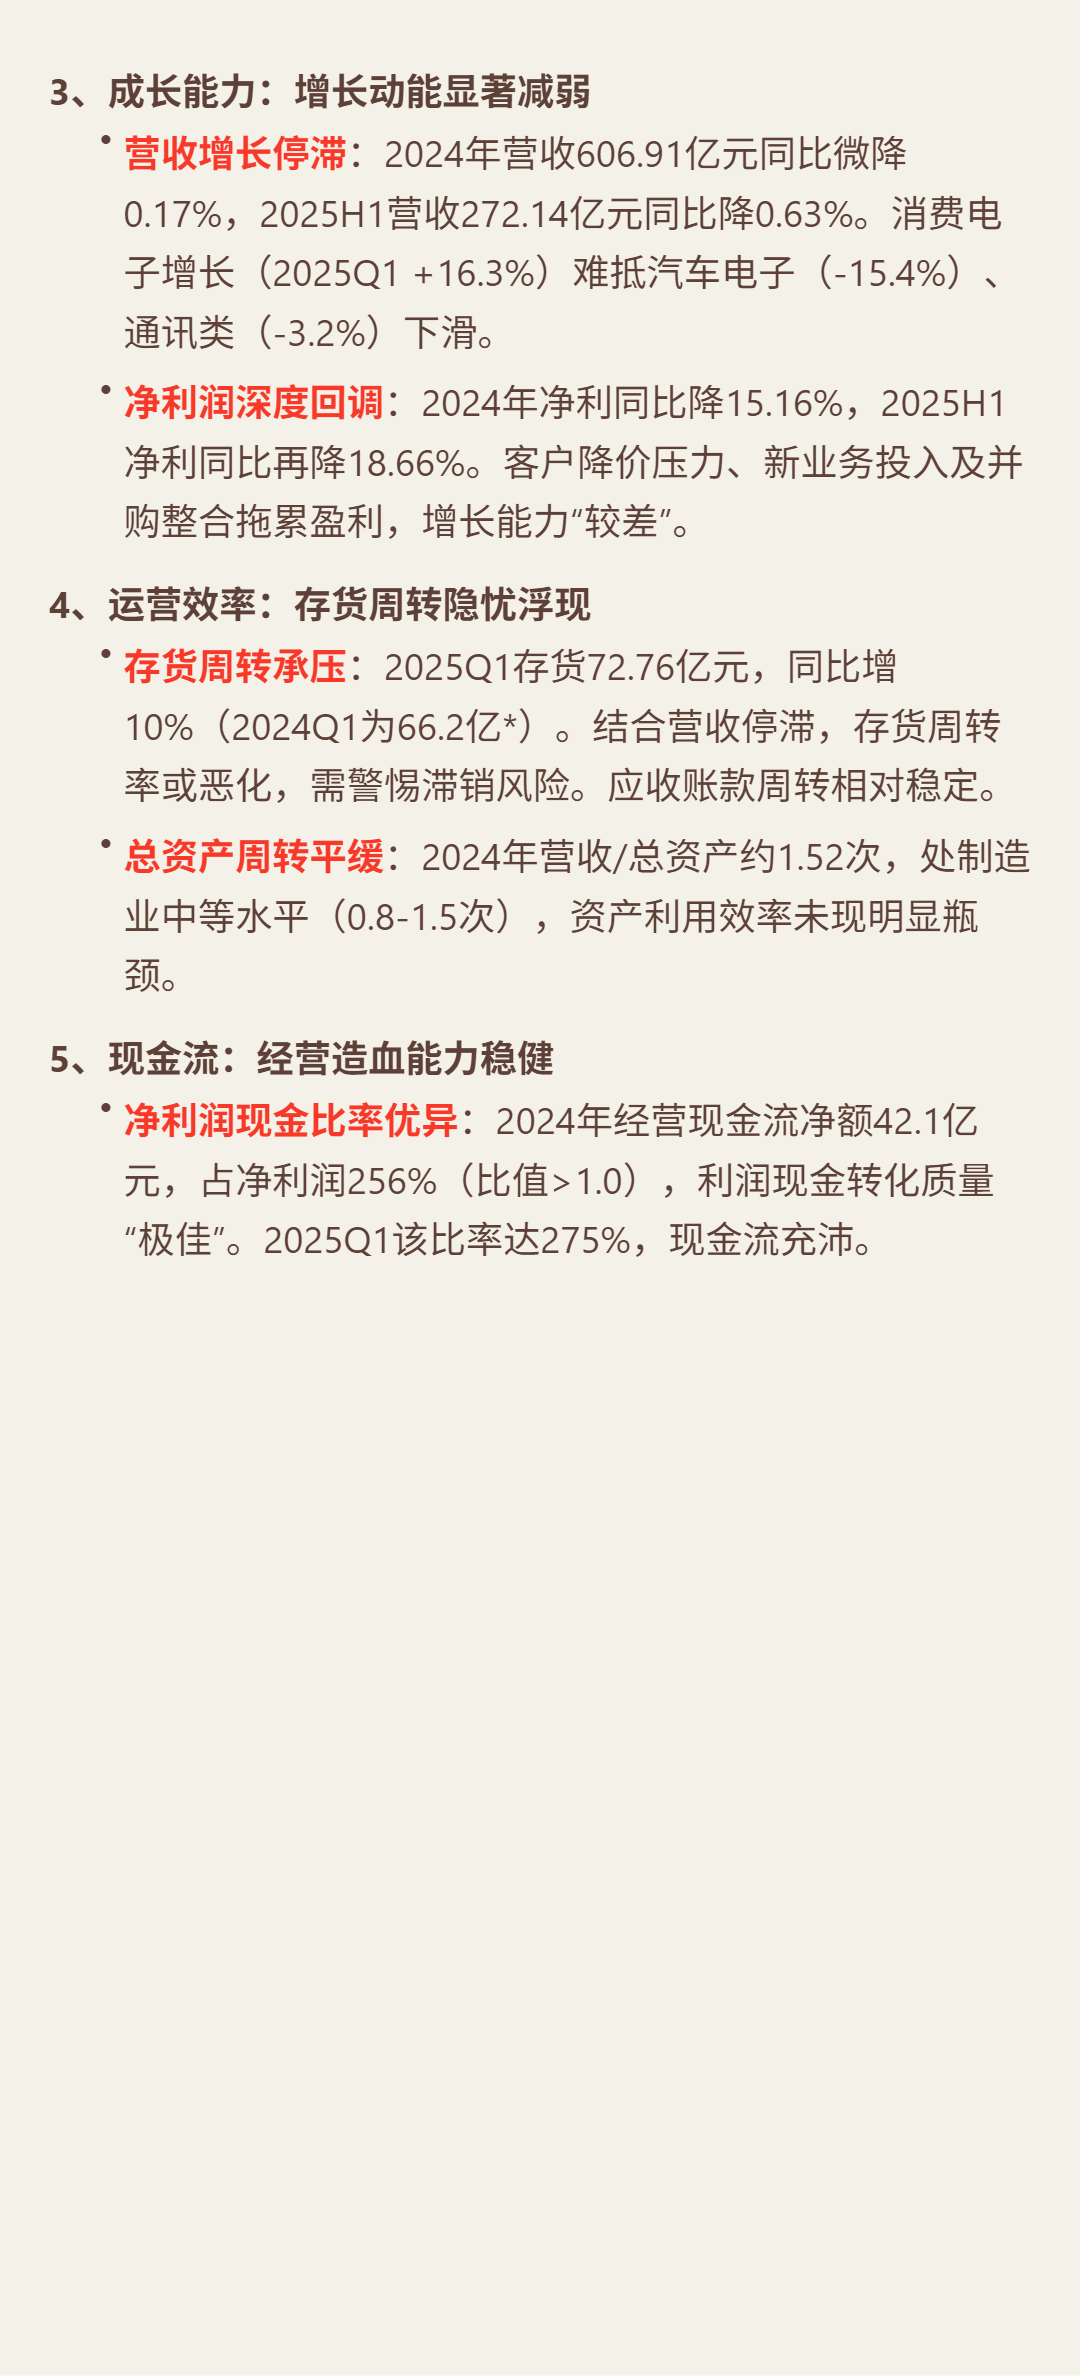
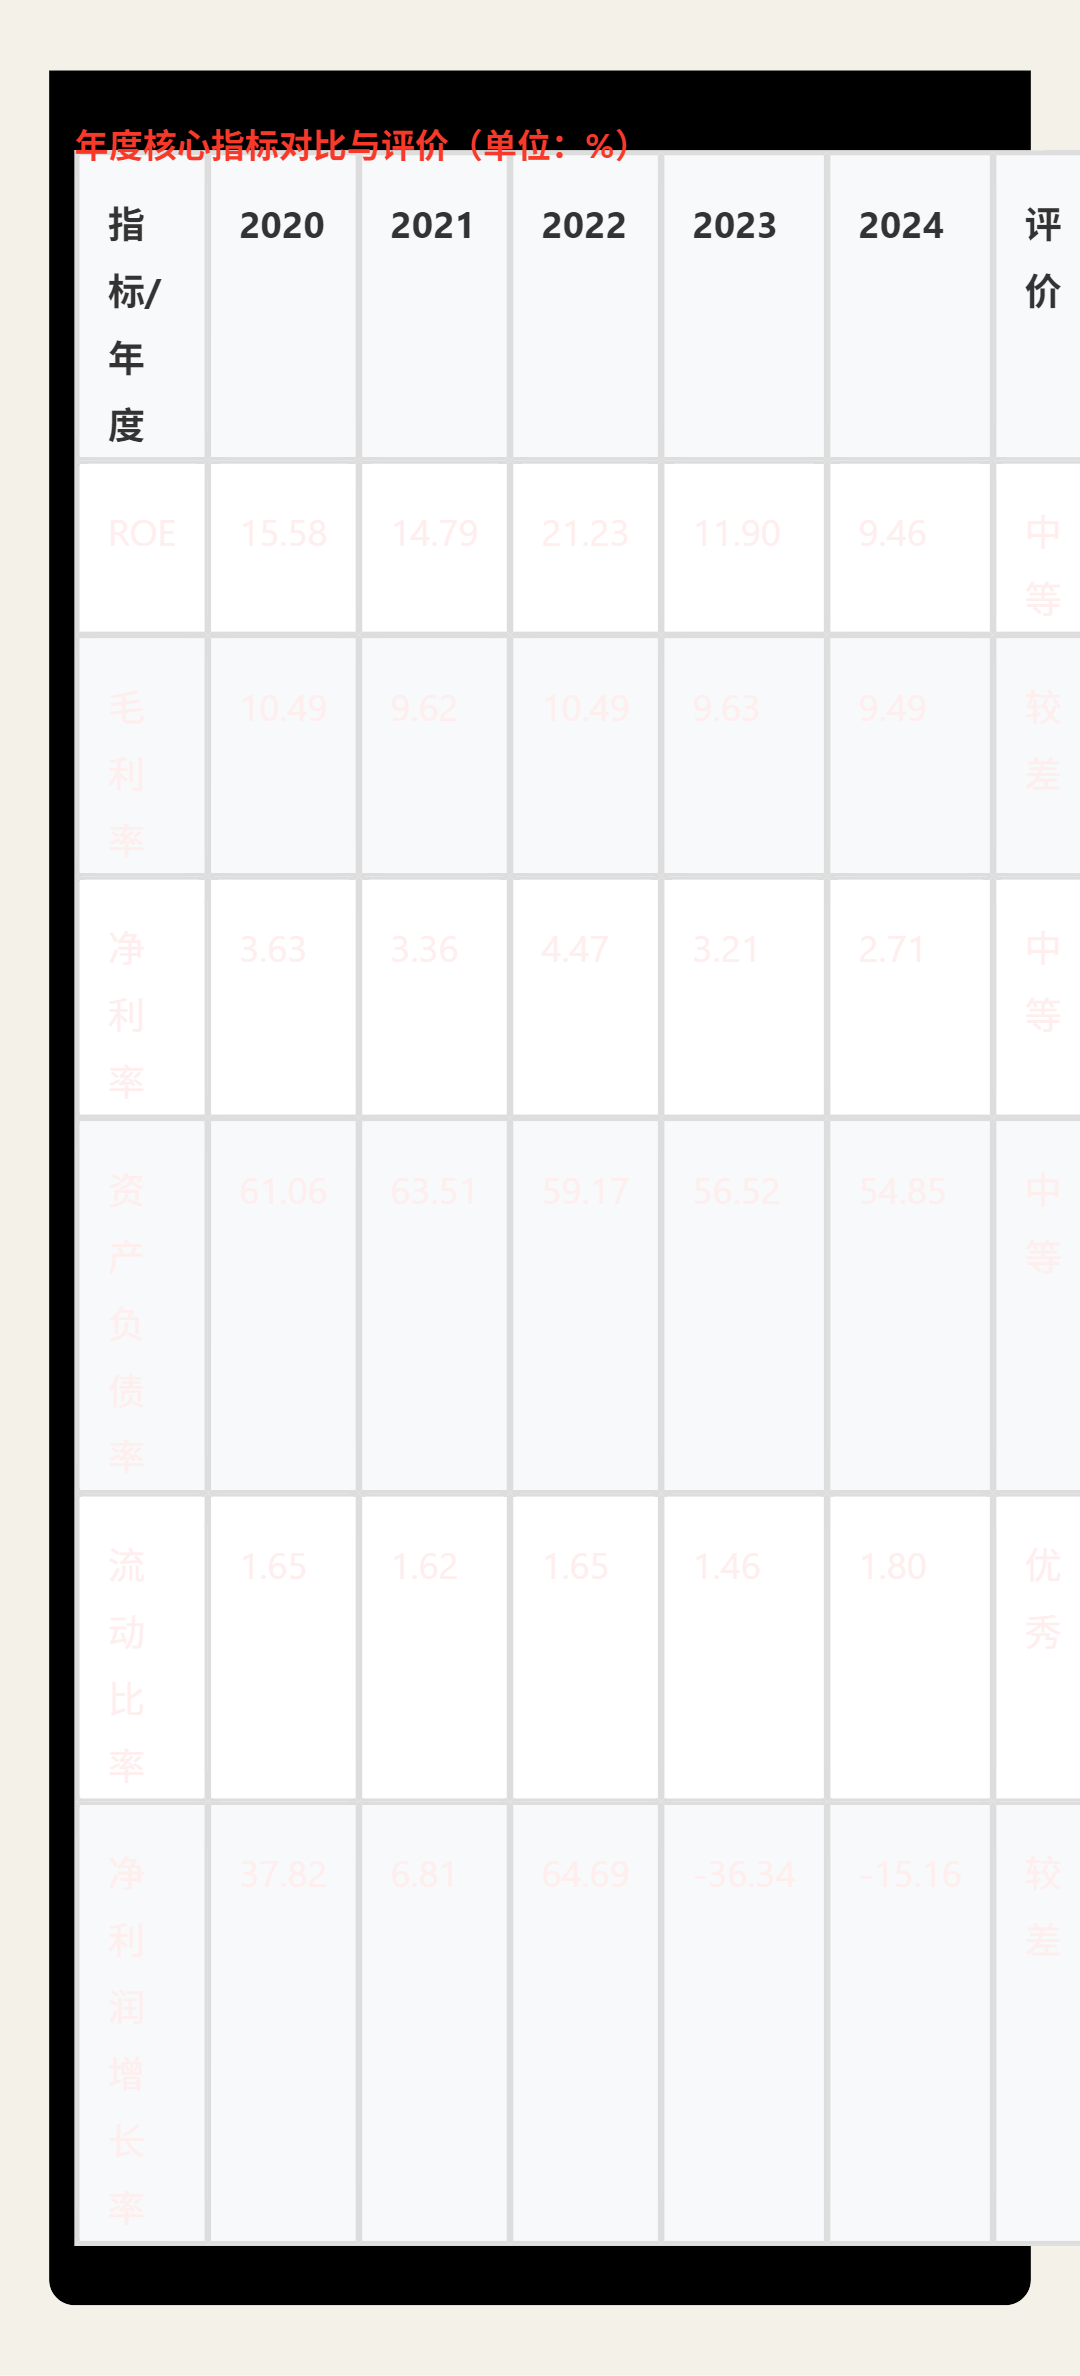
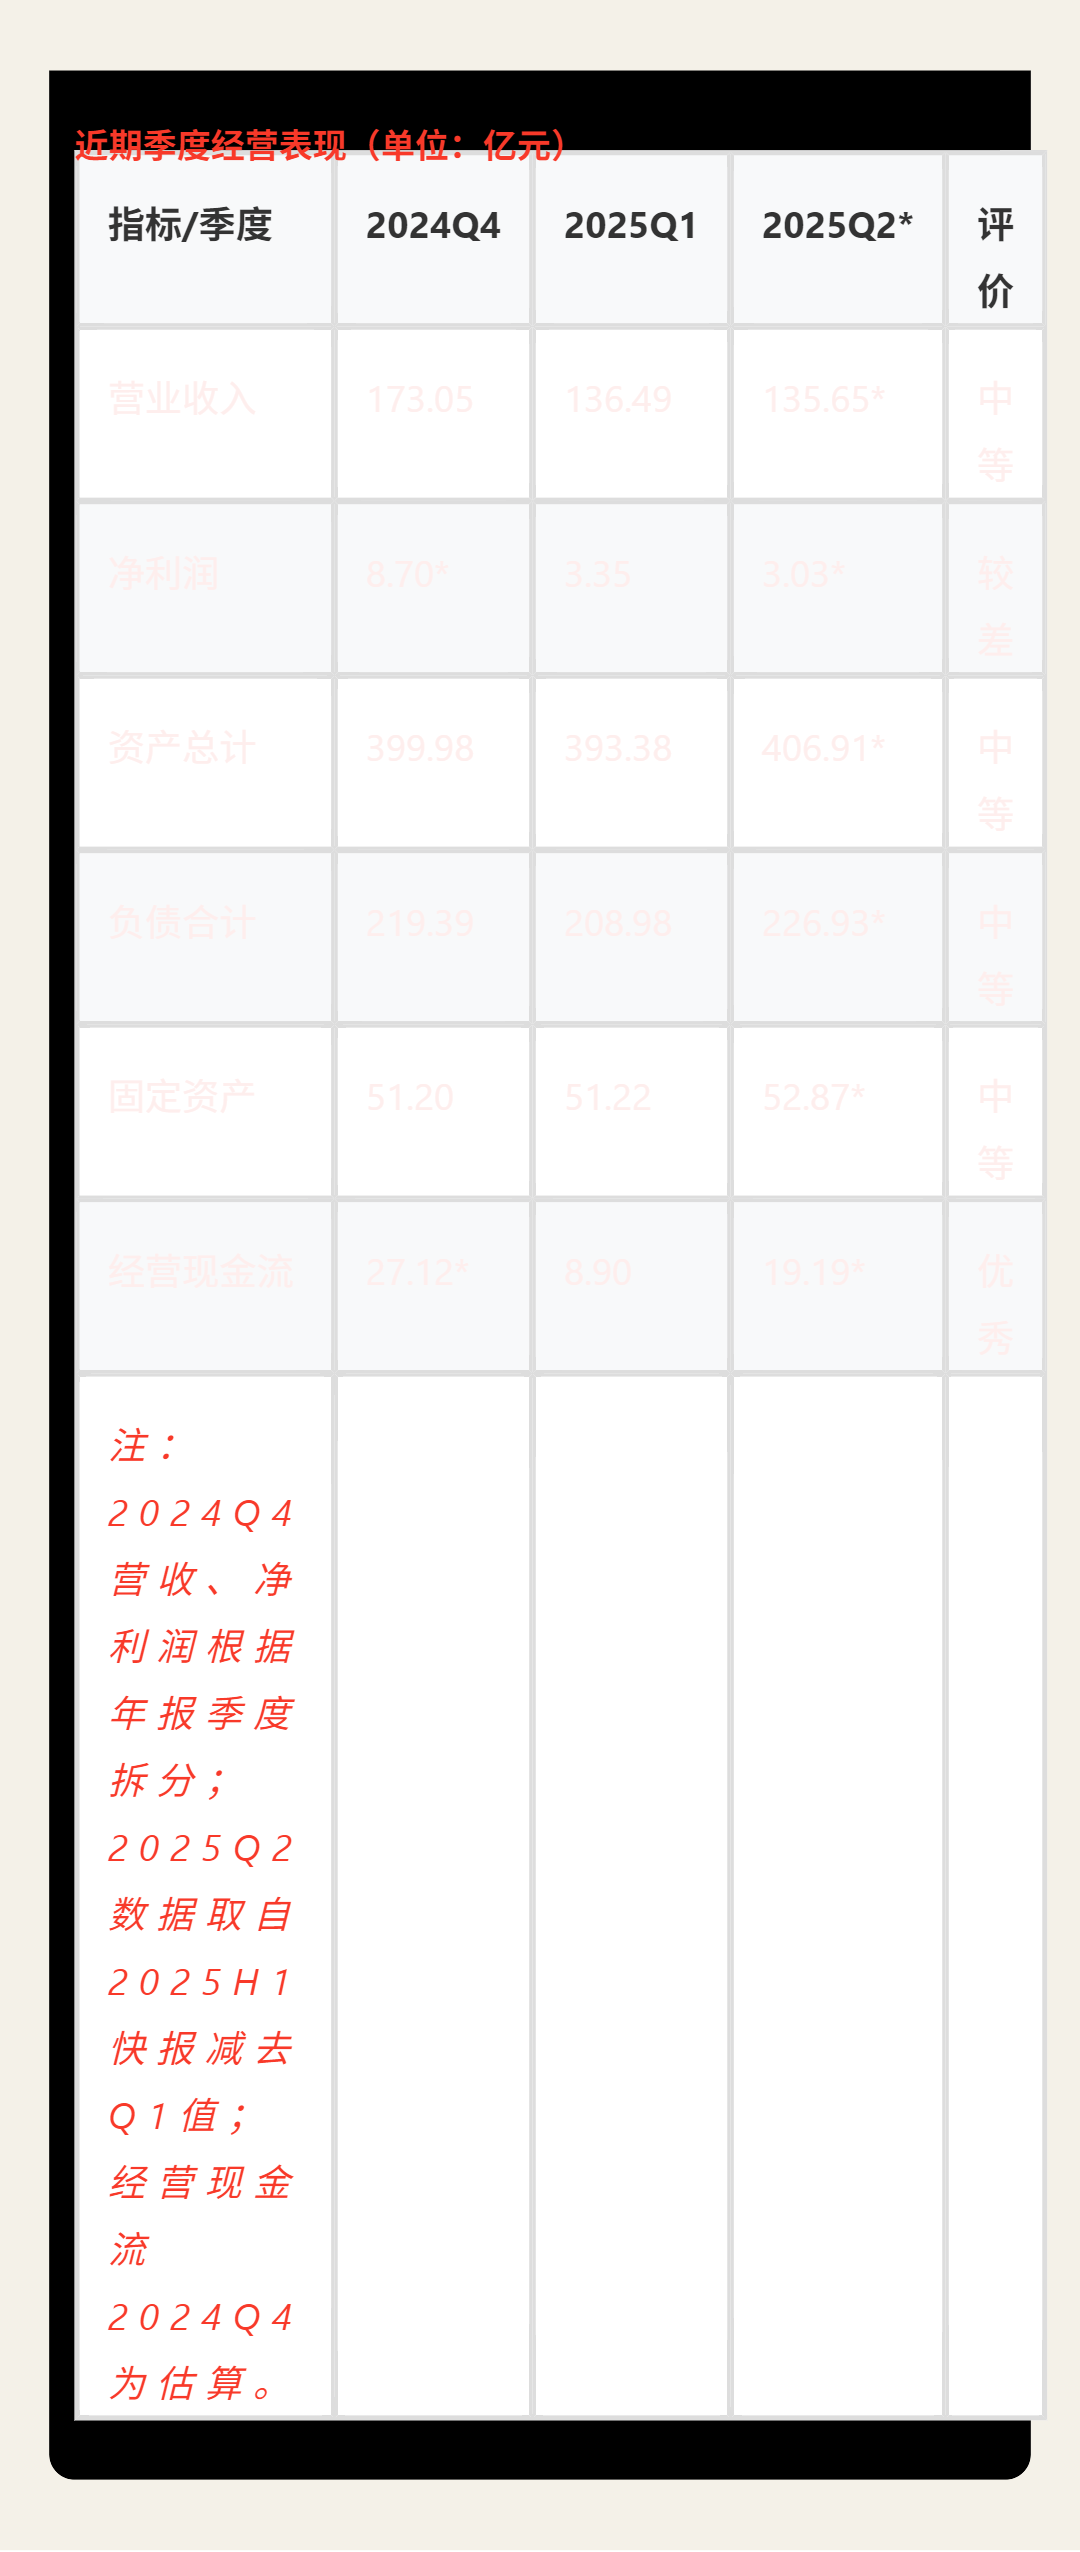
财务亮点:ROE从2020年15.58%降至2024年9.46%,毛利率长期维持9%-10.5%低位。2024年营收606.91亿元微降0.17%,净利润降15.16%;2025H1营收272.14亿元降0.63%,净利润再降18.66%。经营现金流强劲,2024年净额42.1亿元,净利润现金比率256%,但2025Q1存货同比增10%,周转承压。
以上是公司行业分析和近 5 年财务数据分析。完整报告里还有它的估值高低(是机会还是陷阱?)、未来有哪些潜在风险?以及是否符合‘好公司+好价格’的评价?打开【口袋分析师】小程序即可获得完整报告。
追加内容
本文作者可以追加内容哦 !

