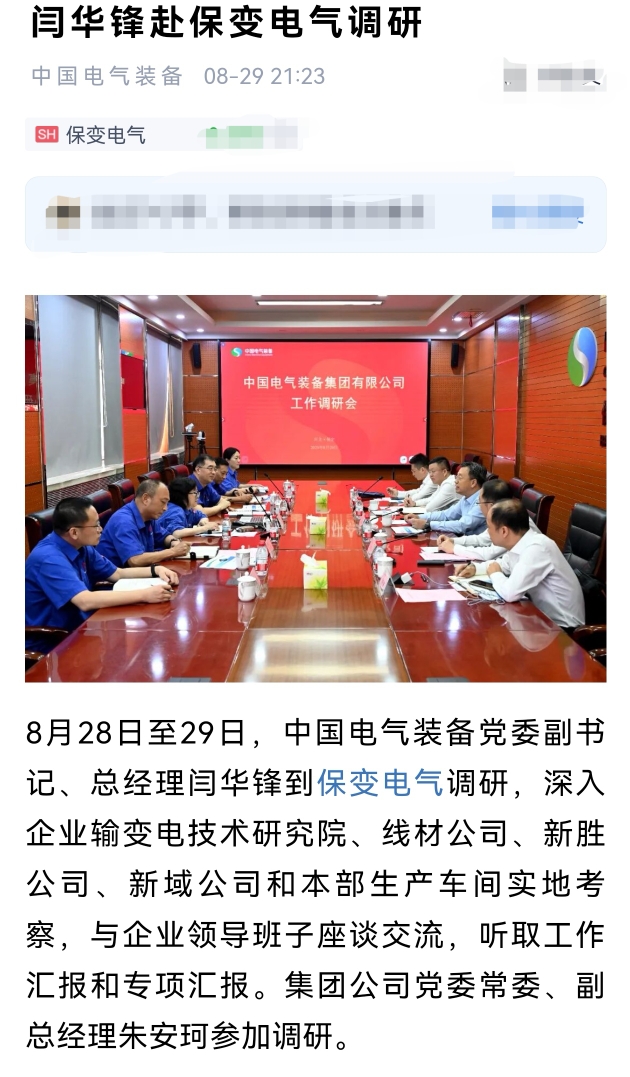
$保变电气(SH600550)$ 中国电气装备集团对保变电气的调研内容及行业背景:
一、调研后投资可能性:战略整合与政策红利的双重驱动
1. 集团战略整合的必然选择
保变电气作为中国电气装备集团旗下核心输变电企业,其战略地位在集团整合中进一步凸显。根据,2024年保变电气完成控股股东变更,中国电气装备通过股权划转成为其实际控制人,标志着集团内部资源整合进入深化阶段。闫华锋在调研中强调的“五个融入”(战略、科技、市场、财务、采购),实质是通过集团化运作实现资源优化配置。例如,财务融入可能涉及集团层面的资金统筹,采购融入则可能通过集中采购降低成本,这些举措均需配套资金支持,预示着后续可能有针对性的投资落地 。
2. 行业政策与市场需求的共振
国家发改委《能源重点领域大规模设备更新实施方案》明确提出,到2027年能源设备投资规模较2023年增长25%以上,重点支持输变电设备更新改造。同时,国家电网2025年投资预计首次突破6500亿元,特高压建设进入新一轮高峰期。保变电气作为特高压变压器领域的龙头企业,其±1100kV特高压变压器基地建设项目(如秦变公司增资项目 )直接受益于政策红利。集团调研中“加大资源投入”的要求,与行业需求形成呼应,投资可能性显著提升。
3. 技术升级与产能扩张的资金需求
保变电气在特高压、核电等领域的技术优势需要持续投入支撑。
二、国企改革深化与产业链协同
1. 国企改革的政策导向
国资委将市值管理纳入央企考核体系,推动国企通过技术创新和产业升级提升市场价值。保变电气作为集团内具有核心技术的上市公司,其发展质量直接影响集团整体估值。闫华锋在调研中强调“以高质量党建引领保障企业高质量发展”,实质是通过党建与业务融合,将政治优势转化为发展优势,符合国企改革“做强做优做大国有资本”的要求。
2. 产业链协同的内在需求
中国电气装备集团整合了原国家电网和南方电网的装备制造资源,形成覆盖发电、输电、变电、配电的完整产业链。保变电气的变压器业务作为输电环节的核心,与集团旗下中国西电、许继电气等企业形成互补。调研中提到的“市场融入”和“科技融入”,旨在推动内部技术共享和市场协同。
3. 技术自主可控的战略考量
在“双碳”目标和能源安全背景下,输变电装备的国产化替代和技术突破至关重要。保变电气自主研发的特高压变压器打破国外垄断,其技术优势对保障国家能源安全具有战略意义 。集团调研中“巩固核心竞争力”的要求,实质是通过投资强化技术护城河,应对国际竞争压力。
三、潜在风险与套路识别:战略执行与形式主义的边界
1. 投资落地的现实约束
尽管投资可能性较高,但需警惕以下风险:
资金分配优先级:中国电气装备旗下拥有7家上市公司,资源分配可能向更具战略紧迫性的领域倾斜(如储能、氢能装备)。
市场竞争加剧:特变电工、中国西电等企业同样在特高压领域布局,保变电气需通过投资提升性价比以维持市场份额。
2. 调研的形式与实质辨析
国企调研通常包含政策宣示和舆论引导功能,但结合保变电气的实际情况,此次调研更具实质意义: 问题导向明确:调研覆盖生产车间、研究院等一线环节,提出“安全质量防线”“高素质队伍建设”等具体要求,直指企业运营痛点。 政策衔接紧密:调研内容与国资委“新一轮找矿突破”“新材料产业发展”等政策形成呼应,体现集团对国家战略的响应。 避免形式主义:尽管存在个别国企调研“流于表面”的现象,但保变电气在调研后短期内披露了印度子公司股权转让等实质性动作 ,显示其战略调整的务实性。
四、投资概率高,但需关注三个信号
综合分析,保变电气在调研后迎来投资的概率较高,其底层逻辑是国企改革深化、产业链协同和技术自主可控的战略需求。具体可关注以下信号:
1. 集团资本运作动态:若中国电气装备在2025年下半年启动新一轮混改或资产注入,保变电气可能成为重点标的。
2. 特高压项目中标情况:国家电网2025年特高压招标结果中,保变电气的中标金额和份额若显著提升,将直接反映投资效果。
3. 研发投入与产能扩张:企业年报中研发费用率、固定资产投资增速等指标,可验证“加大资源投入”要求的落实情况,需结合后续公告和行业数据综合判断。
以上内容仅供参考,不构成投资建议!!!
本文作者可以追加内容哦 !

