最懂紫金矿业的“那个男人”,又增持了。
8月27日,紫金矿业发布了2025年半年度报告。除了连续5个季度实现营业收入、净利润双增长之外,邓晓峰的再次增持也格外引人注目。
邓晓峰是高毅资产的首席投资官,早在2019年第三季度就持有了紫金矿业,算是最早一批发掘紫金矿业真实实力的投资人。
截至2025年上半年,邓晓峰管理的两个基金共持有紫金矿业3.67亿股,较今年一季度增持800万股。
这与其“增量市场的投资比存量市场的投资更容易、更轻松”的观点相符。
是金子,总会发光的
黄金,是个兼具存量属性与增量属性的行业。
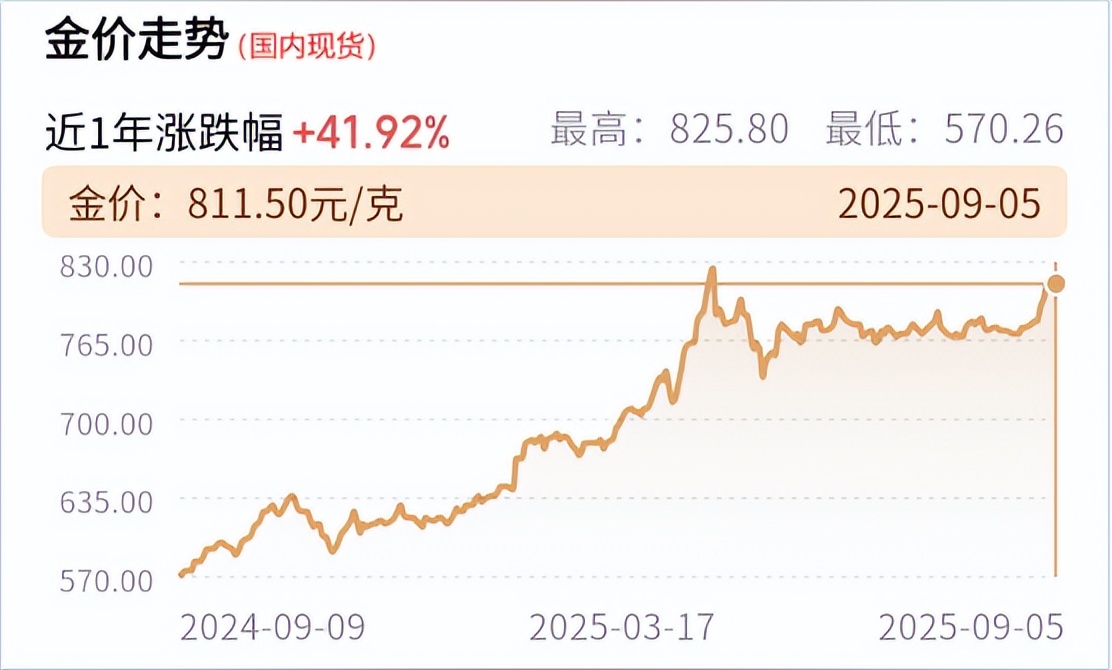
2024年以来,国内外黄金价格一路飞涨,过去一年时间已经连创40次新高。
进入2025年,黄金价格维持住了增长趋势,截至9月5日,国内黄金现货价格为811.50元/克,较去年同比增长42.58%。
从今年2月份开始,我国保险企业投资黄金的资格也“开闸”了。
截至9月8日,我国共有包括人保财险、中国人寿、太平人寿在内的10家保险企业,获得了按1%以内资产配置黄金的试点资格,预计将为黄金市场带来2000亿元的增量资金。
受益于黄金上行周期,紫金矿业的好日子也要来了。
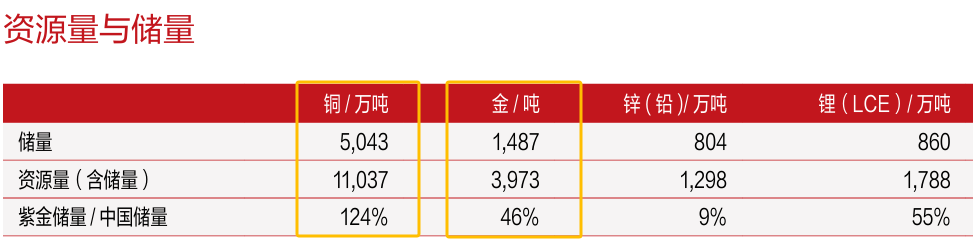
紫金矿业是我国最大的金矿企业,截至2024年末,公司金储量为1487吨,占中国总储量的46%,相当于我国一半的黄金都在紫金矿业手中。
除了规模最大之外,紫金矿业的盈利能力也是金矿企业里面最强的。
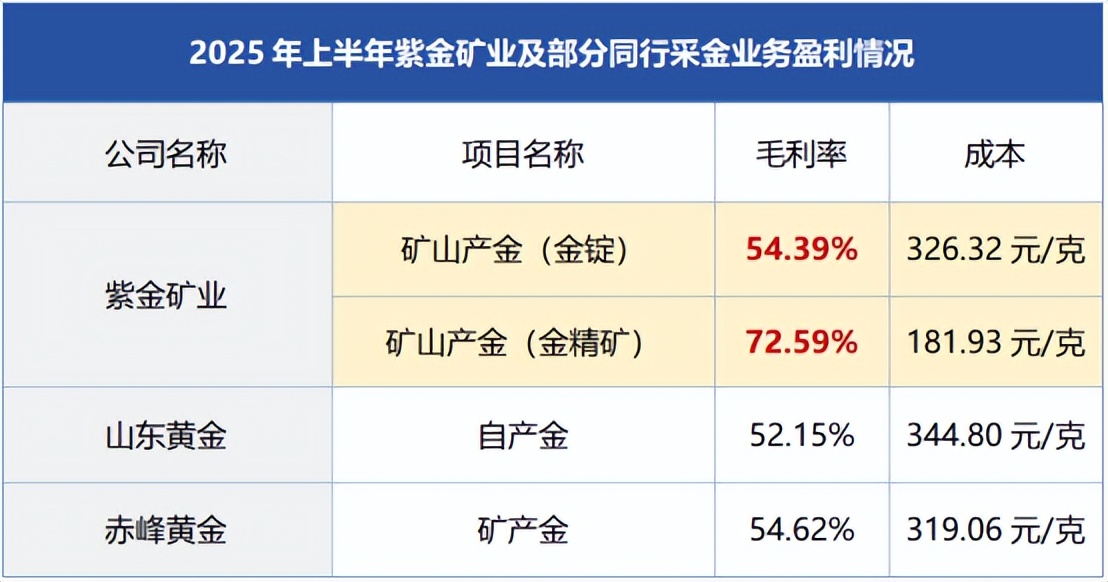
2025年上半年,紫金矿业金锭毛利率为54.39%,金精矿的毛利率更是达到了72.59%,综合毛利率为63.49%,远超山东黄金、赤峰黄金等同样有采金业务的同行。
矿产企业竞争的实质是低成本和价格的竞争。
一方面,紫金矿业的采矿工艺、业务环节很科学,能有效提升毛利率。
公司独创了“矿石五流五环归一”管理模式,优化采矿、选矿、冶炼全流程,提升了资源回收率从而降低矿产的开采成本。
同时,公司业务覆盖“勘探-开采-选矿-冶炼-销售”全产业链,能够在环节之间形成协同效应,进一步增加矿产铜、金等核心资源的附加值。
另一方面,紫金矿业现有资源储备多为逆周期采购。
我国的矿产资源其实并不算丰富,紫金矿业现在拥有的矿产资源大多数都是收购得来的,而且是“捡便宜”收购来的。
像公司近十年收购的核心金矿波格拉、武里蒂卡、萨瓦亚尔顿、Rosebel等,均是在那个时间段的金价低点购入的。
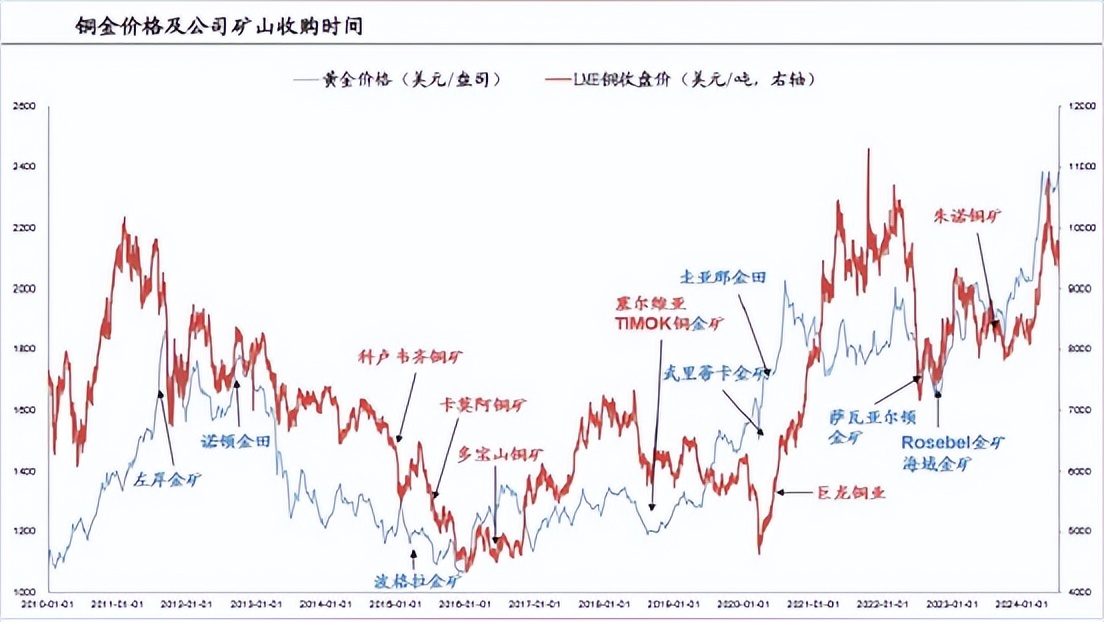
紫金矿业“买买买”的商业模式不仅以更低的成本积累了全球优质矿产,更使公司增强了对金属大周期的抵御能力。
最明显的,就是公司的业绩表现。
穿越周期的资本,源于互补的商业智慧
2015年至2024年,紫金矿业业绩增速飞快。
十年时间公司营业收入从743.04亿元增长到了3036.4亿元,相当于翻了4倍;净利润更是从16.56亿元攀升至320.51亿元,增幅高达1835.45%。
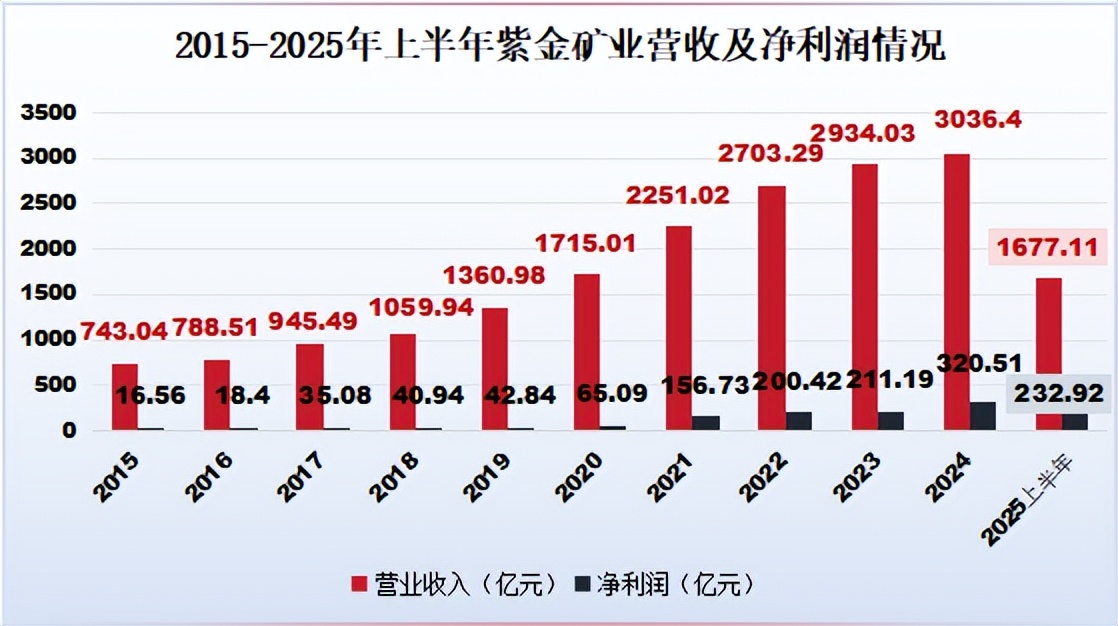
进入2025年,公司业绩的增长趋势也没有消失。今年上半年,紫金矿业创造营收1677.11亿元、净利润232.92亿元,分别同比增长11.50%、54.41%,相当于一个月净赚38.82亿。
有句话说得好,“一年一倍易,三年一倍难”。一个企业最难得的不是一年时间内业绩翻倍,而是连续多年都能实现增长。
矿产企业受金属周期影响,价格不能自主调控,能做到业绩年年增长的就更少了,可偏偏紫金矿业就做到了。
“秘诀”是,金铜互补。
金和铜是紫金矿业的主要收入来源,也是公司在国内垄断比较多的矿产资源。2024年公司铜和金的储量占比分别为124%、46%。
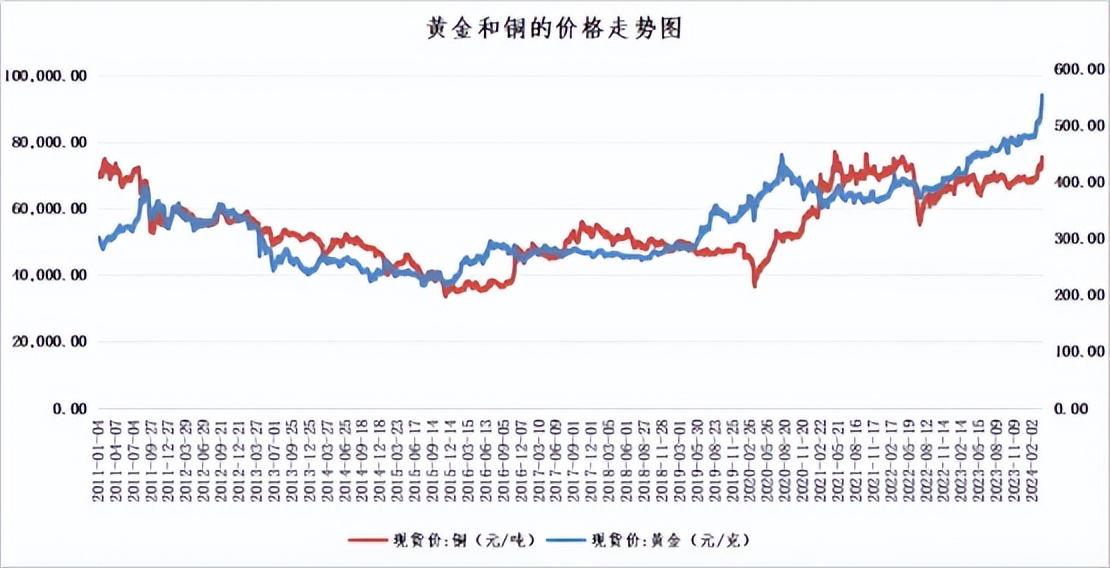
过去十几年时间中,黄金和铜同涨同跌的情况屈指可数,大部分都是一个在下跌趋阶段,另一个在上涨阶段。甚至有的时候是一个在高点,一个在低点。
这就有一个好处,如果铜或金其中一个价格下来了,另一个很有可能能弥补上价格降低带来收入减少。
所以说,即使紫金矿业深处大周期行业,收入面收到的影响也依然很小,增长速度变化并不大。
未来几年,紫金矿业大概率会继续加快买矿节奏,增强公司两大资源的互补能力。
在2024年召开的高层战略研讨会议上,紫金矿业提出坚定全球化发展方向不动摇,将以矿业为主导,加大铜、金核心矿种的并购和开发,产量和成本进入全球前列。
针对非核心矿产,紫金矿业也有“补强”动作。
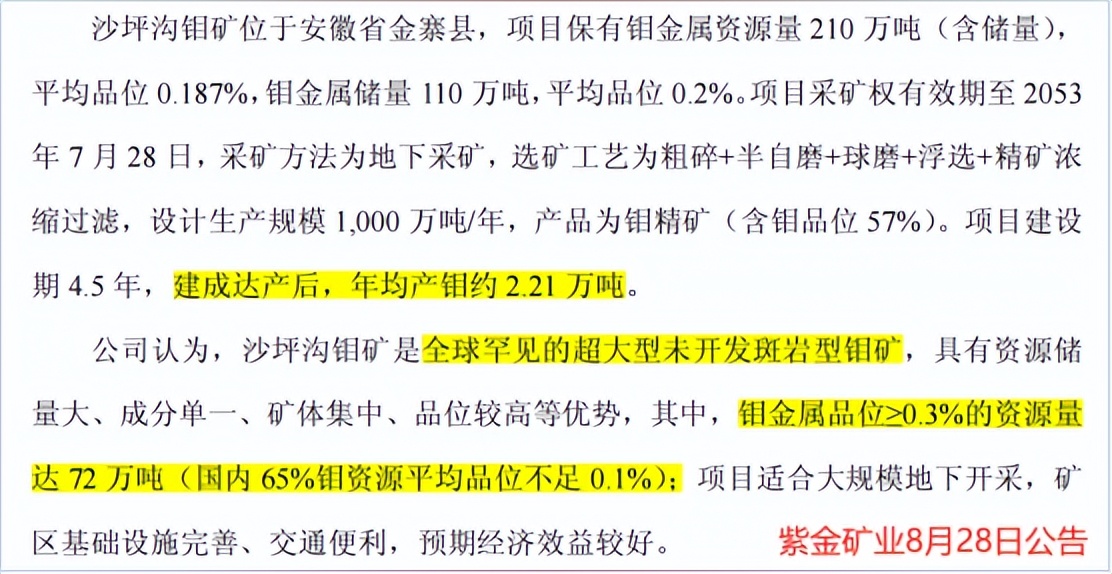
2025年8月28日,紫金矿业发布公告称,公司于2022年10月21日通过公开摘牌方式所获得的金沙钼业84%股权已完成工商变更登记,正式过户至公司名下。
矿产钼是紫金矿业的一大短板,2024年年产量仅为0.9万吨。而金沙钼业旗下的沙坪沟钼矿项目建成后,年产钼将达到2.21万吨,直接超越了2024年洛阳钼业1.54万吨的钼产量。
不仅是产能超越同行,在矿产品质方面,沙坪沟钼矿有72万吨的钼金属品位≥0.3%,平均品位为0.2%左右,远超国内65%的钼资源。
同时,为了配合公司未来几年的收购计划,“紫金系”资本体系将在2025年迎来强势升级。
据知情人士称,紫金黄金国际计划最早于9月在香港招股上市,预期募资约30亿美元(约234亿港元),较最初计划的约20亿美元有了大幅上调。
紫金黄金国际是紫金矿业的所有黄金矿山(除中国之外)整合而成的全球领先黄金开采公司。旗下共有7座控股金矿以及1座参股金矿,分布在四大洲八大国家。
从资源禀赋来看,截至2024年底,紫金矿业黄金合并矿产金权益资源量为1614吨,平均品位为1.4g/t,合并矿产金权益储量为856吨,平均品位为1.4g/t。
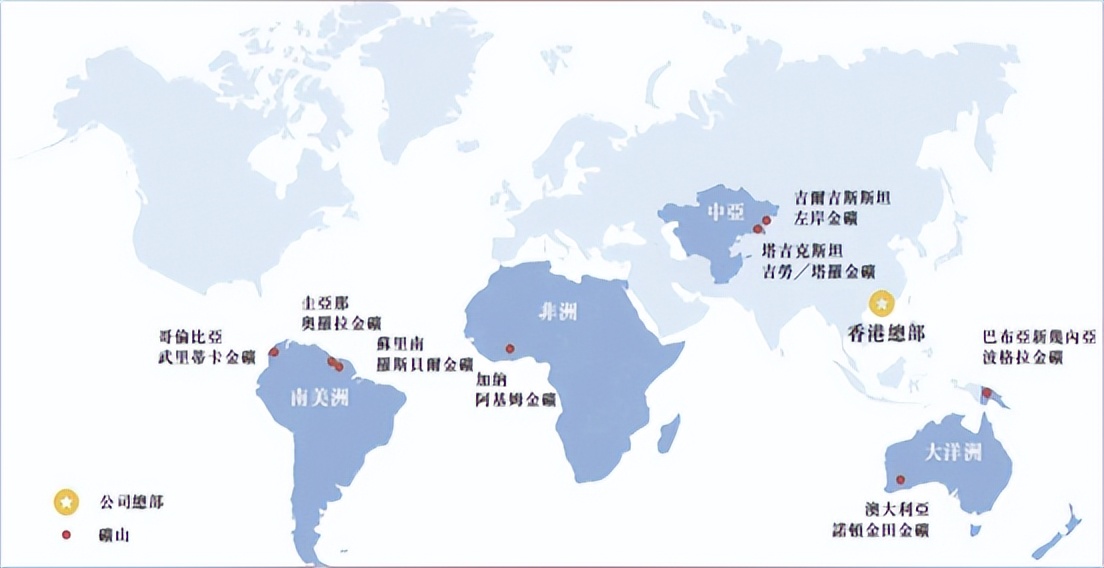
而且这次分拆的紫金黄金国际,手中黄金矿山资源占紫金矿业整体资产的比例不算太高,分拆之后仍合并入账,对紫金矿业的财务影响不是很大。
总的来说,紫金黄金国际上市后,一方面可通过香港资本市场直接融资,为紫金矿业的海外黄金业务提供资金支持,缓解其因大规模并购和扩张带来的资金压力。
另一方面方便紫金矿业更灵活地制定战略,加速海外黄金资产并购和产能扩张,提升在全球黄金市场的地位。
届时随着紫金矿业对外积极并购,公司未来产也能实现较大增长,符合“量价齐升”趋势,持续维持高盈利能力。
总结
战略布局上,紫金矿业坚定全球化并购,聚焦铜、金核心矿种。
通过逆周期收购持续扩充资源储备,强化“金铜互补”模式以抵御周期波动,同时推进产量与成本进入全球前列,巩固行业竞争优势。
资本运作层面,旗下紫金黄金国际拟在港上市募资30亿美元,既能缓解海外扩张的资金压力,又能助力其整合全球黄金资源、加速产能扩张,进一步提升全球市场份额与话语权。
整体而言,依托行业红利、清晰的全球化战略及资本助力,紫金矿业有望实现资源储备、产能规模与盈利能力的持续提升,长期成长潜力显著。
本文作者可以追加内容哦 !

