8月,上证指数最高突破至3888点,创下近十年新高。海外方面,美联储主席鲍威尔在杰克逊霍尔年会上发表重磅讲话,市场预期美联储9月大概率降息。国内方面,政治局会议强调“增强国内资本市场的吸引力和包容性,巩固资本市场回稳向好势头”,投资者风险偏好继续回升,增量资金入市推动指数再创新高。
8月市场涨幅可观。全月来看,主要指数均上涨,上证综指、深证综指、沪深300、创业板指涨跌幅分别为7.97%、12.35%、10.33%、24.13%。南华工业品指数下跌-2.17%。8月当月涨跌幅前五的行业(申万一级行业,下同)为通信、电子、综合、有色金属、计算机,涨跌幅分别为34.41%、24.79%、21.90%、18.91%、15.48%;涨跌幅后五位的行业为银行、煤炭、钢铁、石油石化、建筑装饰,涨跌幅分别为-1.62%、0.44%、0.77%、1.37%、1.85%。
表1:8月A股主要指数表现
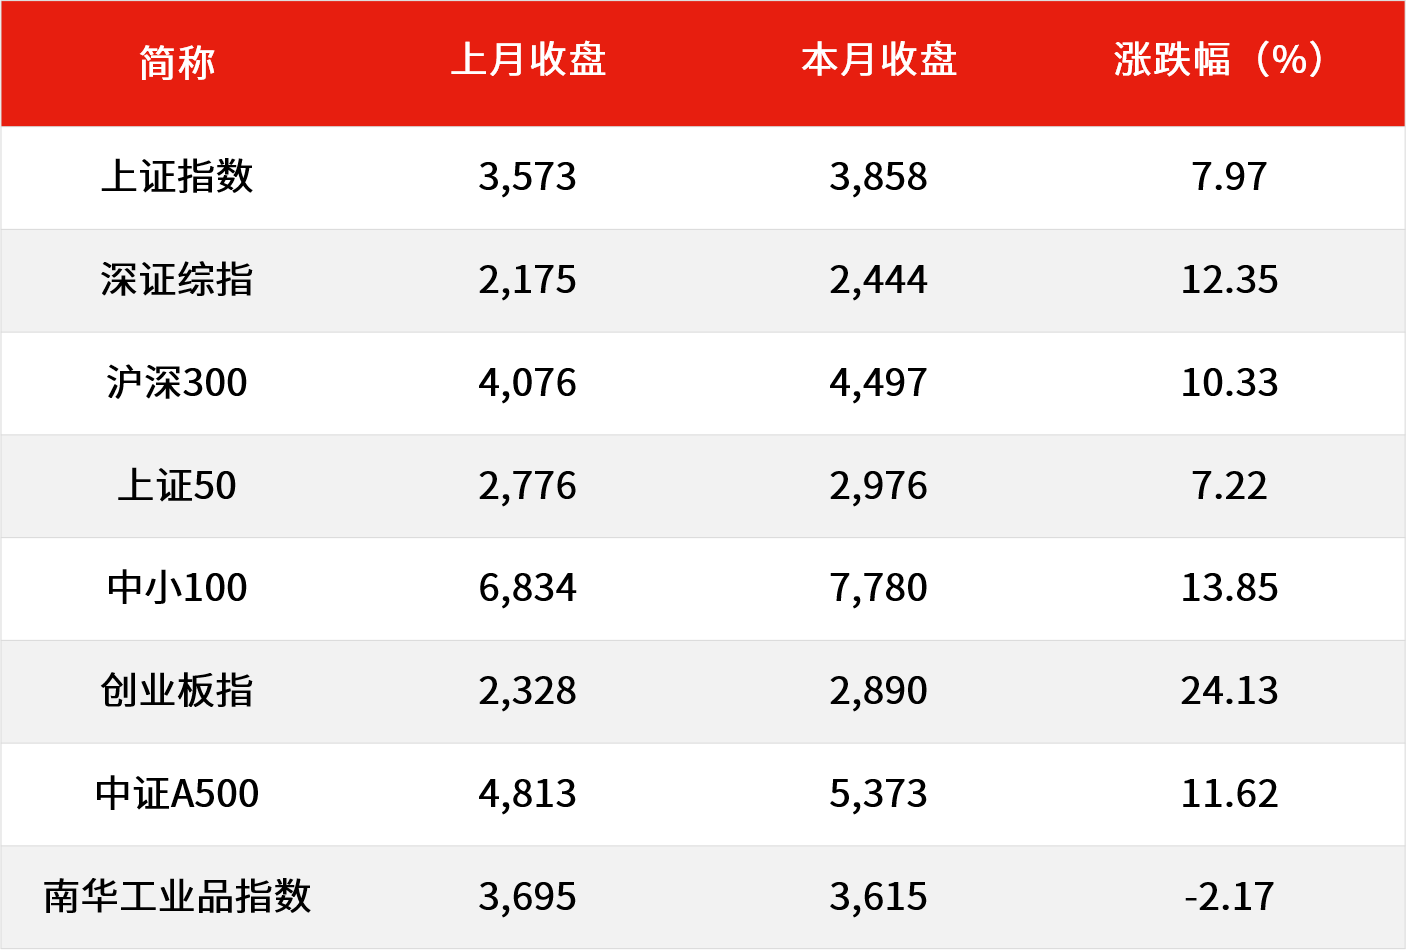
数据来源:Wind,2025年8月1日至2025年8月31日。过往数据不预示未来表现,市场有风险,投资需谨慎。
8月PMI点评
1、8月PMI较上月环比回升0.1个百分点至49.4%,高温多雨天气的扰动仍在继续但有所缓解。行业内部有所分化,经济新动能相关的高技术制造业和装备制造指数分别提高1.3、0.2个百分点至51.9%、50.5%;消费品和基础原材料行业指数相对落后。
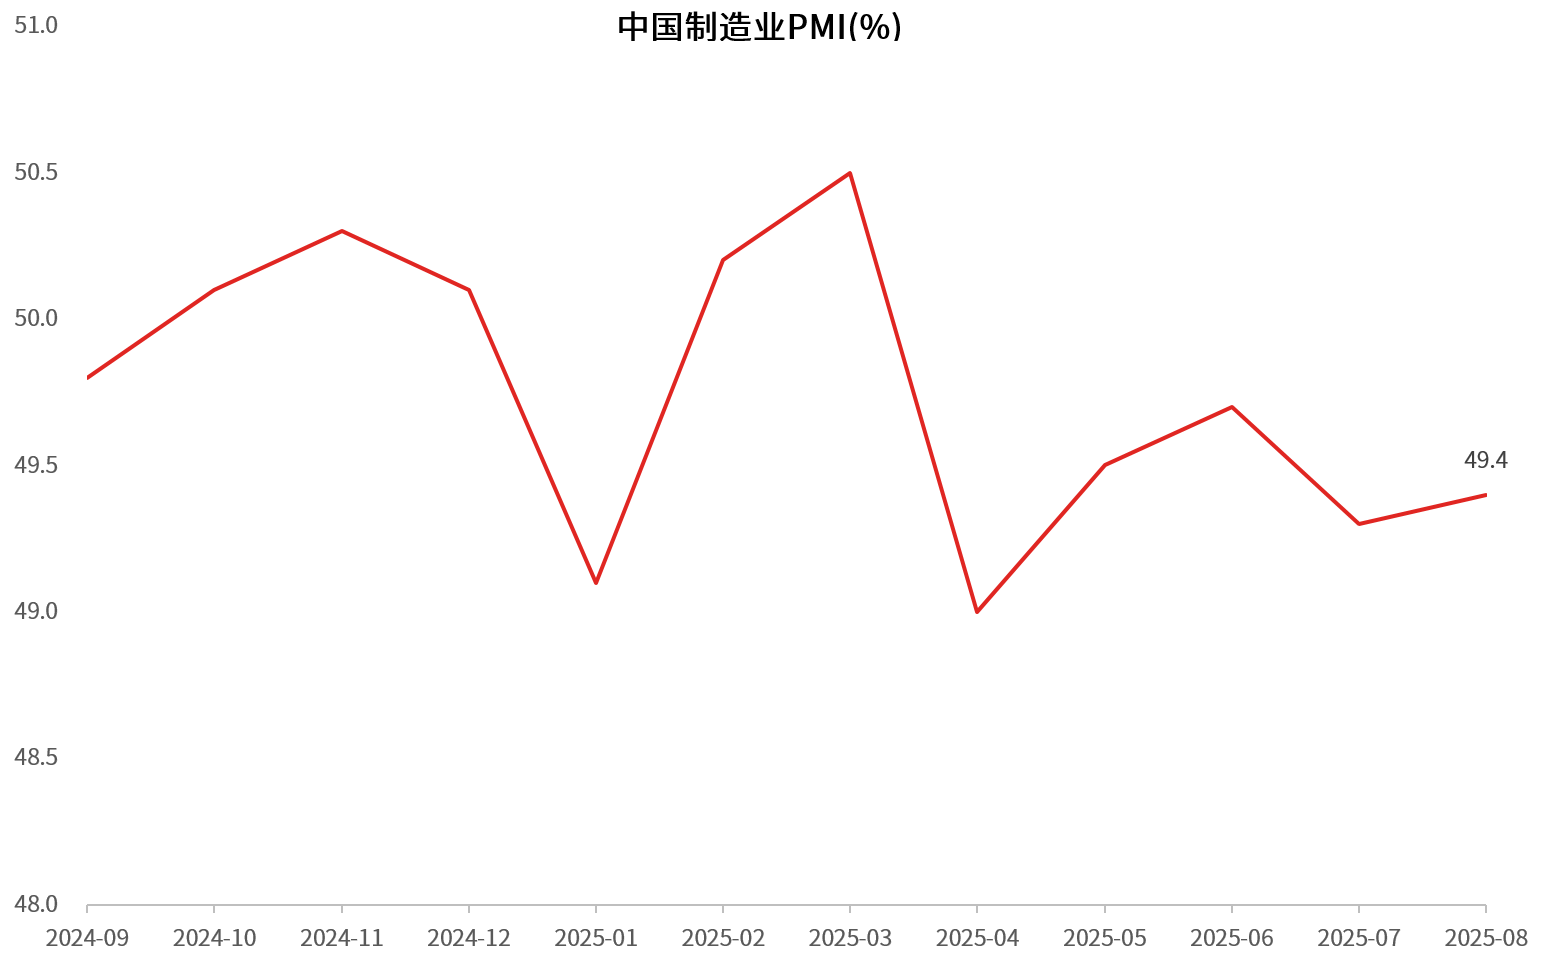
数据来源:Wind,截至2025年8月31日。过往数据不预示未来表现,市场有风险,投资需谨慎。
2、供需两端均有所回升,生产端是8月PMI回升的主要拉动。生产指数和新订单指数较上月分别回升0.3和0.1个百分点至50.8%和49.5%。其中新出口订单指数回升0.1个百分点至47.2%,此外8月需求端也有一定的改善。
3、8月价格指标改善,主要原材料购进价格和出厂价格指数分别大幅回升1.8和0.8个百分点,显示价格端正在回暖。货币政策重点考量促进物价温和回升,企业预期相对乐观,生产经营活动预期和采购量指数分别较上月大幅提升1.1和0.9个百分点至53.7%和50.4%。
风险提示
本文件作为本公司旗下基金的客户服务事项之一,不属于基金的法定公开披露信息或基金宣传推介材料。
本文件所提供之任何信息仅供阅读者参考,既不构成未来本公司管理之基金进行投资决策之必然依据,亦不构成对阅读者或投资者的任何实质性投资建议或承诺,观点具有时效性。本公司并不保证本文件所载文字及数据的准确性及完整性,也不对因此导致的任何第三方投资后果承担法律责任。
基金投资有风险,敬请投资者在投资基金前认真阅读《基金合同》、《招募说明书》、《产品资料概要》等基金法律文件,了解基金的风险收益特征,并根据自身的风险承受能力选择适合自己的基金产品。基金的过往业绩及其净值高低并不预示其未来表现,基金管理人管理的其它基金的业绩并不构成新基金业绩表现的保证。
本公司提醒投资人基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。敬请投资人在购买基金前认真考虑、谨慎决策。
本文件的著作权归汇丰晋信所有,任何机构或个人未经本公司书面许可,不得以任何形式或者许可他人以任何形式对本文件进行复制、发表、引用、刊登和修改。
本文作者可以追加内容哦 !

