一、 市场总览
8月A股宽基指数普遍收涨,利率呈现震荡上行态势,收益率曲线趋于陡峭化。
二、 市场观点
(一)权益市场
概览
国内基本面偏稳运行,A股多个宽基指数在8月迎来上涨。
图表数据
指数1:A股市场主要指数8月涨跌幅(%)
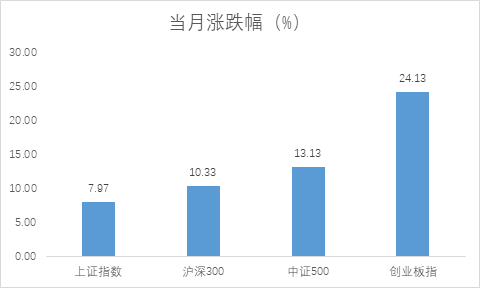
数据来源:Wind,时间截至2025年8月29日
指数2:A股市场主要指数本年以来涨跌幅(%)
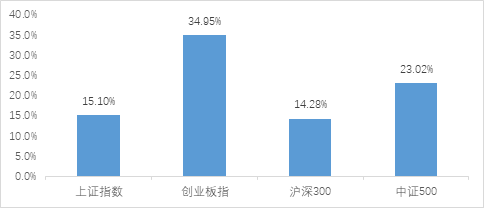
数据来源:Wind,时间截至2025年8月29日
指数3:A股行业指数涨跌幅(%)
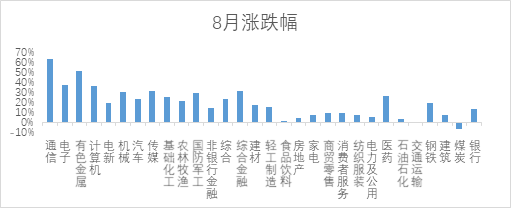
数据来源:Wind,时间截至2025年8月29日
市场解读
宏观经济
高频数据显示8月经济保持平稳运行,且前期缺位的消费品以旧换新补贴资金重新到账,基本面有望延续向好态势。
估值
A股市场主要指数估值持续修复,整体分位数水平维持在2017年以来80%分位数以上,小微盘估值相对较高。
流动性
宏观流动性层面,“M2-社融”剪刀差较前值小幅回升至-0.2%,M1增速保持在过去一段时间以来的高位运行,广义流动性有所放松,同时狭义流动性也处于较宽松水平。
政策面
扩大内需,贷款贴息,免费学前教育,反内卷。
(二)债券市场
债券利率呈现震荡上行态势。尽管8月披露的7月经济数据和信贷数据均表现欠佳,且8月流动性持续把持在较宽松状态,但在市场不断抬升的风险偏好驱动下,债券利率呈现震荡上行态势。直至月末,随着股市上涨斜率的放缓,债券利率上行态势才出现扭转。截至月末,10年期国债活跃券收益率震荡逼近1.78%。
三、机会解读
展望后市,投资者信心修复等待政策的进一步助力。
主要逻辑
政策面:
8月宏观政策延续7月政治局会议定调,宏观政策贯彻“持续发力、适时发力”基调。《个人消费贷款财政贴息政策实施方案》、《国务院办公厅关于逐步推行免费学前教育的意见》等政策先后公布,表明扩大内需仍是当前政策最重要目标之一。往后看,由于上半年经济整体景气度位于高位,后续政策重心可能会从稳增长转向调结构。
基本面:
美国关税政策已经逐步明朗,关税对基本面冲击整体可控,同时国内政策发力有望对内需形成支撑,预计基本面将保持平稳运行。
流动性:
央行宽货币政策发力,银行间流动性已经处于较宽松状态。
重点关注板块
AI算力:当前AI板块正迎来“技术突破—场景落地—政策催化”三重驱动下的历史性投资机遇。2025年政府工作报告首次将“人工智能+”上升为国家战略,明确提出科技支出显著增加,重点支持具身智能、智能机器人、AI终端等方向。DeepSeekR1模型技术突破引发产业格局重构,国产替代与成本革命共振。AI应用场景向高价值领域深度渗透,智能制造、智慧医疗、消费终端、政务民生等千亿级市场爆发在即。聚焦技术突破层(多模态开源模型、具身智能机器人、边缘计算芯片)、场景应用层(工业智能体、AI+医疗诊断、政务数字化解决方案)、政策受益层(智算中心建设商、数据合规服务商、AI伦理治理平台)等多个受益于AI技术革命的投资方向。
军工:印巴冲突中,巴基斯坦使用中国歼-10CE战机、霹雳-15导弹等装备击落印度“阵风”战机,形成“战场广告”效应,强化军贸逻辑。Wind数据显示,2025年中国国防预算同比增长7.2%,连续四年高增长,随着“十四五”收官年和建军百年目标的临近,装备采购加速,国产化逻辑下,军工企业订单显著增长。
工业金属及稀土:工业金属供给仍呈现偏紧格局,而地缘政治风险下的资源博弈或加剧对供给端的扰动,且下半年海内外政策有望维持宽松基调,工业金属价格或偏强运行。稀土板块供给端持续收紧,工信部、国家发改委和自然资源部《稀土开采和稀土冶炼分离总量调控管理暂行办法》正式出台,配额管控+出口限制重塑全球供应链,中国稀土定价权持续强化。
风险提示:基金有风险,投资需谨慎,本材料非法律文件,亦不构成公司任何业务的宣传推介材料、投资建议或收益承诺。民生加银基金获得基金投顾试点机构备案,并不代表中国证监会对民生加银基金基金投顾组合策略的风险和收益做出实质性判断、推荐或者保证。基金投顾业务尚处于试点阶段,存在因试点资格被取消不能继续提供服务的风险。民生加银基金本着勤勉尽责、诚实守信的原则开展基金投顾业务,但并不保证各投顾组合一定盈利,也不保证最低收益。投资者参与基金投顾业务,存在本金亏损的风险。基金投资组合策略的风险特征与单只基金产品的风险特征存在差异,投资者应根据自身风险投资需求、风险承受能力和风险收益偏好选择合适的组合策略。基金投顾业务项下各投资组合策略的业绩仅代表过往业绩,不预示其未来的业绩表现,为其他投资者创造的收益也不构成业务表现的保证。
本文作者可以追加内容哦 !

