北京时间9月18日凌晨美联储发布9月FOMC会议声明,美联储将基准利率下调25bp至4.0~4.25%,是继去年12月时隔9个月首次降息,同时继续缩表,符合市场预期。鲍威尔把此次降息定义为“风险管理式降息”(risk management cut),就业市场下行风险边际增加的,关税对通胀的传导效应仍需观测,未来利率路径仍然取决于数据走势。9月点阵图比预期更加鸽派,预计全年累计降息3次、明后年各25BP降息。往后看,就业数据的走势影响今年年内的降息预期,但后续随着关税的影响逐渐显现,明年通胀的考虑权重或再度上升影响降息节奏。
如期降息25BP,风控式降息。
美联储降息25BP,维持缩表速度不变。相比7月,本次FOMC声明的主要变化是:一是肯定了就业市场下行风险增加,就业和通胀双平衡的天平向就业边际倾斜。会议纪要显示,短期内经济面临充满挑战的局面——通胀风险偏向上行,就业风险偏向下行。随着就业下行风险的增加,风险的平衡发生了变化(the balance of risks has shifted),暗示当前美联储会相对更关注就业市场走弱的风险,因此当前开启降息向更中性的政策立场是合适的。关于就业市场,二是通胀表现有所分化,商品通胀上行,服务通胀下行,更倾向关税对通胀为一次性影响。会议纪要显示,当前商品通胀有所回升,服务通胀继续下降。更高的关税已经开始推高某些类别商品的价格,但它们对经济活动和通胀的总体影响仍有待观察。一个合理的基本情况是,对通胀的影响将是相对短期的——价格水平的一次性变化。但另一种可能是,通胀效应反而可能更加持久,这是一种需要评估和管理的风险。美联储的义务是确保价格水平的一次性上涨不会成为持续的通货膨胀问题。
9月点阵图关于2025年降息的基准预测(按中值)显示至2025年底累计降息75bp(6月为50bp),但这是以10票对9票的微弱多数形成的中位数预测,反映出决策层内部分歧较大。2026年和2027年各再降25bp(和6月一致)2027年再降25bp,终端利率预测值下调至3.125%(此前为3.375%)。长期中性利率维持在3%,但内部分歧较大,9位委员认为中性利率高于3%;10位委员认为中性利率在3%或以下(6月为8人认为中性利率高于3%,11人认为中性利率在3%或以下)。另外,从票委投票结果来看,Miran要求9月降息50bp,其他委员均支持25bp降息,显示Bowman,Waller仍然是根据经济基本面投票而不是根据政治站队投票。从当前来看,美联储的独立性还未受到太多政治干扰,仍然是以通胀和就业双重平衡任务为主。
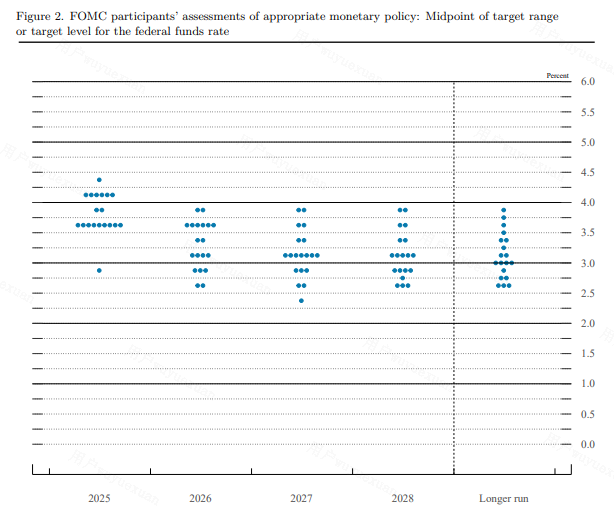
SEP:经济有韧性,明年通胀压力上行,年内降息空间提升至75BP。
与6月的经济展望相比,本次美联储上调了2025-2027年的经济增长预期以及2026年的通胀预期、下调了2026-2027年的失业率预期。具体而言:
1)上调未来几年的GDP增速:美联储将未来几年的实际GDP增速预期整体上调。具体来看,2025年的增速从此前预测上调0.2个百分点至1.6%,2026年同样上调0.2个百分点至1.8%,2027年则小幅上调0.1个百分点至1.9%,反映出美联储对美国经济韧性相对乐观。
2)上调2026年通胀预期:2025年核心与总体PCE通胀预测保持不变,2026年两者均上调0.2个百分点至2.6%,暗示明年通胀压力边际抬升,而2027年则与此前预测持平。
3)下调明后年失业率预测:2025年的中位数预测维持不变,但2026年被下调至4.4%,较此前下降0.1个百分点,2027年也下降0.1个百分点至4.3%。
整体来说,9月点阵图比预期更加鸽派,预计全年累计降息3次。鲍威尔提出的“风险管理式”降息也指向未来连续降息的前景仍有不确定,后续依然要根据数据走势相机抉择,逐次会议作出决策,保留了一定的回旋调整空间。本次议息会议声明基本符合预期,在“就业走弱、通胀温和”的现状下,美联储选择适度降息以应对增加的就业下行风险,当前平衡的天平边际向就业倾斜,但是当前通胀因关税影响上行风险依然存在,只是通胀上行幅度小于市场预期,但仍不可忽视。
#美联储降息25基点!政策重点转向# $泓德裕荣纯债债券C(OTCFUND|002735)$ $泓德裕泰债券C(OTCFUND|002139)$
本文作者可以追加内容哦 !

