$Palantir Technologies Inc-A(NASDAQ|PLTR)$
美银证券对Palantir(PLTR)的最新研究报告核心观点分享
一、核心评级与目标价
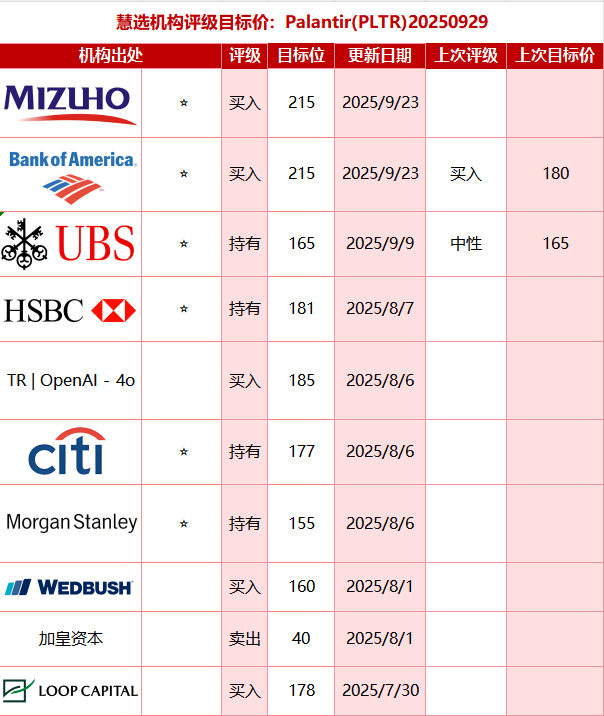
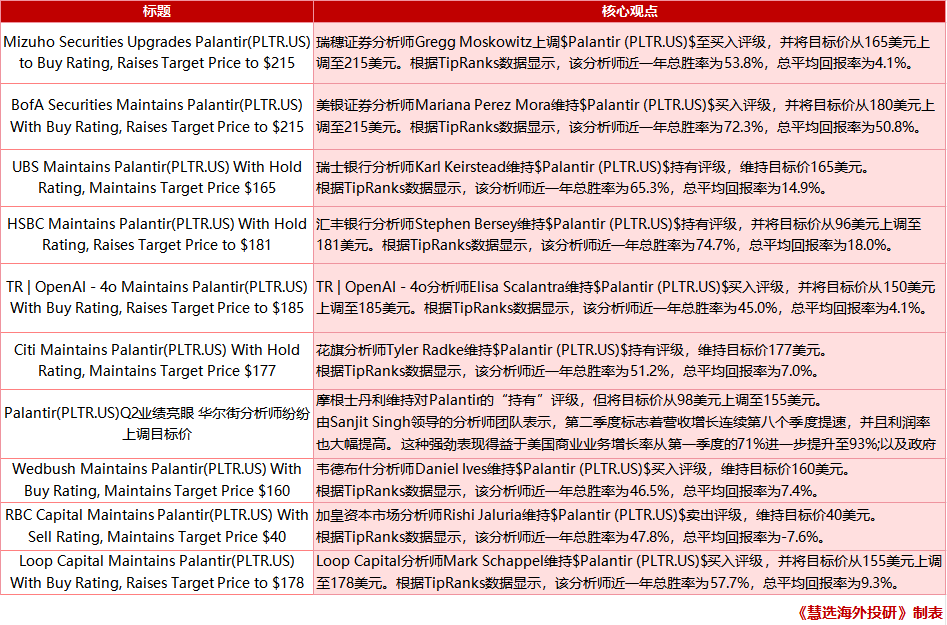
美银证券分析师Marina Perez Mora维持对PLTR的“买入”(Buy)评级,并将目标价从2025年9月23日180美元上调至215美元。这一调整反映了该行对Palantir在AI时代增长潜力的强烈信心,认为当前股价未充分反映其长期价值。
二、核心观点支撑逻辑
1. AI技术差异化:“AI FDE”是核心竞争力
美银证券强调,Palantir的人工智能前沿部署工程师(AI Forward-Deployed Engineers, 简称AI FDE)是其区别于行业内其他公司的“关键因素”。在2025年第八届AIPCon(Palantir年度人工智能平台大会)上,该行分析师会见了Palantir首席架构师Akshay Krishnaswamy,重点考察了AI FDE的技术演示。分析师Marina Perez Mora指出:“FDE是Palantir的核心价值所在,它定义了企业如何利用AI实现实质性成果的市场标准。”
AI FDE的作用主要体现在三个方面:
1)加速AI实施:帮助企业客户快速部署AI代理(而非依赖自身开发),减少从需求到落地的时间;
2)提升生产力:通过AI代理自动化复杂任务,授权工程师专注于高价值问题,推动企业内部效率提升;
3)创造新用例:支持Palantir工程师与客户共同开发定制化AI应用,拓展业务边界。
2. 短期增长加速:应获得高于传统估值的溢价
美银证券认为,Palantir的增长并非短期反弹,而是加速的短期成长与可持续的长期机会的结合,因此应获得高于传统短期估值指标(如市盈率、市销率)的溢价。该行强调,Palantir的强劲获利能力(如2025年第二季度净利润率达33%)是其估值溢价的支撑,即使短期估值较高,也能通过长期增长消化。
3. 长期价值潜力:商业销售额有望突破100亿美元
基于AI FDE技术的推动,美银证券估计,Palantir的商业销售额可能在2030年底突破100亿美元。这一预测的核心依据是:
1)客户需求增加:AI FDE降低了企业使用AI的门槛,推动更多客户选择Palantir的操作系统(而非自行开发);
2)可扩展性:AI代理的规模化部署使得Palantir能快速覆盖更多行业(如金融、医疗、能源),扩大收入来源;
3)新用例创造:随着AI技术的迭代,Palantir能不断开发新的应用场景(如供应链优化、风险预测),保持业务增长动力。
三、潜在风险提示
尽管美银证券维持“买入”评级,但报告也隐含了对估值消化与竞争压力的关注:
1)估值争议:Palantir的当前估值(如2025年动态市销率约66.8倍)显著高于软件行业平均(如微软PS 12.7倍),若增长不及预期,可能面临回调压力;
2)竞争加剧:随着AI技术普及,云厂商(如AWS、Azure)及AI初创企业(如Anthropic)可能入局,争夺企业AI解决方案市场,Palantir需保持技术优势以应对竞争。
总结
美银证券对Palantir的核心观点是“AI技术差异化驱动长期增长,当前估值具备吸引力”,核心逻辑围绕AI FDE的技术优势、短期增长的加速及长期价值的潜力。该行认为,Palantir的AI FDE是其区别于其他公司的关键,能推动客户需求增加、生产力提升及新用例创造,从而支撑长期增长。尽管存在估值争议与竞争压力,但美银证券认为这些风险在可控范围内,且Palantir的增长前景足以支撑其目标价。
本文作者可以追加内容哦 !

