锦浪科技:光伏设备配件商,高位下跌83%。
明阳智能:风电设备整机商,高位下跌72%。
明阳智能与锦浪科技板块不同,没有孰优孰劣,但谁会在风光行业领先一步呢?
用作比较原因,是因为有人重仓锦浪,有人重仓明阳。
一、政策力度:双轮驱动 赛道分化
明阳智能作为海上风电核心设备商,深度绑定国内海风规划超100GW装机目标,同时受益于全球海风需求爆发(欧洲2030年目标65GW),政策红利集中于海风产业链。
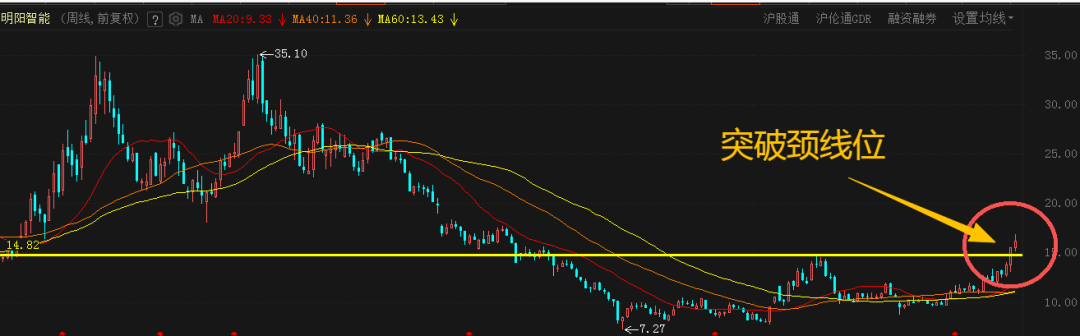
明阳智能走势目前已经突破颈线位,上升或许快人一步。
有句股语曰:谁先盘好谁先涨。
锦浪科技则依托全球碳中和目标,光伏逆变器需求受政策强支撑,尤其储能领域获国家新型储能发展行动方案(2025年装机目标600GW)及海外补贴(如美国ITC税收抵免)双重驱动,政策覆盖面更广、全球化属性更强。
光伏逆变器预计全球市场规模年复合增长率将保持15%以上,主要受全球光伏装机量持续增长、储能需求爆发及技术迭代升级驱动,但需应对价格竞争、贸易壁垒等挑战。
值得重点注意的是:中国央企纷纷追风(风电)弃光(光伏),这是什么信号?
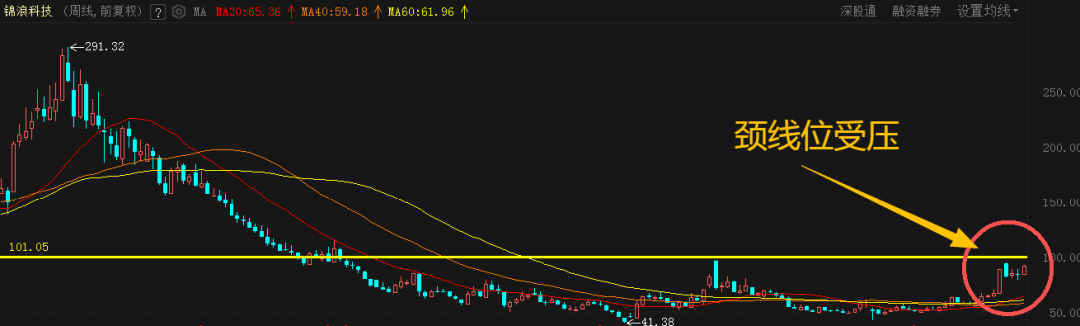
锦浪科技走势目前受压颈线位,有效突破才有趋势。
有句股话说:没有盘好涨不了。
二、企业前景:技术壁垒 赛道爆发
明阳智能以海上风电技术为护城河(16.6MW漂浮式风机、30MW氢燃气轮机),叠加“风光储氢燃”一体化布局,2025年海外订单占比提升至15%,但国内海风招标价格竞争激烈,需警惕毛利率下滑风险。
锦浪科技以储能逆变器为增长引擎(2025年二季度储能业务营收同比增300%),海外营收占比46.9%,且渠道覆盖欧洲、澳洲、亚非拉,受益于全球储能装机量年复合增速超40%,赛道爆发力更强。
三、财务数据:盈利能力 现金流
明阳智能2025年营收171.4亿元(同比+45%),但归母净利润同比降7.68%,毛利率12.12%(海风整机价格战拖累),现金流紧张(应收账款占比高)。
锦浪科技2025年上半年营收37.94亿元(同比+13.09%),净利润同比增70.96%,储能逆变器毛利率30.27%,现金流改善(经营性现金流净额同比转正),财务健康度更优。
四、市场表现:估值修复 机构热捧
明阳智能股价受行业价格战影响,2022-2025年累计跌65.82%,但2025年一季度营收同比增51.8%,估值处于历史低位,若海风政策落地或技术突破,修复空间大。
锦浪科技股价受机构增持推动(2025年二季度机构持仓占比50%-60%),筹码集中度高,且业绩反转信号明确(储能业务放量),短期弹性更强。
五、投资切入点:长期价值 短期爆发
长期配置:明阳智能若能通过技术降本(如半直驱技术)和海外市场突破(如欧洲、东南亚),估值修复潜力大,适合风险偏好低的投资者。
短期博弈:锦浪科技储能逆变器需求爆发及机构持仓集中,提供高弹性机会,适合追求短期收益的投资者。
最后,从两方面分析:
一是从外资持股看:
明阳沪股通持股6839万股,持股比例3.01%。
锦浪深股通持股498万股,持股比例1.25%。
二是从获利比例及持筹情况看:
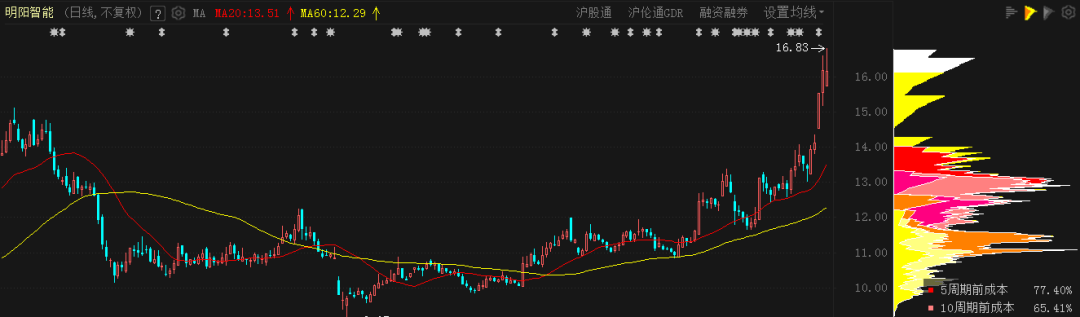
明阳智能获利比例91.52%,持筹平均成本12.84元,涨幅25.86%,筹码在低位,显示资金不离不弃,看好后市。
锦浪科技获利比例95.33%,持筹平均成本84.36元,涨幅9.73%,筹码在高位,显示充分换手。
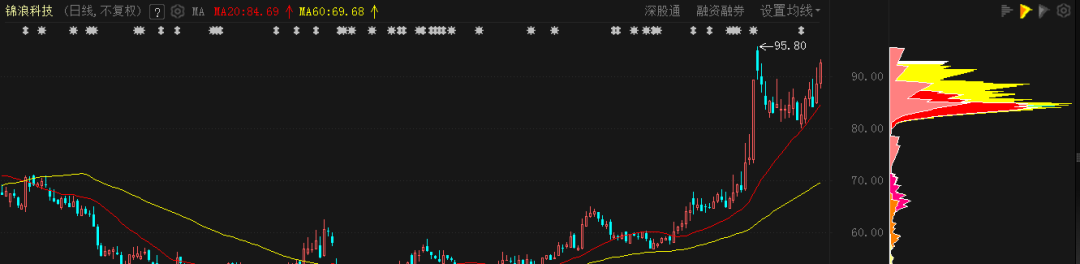
锦浪科技、明阳智能动态市盈率都是30倍,从走势图叠加,你能看出什么?
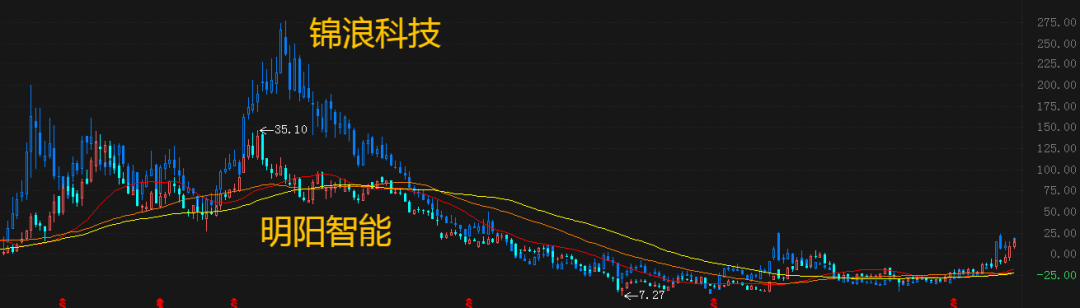
从公司看,锦浪比明阳好;从走势看,明阳比锦浪好,有比较才能有鉴别,有比较才能作出投资决策。
再后,如果各用100元投资两个公司,谁的收益更大?
用突破颈线位一对一上升空间比较(明阳已经突破,锦浪尚未突破):
锦浪可涨到153附近,上涨60,单股收益率64.51%;
明阳可涨到22附近,上涨6,单股收益率37.50%,若100元买6股,总收益36,收益率122.77%。
投资以个人喜好而定,并非看重他人意见。
【不为他人做嫁衣,只为自己添衣裳,个人操作记忆,不作投资参考】
本文作者可以追加内容哦 !

