这家光储龙头正超越传统光伏逆变器厂商的身份,在全球能源转型中扮演更为重要的角色。
文 / NE-SALON新能荟小编团
10月5日,港交所披露显示,阳光电源股份有限公司已正式提交上市申请书,独家保荐人为中金公司。截至9月30日收盘,这家A股光储龙头总市值已达3358.19亿元。
此次赴港上市,标志着阳光电源的全球化战略进入加速阶段,也意味着中国在光储新能源领域的头部玩家正式登上更大的国际资本舞台。
光储龙头的全球化新征程
根据上市申请文件,阳光电源本次赴港上市募集资金将重点投向三大领域:新一代光伏与储能产品研发、海外生产基地建设、数智化升级。
之所以聚焦港股上市,核心价值在于打造国际化资本平台。香港市场汇聚全球投资者,阳光电源通过“A+H”双平台架构,可引入国际战略投资者,优化股东结构,为海外项目融资提供低成本资金池。同时,港股上市将显著提升公司在全球资本市场的品牌能见度,对其在与特斯拉等国际巨头竞争中赢得品牌信任度至关重要。
支撑这一全球化布局的是阳光电源已构建了难以复制的全产业链协同优势。公司业务覆盖“光风储电氢”五大赛道:光伏逆变器累计装机超595GW,风电变流器全球出货165GW,全球开发的光伏电站和风电场累计达57GW,氢能电解槽产能达3GW。这种全生态布局使公司能够提供一站式清洁能源解决方案,极大增强了客户粘性和市场抗风险能力。
也正因具备这样的实力,面对全球能源转型的历史性机遇,阳光电源高管在中期业绩会上判断,未来几年全球储能复合增长率保守估计20%、乐观估计30%;公司更预计2025年全年储能发货量约40-50GWh,以进一步巩固全球领先地位。
财务狂飙
而这样的战略决策,背后是公司近年来持续攀升的财务表现作为支撑。2022年至2024年,阳光电源营业收入从401.1亿元增长至777.0亿元,净利润从37.0亿元跃升至112.6亿元。2025年上半年,公司营业收入达到435.33亿元,同比增长40.34%。
与此同时,公司的盈利能力持续优化。毛利率从2022年的20.4% 攀升至2025年上半年的32.9%。这一改善主要源于高毛利储能业务占比提升、技术迭代带来的产品竞争力增强以及规模化生产的成本优势。
资本市场对阳光电源的增长前景给予高度认可。2025年7月至9月,公司股价区间涨幅达139.01%,大幅跑赢同行业40.79%的涨幅。更值得关注的是,9月26日,公司四位高管(包括副董事长顾亦磊、董事吴家貌等)集体决定提前终止原定的减持计划,原计划减持股份合计42.49万股,这一举动被市场解读为管理层对公司长期价值充满信心的强烈信号。
储能业务亮眼
在亮眼的财务数据中,储能业务的表现尤为突出。2025年上半年,阳光电源的储能系统业务以178.03亿元收入贡献了总营收的41%,首次超越光伏逆变器成为公司第一大收入来源。
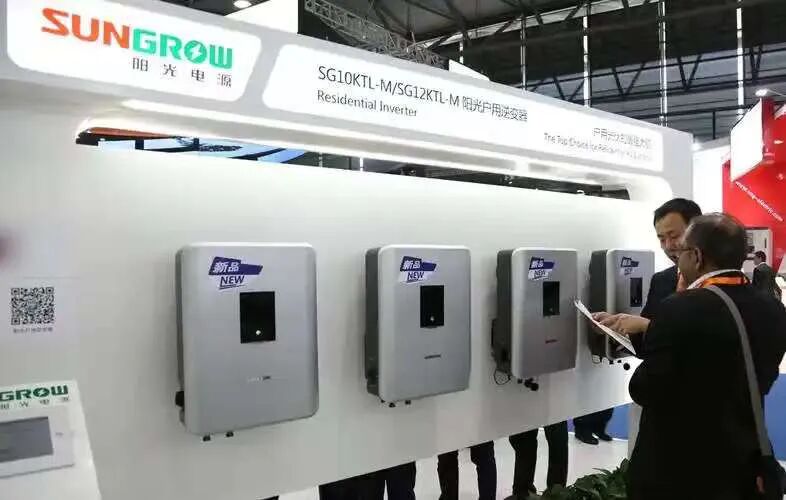
储能业务不仅规模扩张迅猛,盈利能力同样领跑全线。2025年上半年,储能系统毛利率高达39.9%,显著高于公司整体毛利率(32.9%)。其储能系统出货量达19.5GWh,同比暴涨150%,累计出货量突破70GWh,稳居全球第一梯队。据公开资料显示,2024年,阳光电源在储能领域的市场占有率紧追特斯拉,仅差1个百分点。
能取得这样的成绩,技术研发是核心支撑。2025年上半年,公司研发投入20.4亿元,同比增长37.08%;研发人员数量达7120人,占员工总数40%。持续投入下,公司累计申请专利达10541件(其中发明专利5690件),还主导制定了20项国际标准——这也让其在2024年彭博全球储能可融资性榜单上,实现储能系统和PCS双双登顶全球第一,充分体现了全球市场对其品牌影响力和产品竞争力的认可。
在技术与产品加持下,阳光电源的全球市场布局也日趋完善。截至2025年6月30日,公司产品及服务覆盖全球100多个国家和地区,在海外设立超过20家分支机构和60多家代表处,海外员工人数超过2000人。
全球能源转型浪潮下,中国新能源企业正从技术追随者向标准制定者转变。阳光电源港股上市不仅是一家企业的资本跃进,更是一个行业风向标。来源:NE-SALON新能荟yy
本文作者可以追加内容哦 !

