一、什么是可控核聚变?
基本定义:模拟太阳原理,使轻原子核(如氢的同位素氘、氚)在极端条件下聚合生成重原子核,并在此过程中持续可控地释放巨大能量
核心目标:实现安全、持续、平稳的能量输出,解决未来能源问题
昵称由来:因其原理与太阳发光发热相同,故被称为 “人造太阳”
最大优势:料近乎无限(氘可从海水中提取)、清洁安全(不产生温室气体,无失控风险)、能量密度极高
主要挑战:需要创造并约束上亿摄氏度的超高温度等离子体,目前尚无任何实体材料能直接承受,技术难度极大
实现路径:主流方式包括磁约束(如托卡马克装置)和惯性约束(如激光点火)
当前阶段:处于实验研究阶段,已实现多项突破,但距离商业化发电应用仍有距离
二、行业核心催化:技术突破与政策红利驱动板块热度
技术里程碑密集实现
2025年3月:中核集团“中国环流三号”实现离子温度1.17亿℃、电子温度1.6亿℃的“双亿度”运行,综合参数达国际先进水平,正式进入聚变燃烧实验阶段。
2025年10月:合肥BEST装置杜瓦底座成功落位,主体工程建设进入新阶段,目标2027年首次演示聚变发电,2030年实现点亮第一盏灯。
政策支持:《原子能法》(2025年9月颁布)首次将聚变纳入法律条文,明确国家鼓励聚变研发。中国聚变能源公司成立,获超100亿元增资,推动上海“中国环流四号”建设。
资本投入爆发式增长
全球聚变行业总投资额从2021年19亿美元飙升至2025年97亿美元,2024年新增投资26亿美元。
市场空间:据《国际原子能机构2024年聚变展望》,2025—2035年全球将新增37座聚变电厂,单厂建设成本约55亿美元,至2055年累计市场空间达2035亿美元。
需求催化:AI算力驱动电力革命
AI耗能激增凸显能源需求,核聚变能量密度为传统能源的千万倍,成为终极能源解决方案。2025年板块涨幅达60.62%,主力净流入20.41亿元。
三、产业链格局与价值分布:聚焦高壁垒环节
以下表格汇总了核心环节的龙头公司及最新业务进展:可以点开放大
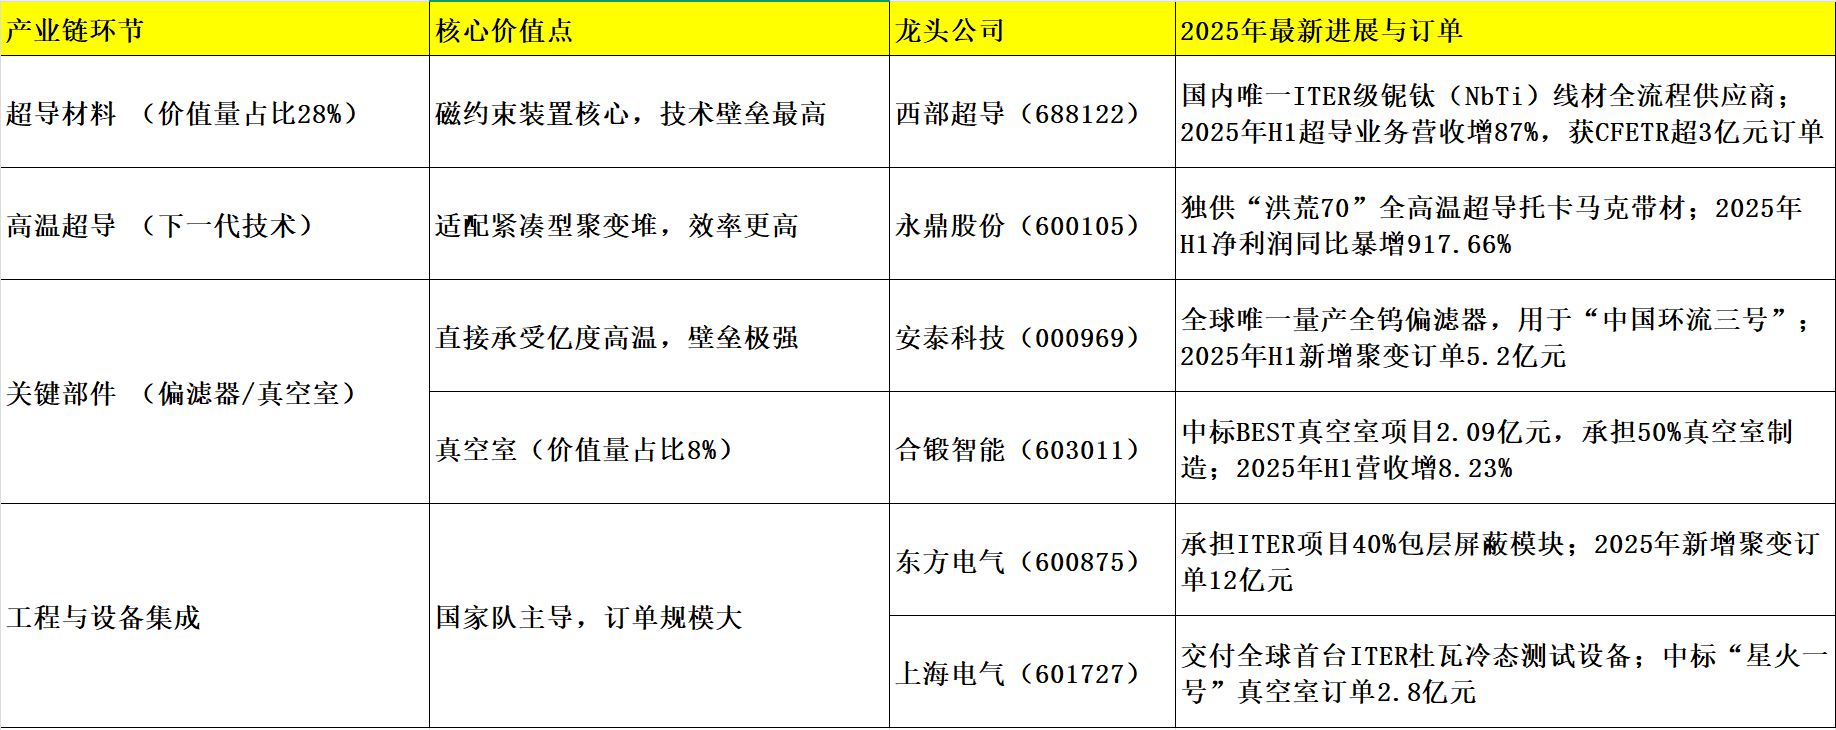
四、龙头公司财务与市场表现(基于2025年最新数据)
西部超导(688122)
财务数据:2025年H1营收27.23亿元(+34.76%),净利润5.46亿元(+56.72%),超导产品毛利率45%。
市场表现:年内涨幅85.67%,10月9日获20CM涨停,基金持股较Q1增93.92%(639只基金持仓)。
优势:全流程技术垄断,ITER中国唯一供应商。
永鼎股份(600105)
财务数据:2025年H1营收22.60亿元(+24.07%),净利润同比增451%(机构预测)。
市场表现:年内涨幅200.39%,高温超导带材产能扩至500吨/年。
安泰科技(000969)
财务数据:2025年Q2毛利率17.77%,聚变业务毛利率38%;累计交付偏滤器超5000件。
市场表现:10月连续2日涨停,主力资金连续3日净流入。
合锻智能(603011)
财务数据:2025年H1高端成形订单增长,BEST项目交付进行中。
市场表现:9天5板,年内涨幅247.15%,受真空室订单催化。
五、投资逻辑与风险提示
核心逻辑
3重驱动:政策倾斜(原子能法)+技术突破(双亿度/BEST进展)+订单放量(2025年行业订单增120%)。
高成长性:龙头公司2025半年报净利润增速普遍超50%,如西部超导(+57%)、东方电气(+46%)、永鼎股份(+451%)
风险警示
商业化进程:聚变发电预计2035年后才进入商用阶段,当前题材炒作依赖预期,需警惕技术落地不及风险。
估值泡沫:部分概念股涨幅过大(如中洲特材年内涨271%),但业务占比低(如高澜股份聚变业务占比<5%),需甄别实质性订单。
技术路线风险:若惯性约束路径替代磁约束,现有超导材料企业可能面临替代风险。
六、投资机会:聚焦高壁垒与订单确定性标的
优先配置:西部超导(超导材料垄断)、安泰科技(偏滤器不可替代)、东方电气(国家队订单稳健);
谨慎关注:合锻智能(真空室订单明确但涨幅已高)、永鼎股份(高弹性但需跟踪技术转化)。
短期板块受事件驱动波动加大,建议结合2025年三季报订单落地情况选择标的,避免追高纯概念股。
#重大突破!聚变发电或在2030年实现##“人造太阳”主机安装,可控核聚变发展提速##社区牛人计划##强势机会##复盘记录#$安泰科技(SZ000969)$$可控核聚变(BK1163)$$合锻智能(SH603011)$
本文作者可以追加内容哦 !

