稀土&磁材:本周稀土价格涨跌互现。截止到本周五,氧化镨钕市场均价55.8万元/吨,较节前价格下调0.45%;氧化镝市场均价162.5万元/吨,较节前价格上调1.25%;氧化铽市场均价701.5万元/吨,较节前价格下调0.14%。从供需基本面看,供给端,氧化物供应紧张,金属供应相对稳定,上游分离企业多数开工稳定,产量变化不大,部分企业受原料及指标、环保等问题,有停减产情况,废料企业产出镨钕稳定,氧化物端镨钕供应相对紧张,金属大厂整体开工稳定,暂无停减产情况出现,金属镨钕供应相对充足。需求端,下游磁材大厂订单较好,开工充足,原料需求稳定,多以长协为主,短期消耗库存居多,四季度是新能源车、风电设备等下游领域的生产旺季,对稀土永磁材料的采购需求预计会集中释放,对价格仍有支撑。
商务部于10月9号连发四文,加强稀土产品及设备、技术等出口管控,继续强化稀土战略地位。今年以来已经发布5个文件对稀土进行出口管控。新发文增加了钬、铒、铥、铕、镱5类中重稀土出口管制,将所有中重稀土都纳入管制范围;增加了对稀土采选-冶炼分离-磁材加工-磁材回收全产业链条的设备、配套设备、技术、配套技术、原辅材料的出口管制,增加了海外稀土自主可控产业链建立难度和时间周期;细化了海外出口管制的范围,对军工需求原则是不予许可,对用于研发、生产14nm及以下逻辑芯片或256层及以上存储芯片及相关半导体设备、材料的,进行逐案审批;具有潜在军事用途的人工智能,出口进行逐案审批。
锂:碳酸锂价格区间震荡,下游采购意愿低迷
据百川盈孚,本周工业级碳酸锂市场均价为7.2万元/吨,较上周持平;电池级粗粒氢氧化锂均价为7.4万元/吨,较上周下降0.7%。
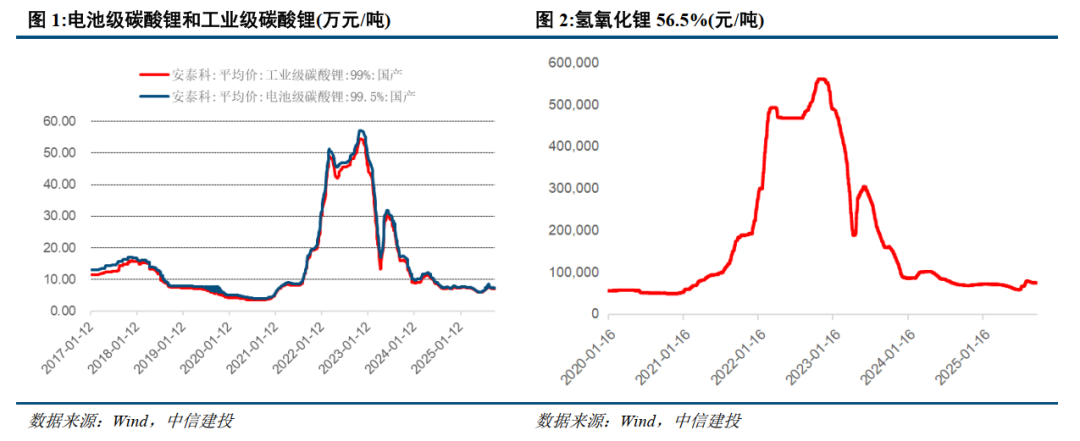
供应端:本周产量预计环比小幅上涨。近期新投产能较多,爬坡增量,部分停产企业节后复产,主流厂家维持正常生产节奏。整体库存呈去库趋势,工厂过节散单出货较少,下游消耗前期库存为主,期货仓单小幅上涨,达4.24万吨。当前氢氧化锂市场供应整体保持稳定,虽然近期行业开工水平有所回升,但整体开工率仍处于偏低区间。头部企业凭借其原料自供优势和稳定的订单保障,生产线持续保持较高负荷平稳运行。然而,受外购锂辉石原料成本持续高位的影响,部分企业因生产长期面临亏损压力,开工负荷维持在较低水平。
需求端:下游排产维持增量预期。终端动储双增,下游需求维持高位,但节后下游散单采购需求较弱,多观望市场走势,仅少数刚需采购,工碳及准电询价较多。近期,正极材料生产企业需求仍以长协交付为主,现货市场交易刚需采购为主。节后,散单市场询价行为活跃增强。然而,受原材料锂辉石及碳酸锂价格波动影响,下游用户除刚性需求外,多数选择谨慎观望,采购心态趋于保守。因此,尽管市场询盘增加,实际成交并未出现显著放量,整体市场仍以刚需小单为主。
镍:LME镍价较上周下降1.3%,库存上涨3.6%
本周LME镍价为15215元/吨,较上周下降1.3%;上期所镍价为122180元/吨,较上周上涨1.1%。本周SHFE镍库存3.31万吨,LME镍库存23.74万吨,合计库存27.05万吨,较上周上涨3.6%。
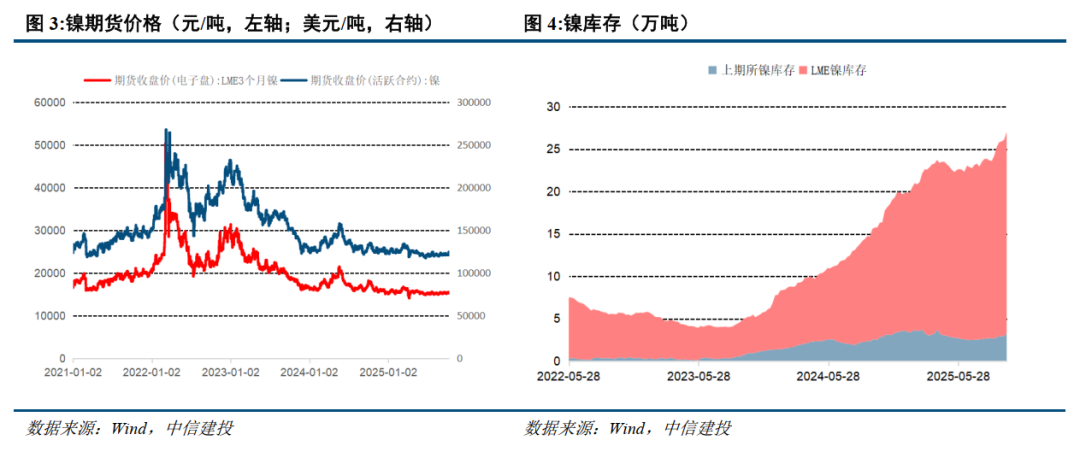
供应方面:本周镍铁供应较上周变化不大。国庆期间多数厂家正常生产,周内产量变化不大,但厂家整体开工依旧处于低位,据厂家反馈,节后订单偏少,企业开工调整有限,镍铁短期开工或将维持低位生产。印尼方面,NPI价格持稳运行,虽有部分印尼冶炼厂的利润有明显的修复,但多数镍铁厂仍处于亏损状态,镍铁生产增量有限。本周国内硫酸镍产量预计36000吨,较上周产量持平,开工率同步不变。9月末国内镍盐厂因代工及前驱订单增长,产量环比提升;10月初假期部分企业阶段性停产,且新增产能暂未释放,整体供应维持偏紧格局。
需求方面:本周镍铁下游市场备货情况不及往期。节前备货氛围冷清,钢厂多以签订长协订单,厂家多按订单执行,散货市场虽有询盘,但畏高避险心理,实际成交稀少。节后下游不锈钢市场尚未完全恢复,场内交投氛围相对平淡,钢厂迫于生产和消费压力,在原料采购上持谨慎压价态度。国庆中秋假期期间,硫酸镍需求呈“节前备货 + 节后趋缓”特征,9月末受“金九银十”旺季驱动,三元前驱体企业为赶工备货,对高品位硫酸镍采购量提升,电镀级产品因高端应用订单增长需求更旺;10月初假期后交投转淡,且受海外贸易政策不确定性影响,出口需求预期回落。
稀土&磁材:消息面利空影响,节后稀土价格下滑
本周稀土价格涨跌互现。截止到本周五,氧化镨钕市场均价55.8万元/吨,较节前价格下调0.45%;氧化镝市场均价162.5万元/吨,较节前价格上调1.25%;氧化铽市场均价701.5万元/吨,较节前价格下调0.14%。
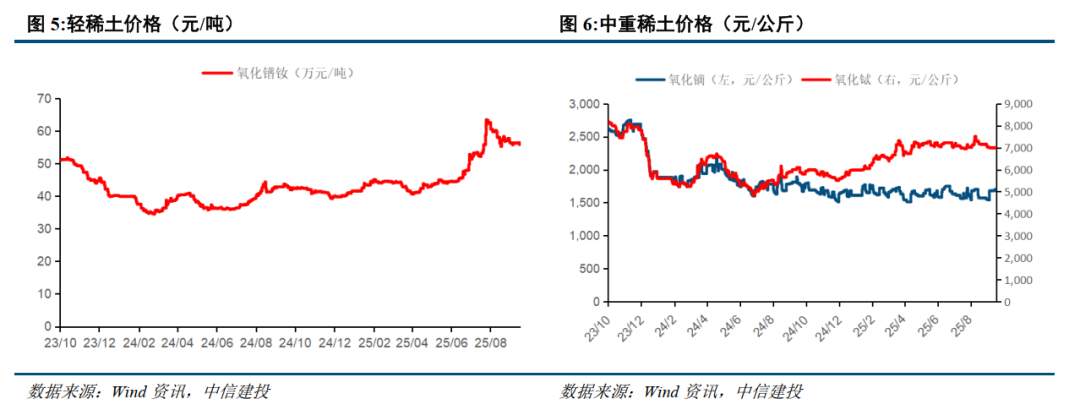
从供需基本面来看,供给端,氧化物供应紧张,金属供应相对稳定,上游分离企业多数开工稳定,产量变化不大,部分企业受原料及指标、环保等问题,有停减产情况,废料企业产出镨钕稳定,氧化物端镨钕供应相对紧张,金属大厂整体开工稳定,暂无停减产情况出现,金属镨钕供应相对充足。需求端,下游磁材大厂订单较好,开工充足,原料需求稳定,多以长协为主,短期消耗库存居多,四季度是新能源车、风电设备等下游领域的生产旺季,对稀土永磁材料的采购需求预计会集中释放,对价格仍有支撑。
本周稀土价格下调,镨钕价格下跌,镝铽价格暂稳。周内氧化镨钕价格震荡下跌,下游需求一般,询单采购少量,期货盘价格先涨后跌,商家心态波动向下,补货减少,市场低价出货增加,利空消息传出,商家情绪转淡,厂家基本不报价,现货市场成交几无,商家谨慎观望。镝铽价格暂稳,周内价格波动不大,假期前后补货不足,下游询单不多,低价现货有报出,需求支撑不足,接货少量,场内成交稀少,下游接货承压,价格弱稳运行。预计短期内稀土价格震荡运行。
中重稀土矿主要分离出镝铽钆钬,也会有镨钕产出,中重稀土矿主要受镝铽价格影响,目前镝铽价格暂稳,下游询单减少,订单少量,厂家报价坚挺,低价出货不多;国内离子型矿价格下调,中钇富铕矿92%标矿报价到18.7-18.9万元/吨.
镨钕:本周镨钕市场震荡运行,主流报价走跌。周内处于国庆前后,假期前夕,市场基本进入休市状态,企业参与度不高,下游磁材企业节前补货基本尾声,场内询单活跃度下降,部分贸易商看空,低价货源少量释放,实单跟进较少;节后返市,刚刚复工,企业端多以入市谨慎,观望情绪较浓,期货盘价格上涨,打破市场平静,现货报价纷纷随之上调,但成交热度不足,下游拿货谨慎;商务部、海关总署连发四则关于稀土管理条例公告,中美关系再次进入僵持局面,市场进入恐慌局面,镨钕价格大幅走跌,但随之北方稀土第四季度精矿价格大幅上涨,环比第三季度涨幅高达37%,市场情绪或缓解。当前,氧化镨钕报价在54-55万元/吨,金属镨钕报价在66.5-67.5万元/吨。氧化钕60-61万元/吨,金属钕76-76.5万元/吨;氧化镨60-61万元/吨,金属镨76.5-77万元/吨。
镝:镝价格小幅上调。临近假期市场询单尚可,集团有采购,下游询单按需,场内报价坚挺偏强,市场低价现货不多,成交刚需,成交价格在161-162万元/吨;镝铁价格稳定,磁材企业订单一般,按需少量接货,金属厂出货不多,报价坚挺,成交价格155.5-156万元/吨。当前氧化镝报价162-163万元/吨,镝铁报价156-157万元/吨。
铽:铽价格小幅下调。氧化铽价格偏弱运行,下游订单一般,低价现货有报出,低位报价在700万元/吨以内,下游采购情绪不高,成交少量,厂家报价坚挺,低价出货不多,当前氧化铽报价700-703万元/吨;金属铽价格下调,磁材厂订单不足,询单补货减少,接货不足,金属厂报价下滑,成交少量,金属铽报价867-870万元/吨。
10月9日商务部连发56号、57号、61号、62号四项公告,加强稀土产品及设备、技术等出口管控,继续强化稀土战略地位。今年以来已经发布5个文件对稀土进行出口管控。具体如下表。
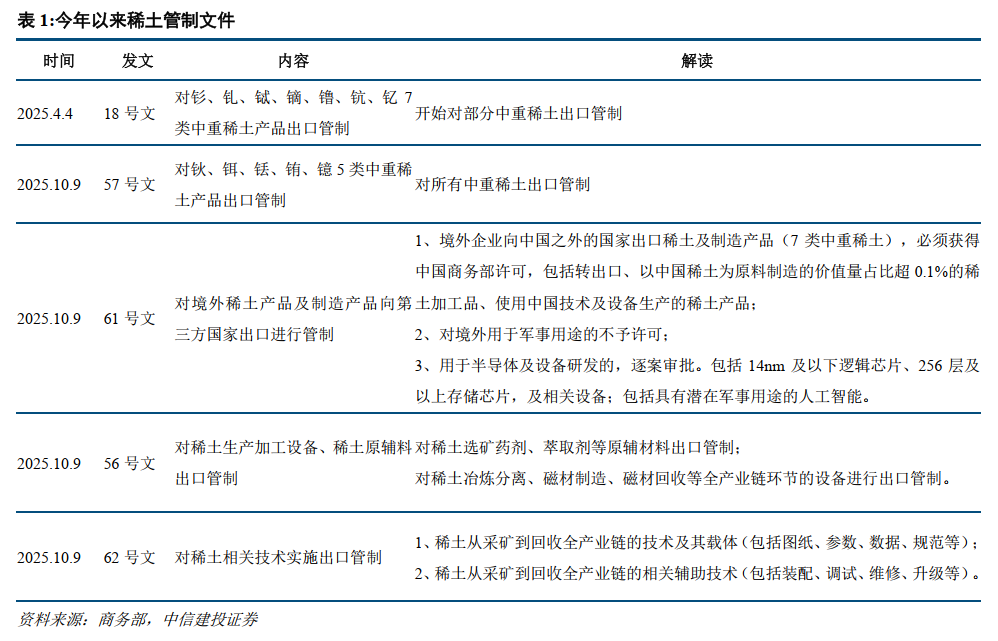
增加5类稀土出口管制,重点关注品种仍然是中重稀土。今年4月对钐、钆、铽、镝、镥、钪、钇7类中重稀土产品出口管制,10月9号发布的57号文补齐了钬、铒、铥、铕、镱其他5类稀土,至此已经将全部中重稀土出口列为出口管制范围,仅剩余5类轻稀土尚未列入管控。中重稀土虽然用量更少,但对于航天航空、军事国防、新材料等领域至关重要,且海外对中国中重稀土供给的依赖性更强。
轻稀土尚未直接出口管控,但间接受到影响。以镨钕为原材料制备的高端钕铁硼磁材,需要晶界渗透技术添加镝、铽等中重稀土,因此高端钕铁硼出口也受限制。62号文也提到,对磁材制造技术进行出口管制,其中包括“钐钴、钕铁硼、铈磁体制造技术”,涉及镨钕铈等轻稀土的海外应用。
新的政策管制不仅局限于产品的直接出口,更关乎设备、技术、加工制造等全产业链条。商务部新发的56号文和62号文,分别从设备、原辅材料、技术、配套技术等层面进行出口管制,涉及稀土选矿、冶炼分离、磁材加工、磁材回收等多个环节,不仅包括主要核心设备、配套设备的直接出口,也包括设备装配、调试、维护、维修等方面;在技术管制层面上,包括技术图纸、参数、数据、模型、规范等方方面面。
精准面向海外军工需求、半导体需求。商务部61号文提及,境外企业以中国技术生产的稀土原料再出口要获得中国商务部审批,以原产自中国的稀土为原料加工再出口时,其中原产中国稀土原料价值量超过0.1%的要取得中国商务部的审批。相关用途用于军事领域的,原则是不予许可;用于研发、生产14nm及以下逻辑芯片或256层及以上存储芯片及相关半导体设备、材料的,进行逐案审批;具有潜在军事用途的人工智能,出口进行逐案审批。
商务部连发四文,继续强化稀土出口管控。管控范围从7类中重稀土到全部12类中重稀土,扩大了管制稀土种类;从单一管控稀土产品出口,到设备、技术、原辅材料等全产业链、全方位管制,强化中国稀土壁垒优势;从单一管控国内出口,到境外企业生产加工出口至第三方国家也需经商务部审批,加强了稀土产品流向的管理。
中国稀土战略地位进一步得以强化,预计海外备库动作加强,稀土价格有望进一步上涨;长周期看,中国对稀土开采-冶炼分离-磁材制造-磁材回收全产业链的技术、设备、软辅材料管控,无疑将增加海外稀土自主可控产业链建成的难度,时间周期也将延长,长期强化中国稀土的壁垒优势,利好稀土价格中枢上移。此外,海外稀土磁材供给受限,将利好高性能铁氧体永磁的需求增加,铁氧体磁材订单大增。
本文作者可以追加内容哦 !

