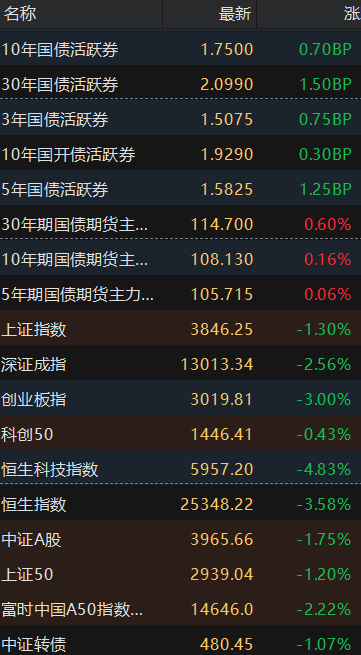
早盘简述:周末的突发关税冲击,引发全球风险资产市场巨幅动荡,避险方向的债券和黄金上涨。周六工作日债市大涨,今日小幅回调,十年国债在.74-75的密集成交区有较多机构止盈,但两日综合来看仍涨幅较大。早盘A股和港股市场虽调整,但显示出较强的韧性,国产替代方向的软件芯片,资源优势方向的有色金属,自主优势受关税冲击较小的军工/粮食,价值方向的银行和红利表现相对抗跌。
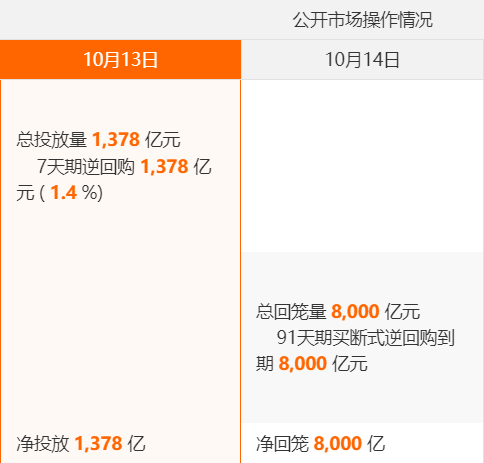
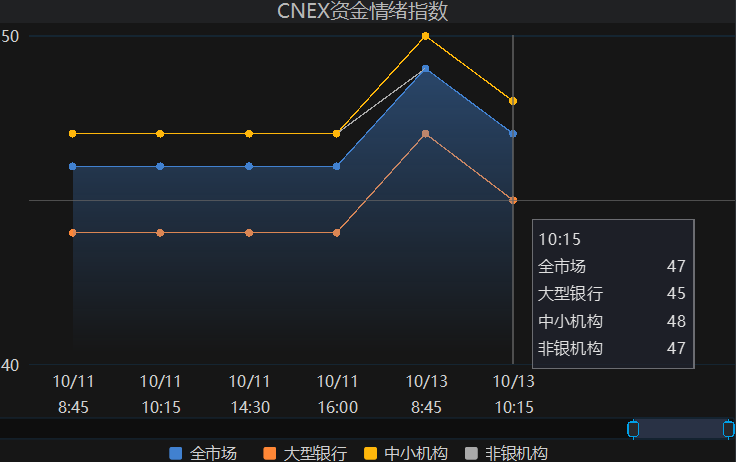
资金面:
今日央行将开展1,378亿元7天期逆回购,净投放1,378亿。10月11日,中国央行开展1,160亿元7天期逆回购,净投放1,160亿。连续两日千亿级别净投放,显示央妈呵护之意,资金面保持平衡略偏松。
基本面:
周五盘后的突发关税冲击,欧美市场包括中概在内跌幅较大,凌晨美方释放缓和气氛,市场恐慌情绪有所修复,美股期指上涨,亚洲市场日韩小幅调整。
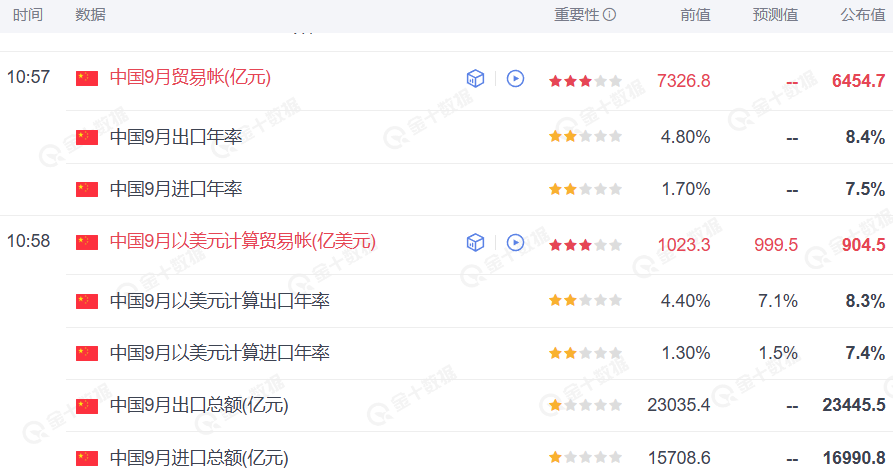
11点公布的9月外贸数据,9月贸易帐有所下滑,美元计算贸易帐低于预期,但9月出口和进口年率大幅上涨高于预期,进出口总额也同步增长。数据整体中性偏弱,数据公布后股指跌幅略有扩大。
周三将有9月CPI/PPI数据公布,重点关注。
盘面:
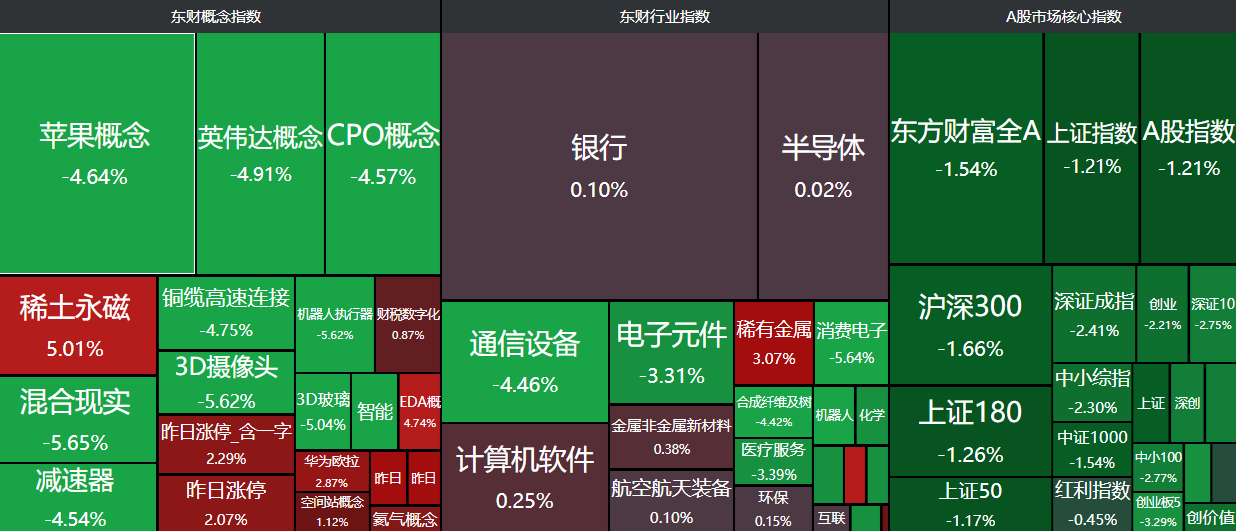
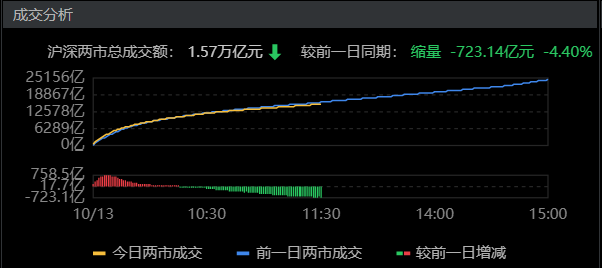
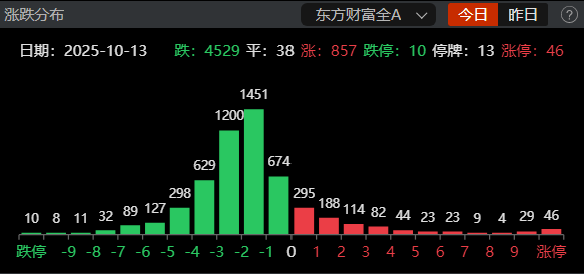
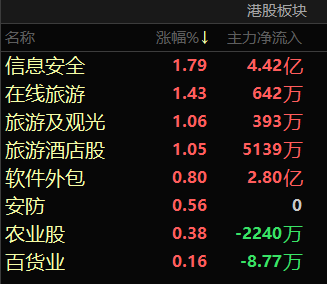
股市方面,A股早盘跌-2.5%低开在3800整数关口,之后震荡反弹,收盘跌幅缩窄约50%。个股多数回调,成交小幅缩量。在周末富时A50合计下跌5%以上的情况下,A虽受到较大冲击但表现出较强的韧性。A股热点板块多集中在国产替代方向的软件芯片,资源优势方向的有色金属,自主优势受关税冲击较小的军工/粮食,价值方向的银行和红利等。港股由于前期涨幅偏大,本身有一定调整需求,因而跌幅大于A股。港股方面自主替代的软件,受关税冲击较小的旅游、农业、百货等相对表现稳定。
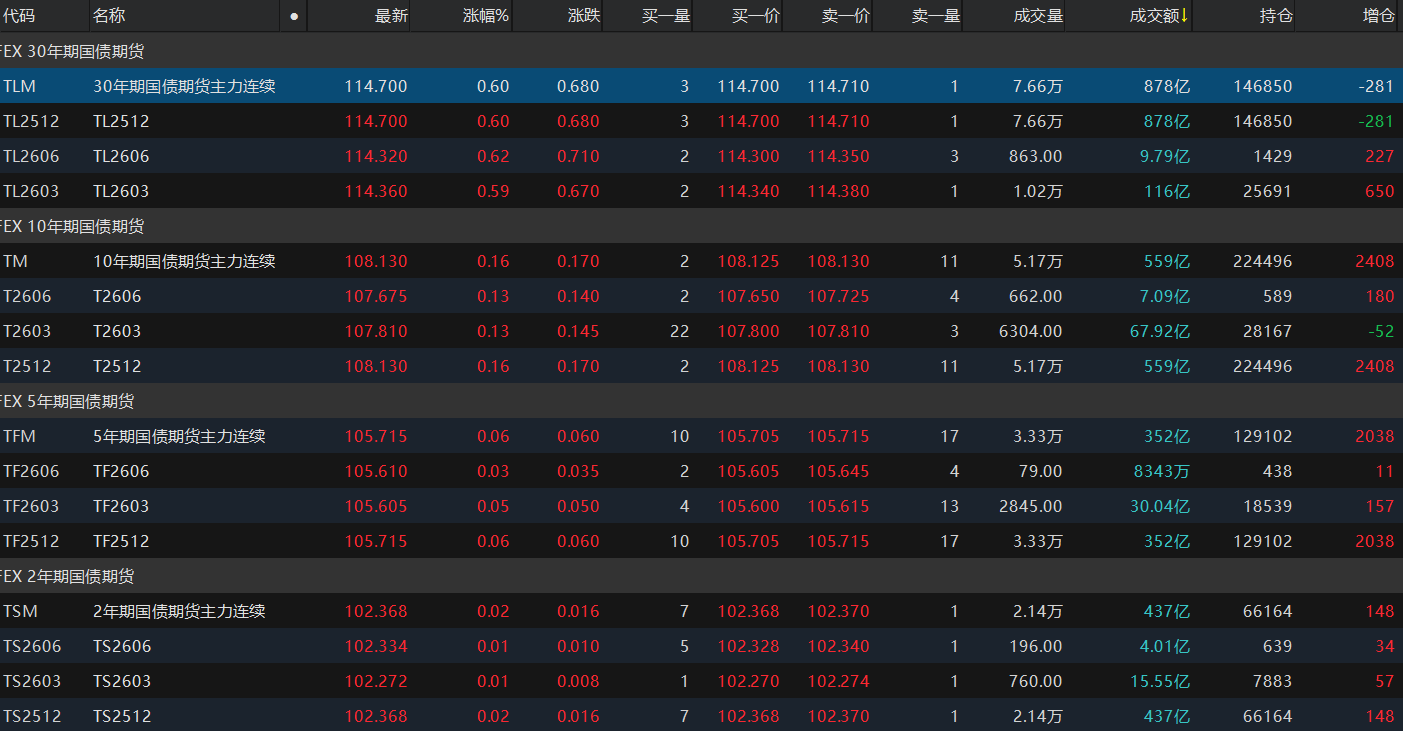
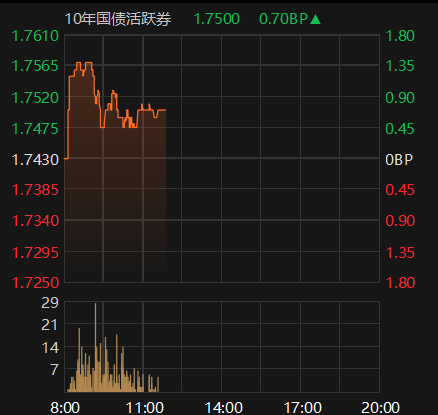
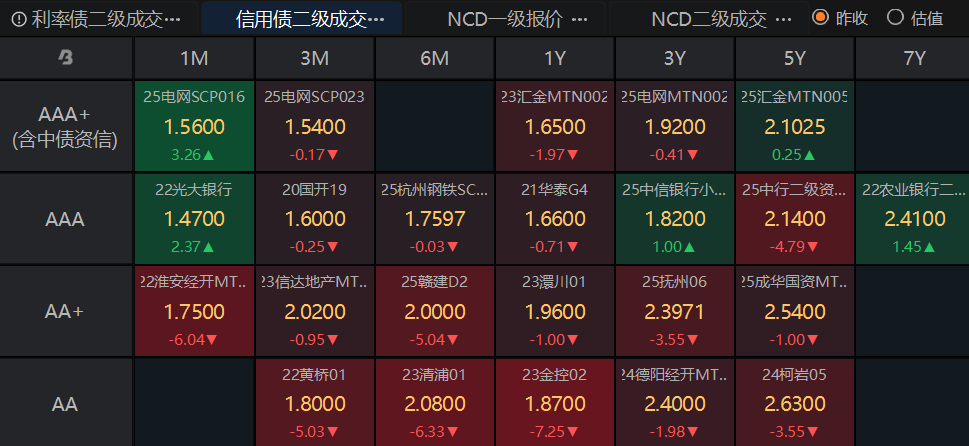
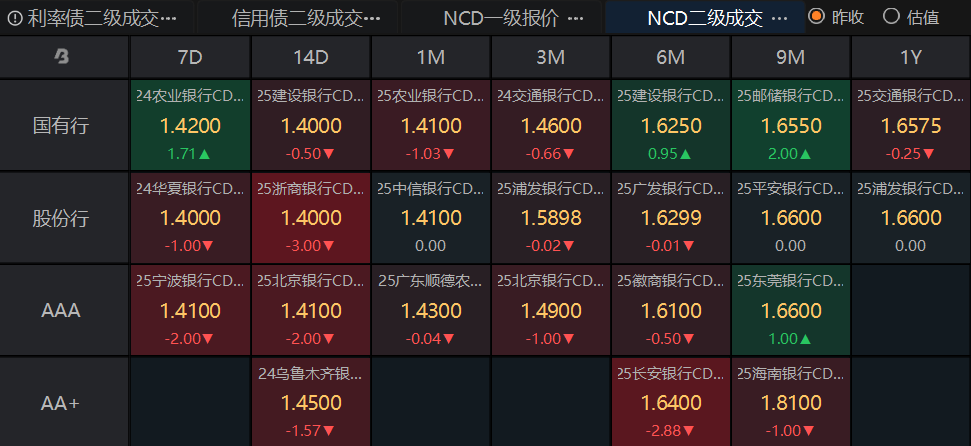
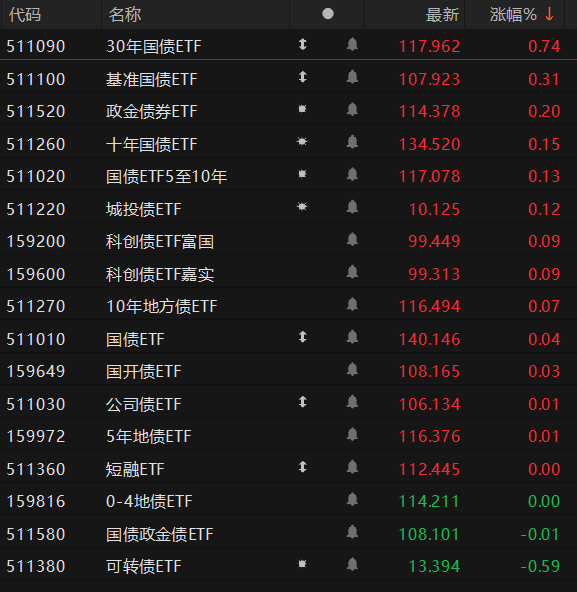
债市方面,周六工作日一些机构选择加班交易,活跃券收益率大幅下行。今日早盘在taco交易和A股的韧性下,现券收益率有所上行,十年国债在1.74-1.75成交密集和强阻力区遭遇止盈抛盘,但基本稳定在1.75一线。国债期货补涨周六现券的涨幅。信用债和存单表现相对更稳健,节后理财和资管配置力量恢复,中低等级活跃品种收益率较多下行。
后市展望:
综合看,A股在冲击下表现韧性较强,机构和散户都有惜售和抄底心理。虽美方释放出taco的可能性,但如果协商不顺畅变脸也是很快,尤其股指目前在相对偏高的位置,市场浮盈较多,因为短期内所以暂时仍是空头占优。如持仓有获利较丰厚的个股或指数,可以适度逢高减轻一点仓位,等待低位回补。如果短期被套也不用过于恐慌,在zjh强调控制市场波动率的前提下,大跌可能性较小,11月1日前的协商期间,市场可能更多根据消息进行交易。在普跌过后,仍会以结构性调整为主。先前估值上涨过快的板块可能估值回落调整的过程,已经处于低位的价值方向各板块有震荡反弹的可能。
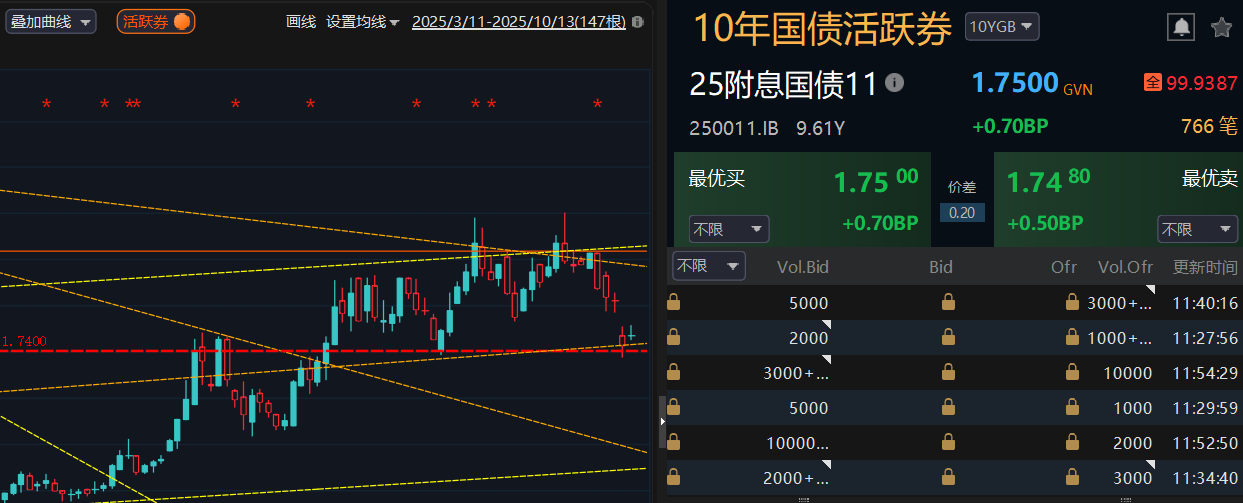
债市方面十年国债强阻力仍在1.74-1.75一带,债市多头需要有更多共识才能合力突破这一区域。目前主流机构预判下行空间大都在1.70附近,目前可继续持仓,接近1.70区域可高抛,做波段交易。
本文作者可以追加内容哦 !

