核心事件:包钢与北方稀土关联交易价格超预期上调
2025年10月,包钢股份与北方稀土(北汽)公告四季度稀土精矿关联交易价格调整为26205元/吨,环比上涨37%,同比上涨47%,显著超出市场预期(原测算约24000元/吨,环比+25%)。
定价机制背景
自2023年2月起,关联交易价格参照上一季度氧化镨钕市场均价确定
白云鄂博稀土矿为伴生矿,包钢股份通过尾矿库供应北方稀土,占其全部原料需求
此次调价反映三季度市场价上涨,并预示企业对后续价格走势的乐观预期
包钢股份:完美稀土资源股标签确立
盈利预测与估值修复
四季度盈利弹性:稀土板块盈利预计近20亿元,钢铁板块亏损7-8亿元,整体单季度盈利10亿元出头(上半年单季度不足1亿)
年化盈利:按当前价格测算年化盈利40-50亿元,对应PE仅20倍出头,显著低于行业平均50-100倍
估值对比:北方稀土当前市值1900亿,包钢1150亿,修复空间达80%
资源优势
白云鄂博尾矿库储量可满足数十年需求,且随铁矿开采持续补充
北方稀土依赖包钢供应,关联交易占全球稀土供给近50%,具备定价权
行业影响:管制升级与供给侧改革双轮驱动
政策面:中国稀土管制全面升级
出口管制:涵盖全产业链应用(军工至玩具马达),货值0.1%以上需管控
技术管制:限制海外稀土开采冶炼技术输出,影响缅甸、老挝等中资主导矿企
市场影响:短期或复刻2025年四五月份行情(先抑后扬),长期氧化镨钕价格或达80-90万元/吨
供给侧改革深化
进口矿管控:8月22日总量调控暂行办法将进口矿纳入管理,影响全球30%重稀土、10%轻稀土供给
行业整合:体系外产能(占重稀土30%)面临关停整合,进一步收紧供给
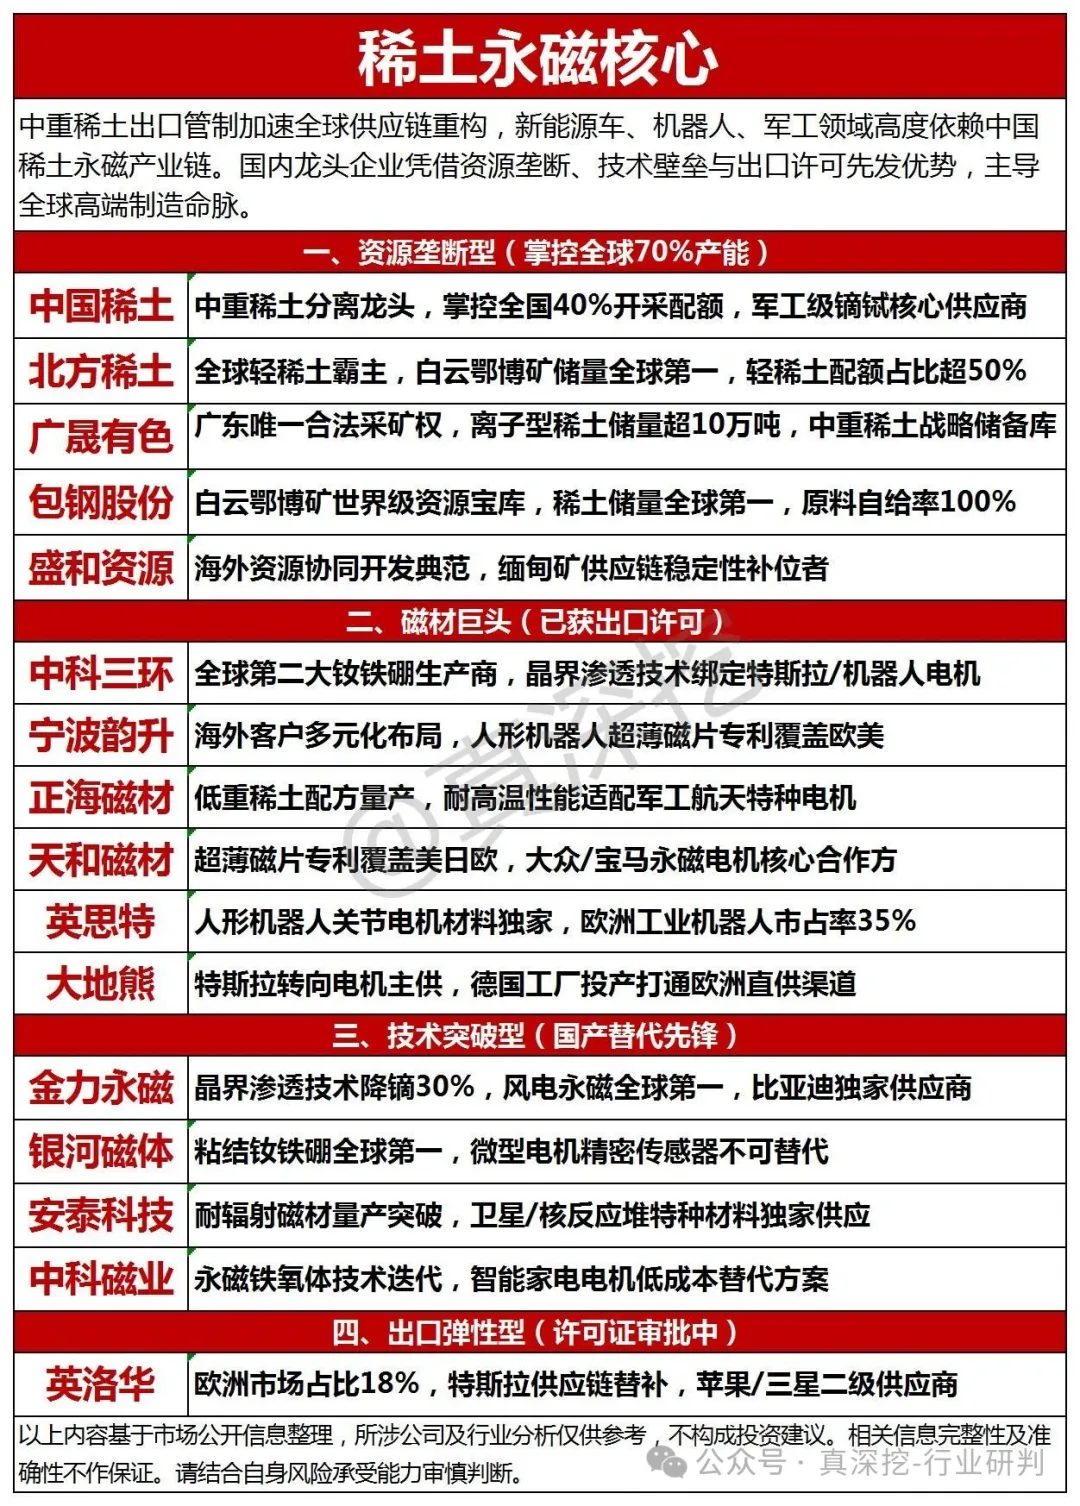
投资建议:重点关注三大标的
包钢股份(首推)
价格弹性:氧化镨钕60万/吨对应年化盈利40-50亿;80万/吨对应70亿;90万/吨对应80亿
估值优势:当前PE仅20倍,显著低于行业水平
中国稀土
央企背景+重稀土涨价逻辑,目标涨幅50%-100%
广晟有色
重稀土资源龙头,受益于价格上涨与供给收缩,空间同上
风险提示
短期需求扰动:管制政策或引发情绪性回调
海外供应链替代:技术管制落地效果待观察
宏观经济波动:影响下游新能源需求
本文作者可以追加内容哦 !

