一、中美航运及物流业的双向钳
2025年10月10日我国交通运输部公布了第54号文,对今年4月美国针对我国海事、物流及造船业启动的301调查措施给予反制。其公布的原文内容如下:
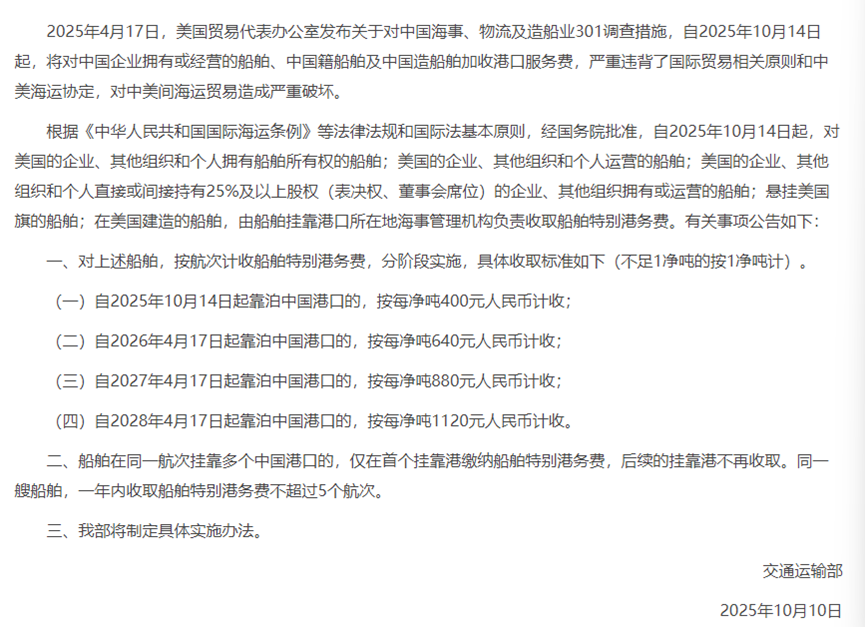
图片来源:中华人民共和国交通运输部官网公开信息
追溯至2024年12月美国联邦议员提出一项法案《美国造船和港口繁荣与安全基础设施法案》(SHIPS for America Act)该法案旨在支持美国海运业的发展,提高悬挂美国国旗的船舶的竞争力,支持对造船厂的投资,并加大招聘和提高海事工人技能的力度。此后于2025年4月17日发布《关于中国在海运、物流和造船领域主导地位的301条调查行动与拟议行动通知》。
当地时间2025年10月3日,美国政府公布了关于301调查的最新消息。美国海关与边境保护局(CBP)正式发布CSMS #66427144号公告,明确启动对中国船只征收额外费用的机制。根据公告,美国政府确定自2025年10月14日起,对由中国拥有、运营或建造的船舶,以及所有外国建造的汽车运输船(Vehicle Carrier/Ro-Ro Vessel)征收额外费用。具体费用标准为:
• 自2025年10月14日起,对由中国实体拥有或运营的到港船舶,按每净吨50美元收取费用。
• 自2025年10月14日起,对中国建造的到港船舶,按“每净吨18美元”或“每卸货集装箱120美元”中较高标准收取费用。
• 自2025年10月14日起,对到港的汽车运输船或滚装船,按每净吨14美元收取用。
关于豁免范围及费用暂停标准,详情可参阅《联邦公报》原文。各附件的豁免和特殊规则规定,船舶运营方必须在船舶首次自关境外进入美国港口之前缴纳相关费用。需特别注意的是,是否应缴费的判定责任在于船舶运营方,而非美国海关与边境保护局(CBP)。官方强烈建议船舶在抵达前完成缴费,没有缴费凭证的船舶,可能会被拒绝装卸作业,或无法获得放行,直至缴费证明核实无误。建议船舶至少在抵达前三个工作日启动支付流程。
二、中美EPS进出口趋势变化
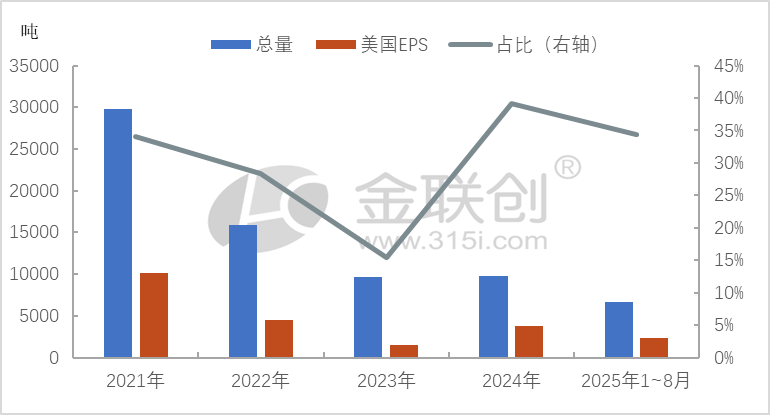
随着近5年来,国内EPS产能持续扩张,供应过剩局势加剧以及企业对产品的不断创新研发,2021-2025年国内EPS进口量整体呈递减的走势,因此美国EPS进口量也出现下降趋势。2022-2023年国内EPS供应过剩局势加剧,叠加EPS的大涨大跌走势令进口商及部分下游采购相对谨慎,批量意向欠缺,多以刚需为主。2024年EPS国内供大于求矛盾加剧,但刚需稳固,故进口量小幅提升。截止到今年8月份,国内EPS市场表现不佳,商家及社会库存处于五年内偏高位置,价格不断刷新近五年内低价,进口量出现萎靡态势。
近五年来,进口美国EPS总量在0.97~2.98万吨,约占全国进口量的1/4~1/3。虽然美国进口货物仍然占据我国主要进口来源地之一的位置。EPS本身利润率不高,对物流成本的变动极为敏感。运费的上涨会直接挤压进口商的利润空间,甚至可能改变特定批次货物的贸易流向和经济性。部分下游企业可能会为了规避不确定性,转而寻求从其他国家或地区采购EPS,或寻找本地替代供应商,从而逐步重构全球EPS供应链地图。长期的贸易合同可能会更频繁地加入“运费附加条款”或重新谈判价格条款,以分摊未来不可预见的政策成本。进口商可能会增加安全库存以应对潜在的航运延误或成本波动,但这又会增加资金占用和仓储成本。
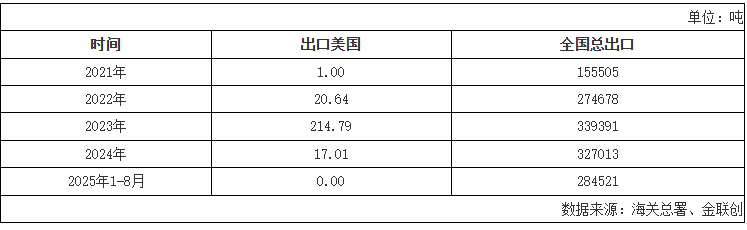
2021-2025年我国EPS出口量震荡增加。主要原因是2021年,新冠疫情持续影响,海外家用电器行业需求表现不佳,加之,集装箱紧缺和海运费高昂等物流运输问题,使出口方面持续承压。2022-2023年,国内EPS供应过剩,下游需求一般,厂商依靠出口来消化库存压力,叠加海运费下降,EPS出口持续走高。2024年EPS出口或较2023年变动有限。而出口市场增长态势结束,2024年出口出现萎缩,主因国内部分装置停车,导致供应量减少,EPS厂家出货压力减小,出口数量相对应的出现下滑。2025年多个长期停产装置重启,库存高位,叠加下游需求不及往期,供需矛盾突出,不断寻求新海外市场。
近五年来,出口美国EPS总量在0~215吨,在总全国出口量的占比极少。东南亚依旧是EPS的主要出口地,2025年南美洲等地成为新的出口增长点。中美贸易的不确定性,叠加本次费用间接推动成本增加,出口利润萎缩,因此对美出口量将会出现下滑。
2021-2025年8月出口美国EPS数量对比表
三、中美EPS贸易物流环节的影响
2024年《美国船舶法案》要求本国船舶在特定贸易中占比达到10%,是美国重振海运造船业雄心的具体化。目标是打破对中、欧、韩船东的依赖,保障美国供应链安全。因为造船周期长、成本极高(美国造船成本远超亚洲),且现有船队规模太小,短期内无法满足10%的目标。这造成了政策目标与现实能力之间的巨大鸿沟,实际效果尚未明显显现。
全球主要的海运联盟包括“双子星”联盟、OA联盟、THE联盟等均没有涉及美国船公司。世界主要船公司以欧洲和亚洲的船公司为主,美国籍船只和船公司直接参与度低,所以此次博弈的影响不是通过“美国船只退出市场”来直接体现的,而是通过提高船舶费用间接推高全球海运费。这种扰动会以运价上涨的形式,由所有市场参与者(包括中远海运、达飞等)共同承担,从而波及整个产业链。OA联盟在亚洲到北美航线的市场份额高达30%,严重依赖中美贸易。因此,中美政策的博弈直接击中了这些联盟的核心业务区。
四、结论
当前的局面,是一场“政策雄心”与“市场现实”的碰撞。美国正试图用行政和财政手段,强行在一个由亚欧主导的成熟市场中为自己开辟空间。由于无法在短期内改变船队结构(1%的占比),它转而通过制造成本和规则壁垒(如征收费用、出台保护性法案)来影响整个游戏场地。
对于EPS贸易而言,短期来看,影响主要来自于政策不确定性对现有航运体系的冲击,表现为运价波动和成本上升。中长期来看,如果《美国船舶法案》等措施持续发力并部分见效,将逐步改变全球航运业的权力结构和竞争格局,可能催生出一条由美国资本和规则主导的、相对独立的海运支线,进一步加剧全球供应链的“板块化”分裂。
此次事件的象征意义和长远影响远大于其直接的贸易量影响。它不是一个孤立的运费事件,而是全球贸易规则碎片化、供应链政治化趋势下的一个具体缩影。
对于EPS行业乃至整个大宗商品而言,未来的竞争将不仅是技术和成本的竞争,更是供应链韧性、风险预见能力和全球布局策略的竞争。企业需要更加关注地缘政治和政策动向,并将其作为核心变量纳入战略规划之中。
本文作者可以追加内容哦 !

