一、 市场回顾
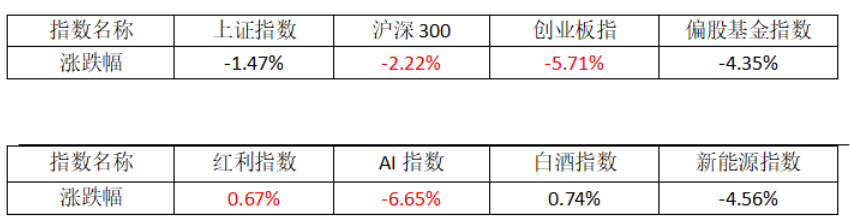
数据时间:2025/10/13- 2025/10/17
上周A股震荡走弱,日均成交量继续处于高水平。沪深300周表现跑赢创业板指,红利周表现为正,好于AI、新能源。或许主要受关税冲突风险加剧,叠加市场对三季报业绩预期较低影响。
二、下阶段A股策略
短期股市或震荡偏强,风格表现分化或收敛,泛消费板块或有阶段性投资性价比。可多关注近期风险偏好变化,中期或需观察政策的推进效果情况。短期而言,一方面,近期关税冲突和地缘政治影响加剧,国内基本面整体仍待政策端进一步发力。另一方面,稳定资本市场的背景下,股市短期下行空间或较有限。短期看,股市风险偏好水平有望维持较高状态,整体或震荡偏强,大小盘、价值成长风格的表现分化或收敛,泛消费或阶段性受益。中期而言,国内政策的推进节奏和政策的效果待持续观察,上市公司的盈利修复程度需要跟踪。由于无风险收益的降低,权益市场当前投资性价比整体或仍优于债市和地产。综合博弈下,短期A股或震荡偏强,但或需降低股市整体收益预期。或可关注资金流入情况,跟踪日成交量的变化,跟踪风险偏好变化情况。当前或仍可多考虑沪深300指数及指数增强产品的阶段性投资性价比。(比如海富通沪深300增强,A类004513,C类004512)。$海富通沪深300指数增强C(OTCFUND|004512)$若考虑消费领域的投资机会,当前或可多考虑多个消费子板块布局的泛消费类产品(比如海富通消费优选混合,A类010421,C类010422)。$海富通消费优选混合C(OTCFUND|010422)$
三、下阶段影响股市的因素
1、国内宏观:
9月中国经济呈现“外需韧性增强、内需分化修复”特征。9月进出口超预期增长彰显外贸活力,CPI同比降幅收窄且核心CPI回升至1%显示消费端韧性,PPI降幅持续收窄反映工业领域边际改善,政策效果逐步显现但结构性压力仍需关注。
2、国内流动性:
上周A股日均成交额继续超2万亿。上周Wind全A市场日均成交额21,928.51亿元。沪市日均换手率有所上升,深市日均换手率有所下降,上证指数日均换手率1.42%,深证综指日均换手率2.93%。
3、海外宏观:
美联储结束缩表概率大增。10月16日,鲍威尔周二暗示美联储可能在未来数月结束缩表时,有一点没有明说,那就是美国财政部在其中发挥的作用。美国财政部在不断增加国库券供应,意味着需要维持更高的一般账户余额。过去一年的大部分时间里,美国财政部一般账户目标余额基本是8500亿美元。根据分析,在11月3日发布的下一次季度报告中,可能至少达到9000亿美元。美联储缩表会减少美国银行系统中的准备金数量,目前约为3万亿美元,已接近被认为“足够”的水平。
数据来源:Wind,海富通基金,截至2025/10/20日数据
注:偏股基金指Wind偏股混合型基金指数(885001.WI),红利指中证红利指数(000922.CSI),AI指万得人工智能指数(884201.WI),白酒指万得白酒指数(884705.WI),新能源指万得新能源指数(884035.WI)
风险提示:市场有风险,投资需谨慎。以上内容不代表对市场和行业走势的预判,不构成投资动作和投资建议,投资者不应以该等信息取代其独立判断或仅根据该等信息作出决策。观点具有时效性,后续可能会发生变化。我国基金运作时间较短,不能反映股市发展的所有阶段。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。海富通基金郑重提醒您注意投资风险,请仔细阅读基金合同和基金招募说明书,在了解基金的具体情况及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,对基金投资作出独立决策。
本文作者可以追加内容哦 !

