$宁波银行(SZ002142)$ 2025年10月27号晚上,宁波银行发布2025年三季报。今年三季报,宁波银行实现营收550亿元,同比增长8.32%,实现归母净利润224.5亿元,同比增长8.39%,不良贷款率0.76%,与去年末持平。拨备覆盖率379.92%,比去年末下滑13个百分点,但是依然在42家银行排名比较前列。
截至9月末,宁波银行资产总额3.58万亿元(城商行第三),较上年末增长14.5%,存贷两旺,各项存款余额2.05万亿元,较上年末增长11.52%;各项贷款余额1.72亿元,较上年末增长16.34%,在国有大行业务持续下沉的市场环境下,中小银行经营压力加大,宁波银行依旧保持42家银行存贷款增速2位数增长,实属难能可贵。本人将从利润表、股息率、不良率与拨备覆盖率、核心一级资本充足率等几个指标深度分析宁波银行的三季度报表。
一、利润表
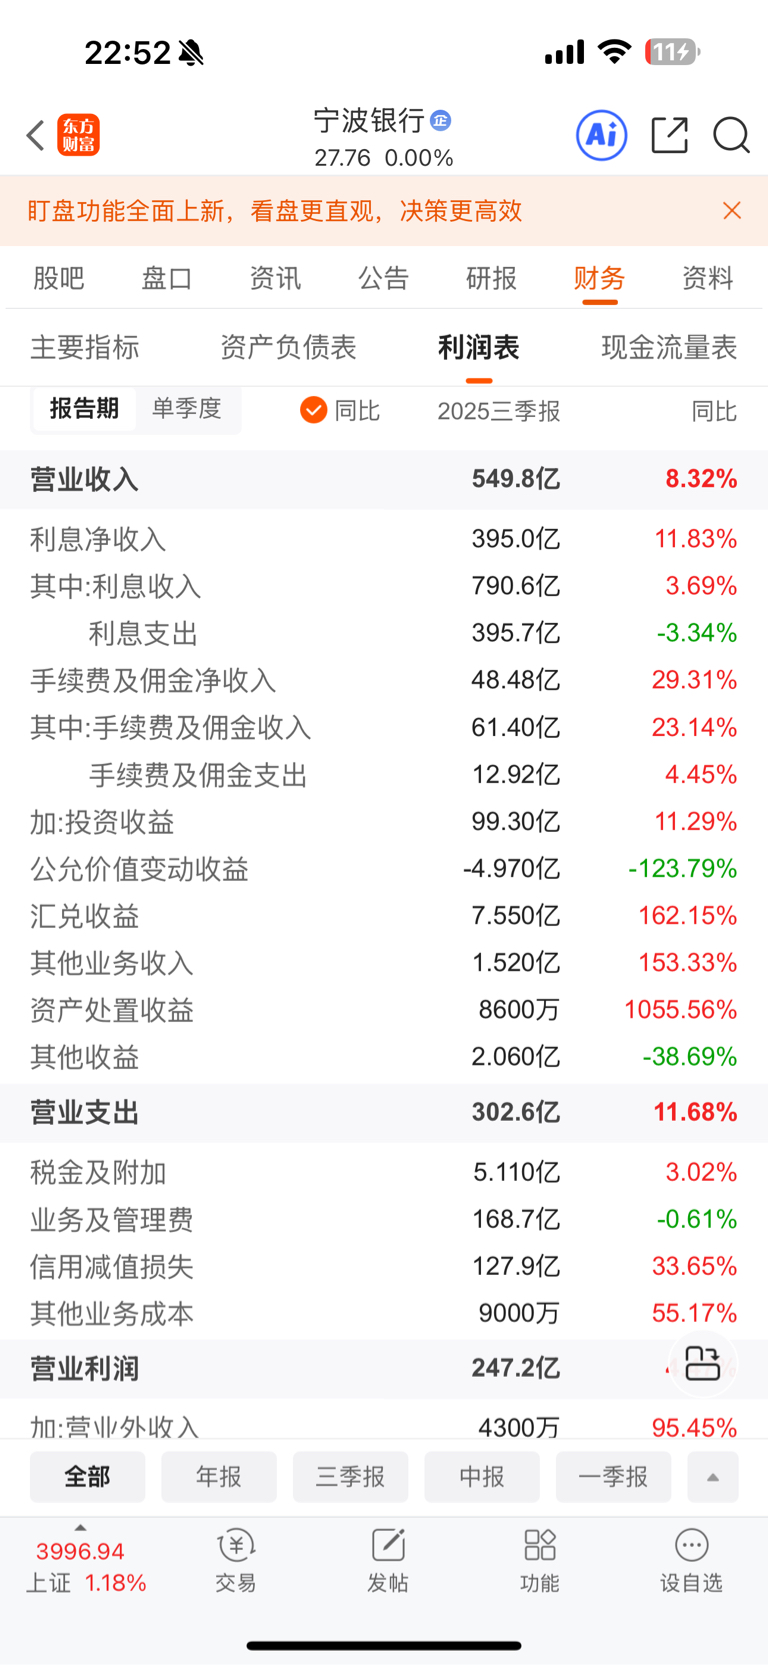
首先看到营收2025年3季度549.8亿对2024年3季度增长了8.32%,这项数据相比于其他成长性银行比较优秀。仔细推敲下:其中净利息收入394.96亿元,多收11.83%,在息差企稳的背景下,宁波银行通过存贷双增以量补价,多收了很多利息。
小结:由于受到净息差的缓和,宁波银行年度利息净收入并没有像其他银行一样呈现出下降趋势,反而上升较多。这点为宁波银行点赞。
手续费及佣金收入(中间收入)48.48亿元,比去年度同比多收29.31%。
投资收益部分93.30亿元,比去年同期增加了11.29%,公允价值变动-4.97亿,同比减少了123.79%,这是由于三季度债券价格上升导致公允价值变动损益减少了,这个靠天吃饭的,随着后续债券价格下降,这部分损失可能就成为收益了。宁波银行三季度公允价值变动并没有像其他银行那样大幅下滑,已经做得很好了。
小结:在三季度债券低迷的背景下,宁波银行转变思路,重视贷款利息的收入,控制利息支出,使得利息净收入增长幅度较大(增速11.83%在42家银行前列)。
在营业支出部分:2025年第三季度营业支出302.61亿,比去年同期增加了11.68%,其中业务及管理费168.66亿,同比少增长了0.61%,信用减值损失127.94亿,同比增加了33.65%,现在银行不好经营,宁波银行个贷占比较大,新生成不良率较多,所以每年都要多计提信用减值损失去核销不良。
营业收入减去营业利润,得到营业利润247.15亿元,同比增长4.47%,所得税20.08亿元(同比减少27.56%)得到归母净利润224.85亿元,增长率约为8.39%
二、不良率与拨备覆盖率
防控风险是金融行业的永恒主题,银行经营更需要在利润和风险之间不断寻找平衡。宁波银行在实现规模、效益稳健增长的同时,风控能力不断提升,资产质量保持稳健。截至9月末,宁波银行不良贷款率0.76%,与去年末持平,拨备覆盖率370.54%,(比去年末下滑13个百分点,比半年报基本时持平的,但是拨备覆盖率依然充实,依然在42家银行前列),不良贷款拨备率虽然下降了,但是拨备余额上升了,计提的信用减值损失也提升了。
三、股息率核心一级资本充足率
宁波银行2024年每股分红0.9元,2025年中期分红0.3元,近年来明显加大了分红的意愿,宁波银行目前股息率为3.24%,算上一季度业绩增长8.39%,目前股息率将达到3.51%,但是宁波银行分红率仅为21.91%,铁公鸡宁波银行今年不再铁公鸡了,如果也按照30%分红,股息率将达到4.8%左右,宁波银行分红低于30%最主要的原因是不想再融资,这点接下来详细谈谈。
宁波核心一级资本充足率:宁波银行2025年三季度核心一级资本充足率为9.21%,比2024年年末以及半年报降低了一些,主要是三季度贷款增速以及资本增速过快导致,还有个原因就是三季度中期分红10派3元影响到了核充。这点在接下来贷款增速放缓会得到缓解。对比江苏银行8.47%的核充还是要高出不少。
总结一下:1.宁波银行今年营收收入和净利润增长率均在8%以上,在42家银行也算比较靠前,利润增速基本上跟江苏银行,南京银行,成都银行一个级别,属于业绩增速第二类银行。
2.净息净收入增幅较大,逐步回归本质。虽然公允价值变动减少了4.7亿,后续随着债券市场走好,很快这部分损失将变成收益。
3.不良率与拨备覆盖率依然优秀,依然在42家银行名列前茅。年度分红股息增加50%以及中期分红都展示了加大了对股东的回报。
4.目前市净率仅为0.84,远低于历史水平,Roe依然在42家银行前列。
5.估值比起其他成长性银行偏高了一些。
通过以上分析可明显看出宁波银行三季报还是比较符合预期,甚至比预期还偏好一点。
温馨提示:本文章仅个人观点,不作为股票买卖依据,据此买卖自行负责
本文作者可以追加内容哦 !

