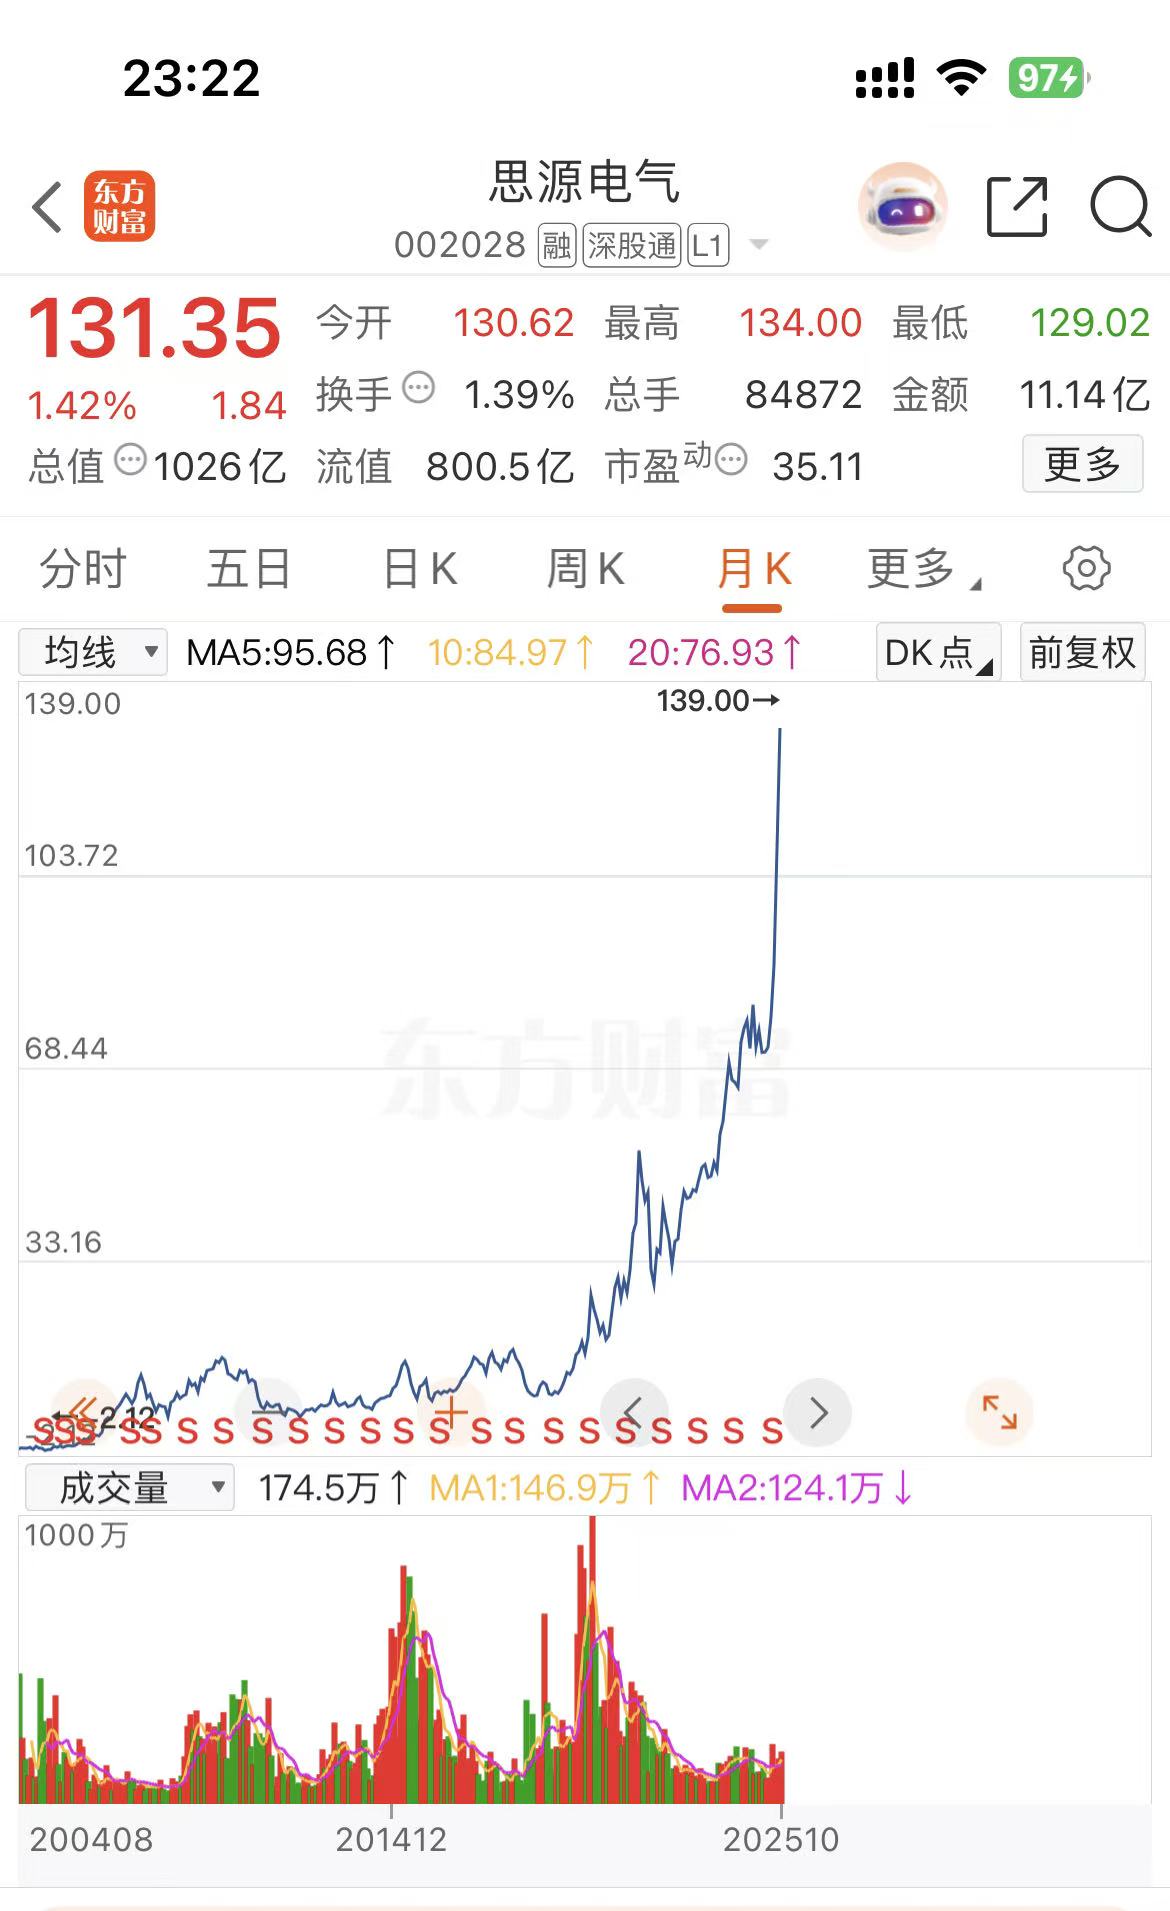
资本圈的 “隐形标杆”:低募资高回报的电力巨头
在中国资本市场,一家电力设备企业用二十年时间书写了 “少募资、高成长、强造富” 的传奇。思源电气自上市以来,仅通过股权融资募集 6 亿元资金,最初市值仅8.48亿,却实现市值百倍跃迁,成为 A 股市场中少见的 “轻融资高回报” 典范。而 2025 年第三季度,公司再度交出亮眼答卷 —— 归母净利润同比激增 48.73% 至 8.99 亿元,全年新增订单目标上调至 268 亿元(同比 + 25%),在全球电网升级浪潮中,这家上海民企正以硬核实力打破行业 “增长缓慢、周期波动” 的刻板印象,其海外业务上半年营收同比大涨 88.95%、毛利率达 35.69% 的表现,更揭示出它赢得全球市场的深层逻辑。
一、资本奇迹:20 年募资 6 亿,市值百倍的造富逻辑
思源电气的资本路径堪称 A 股样本级案例。上市二十载,公司未依赖大规模融资 “输血”,仅通过少量股权融资补充运营资金,却凭借持续盈利与稳健增长,实现市值从上市初期到如今的百倍跨越。这一成绩背后,是公司对股东回报的极致重视:2025 年前三季度 ROE 攀升至 16.11%,较 2022 年提升 2.21 个百分点;机构更是看好其长期价值,给出短期 1100 亿、中期 1500 亿的目标市值,与上市初期市值形成鲜明对比,充分印证 “优秀公司靠业绩造富股民” 的核心逻辑。
市场信心还体现在资金动向中,北向资金持有思源电气 1.65 亿股,持股市值突破 180 亿元,成为外资眼中电力设备领域的优质标的。这种 “低募资高估值” 的反差,打破了传统制造业 “靠融资扩产” 的增长模式,凸显公司卓越的资金使用效率与盈利创造能力。
二、业绩爆发:48% 增长背后的硬实力支撑
2025 年第三季度的业绩高增,并非偶然爆发。思源电气近年来在高压、特高压等高壁垒领域持续突破,订单获取与交付能力稳居行业前列。盈利端表现同样亮眼:第三季度毛利率同比提升 2.3 个百分点至 33.3%,在原材料价格波动的市场环境下,通过平台化采购、精益生产实现成本精准管控,期间费用率持续下降,毛利率水平显著领先同业可比公司。
支撑 185 亿元年度营收目标(同比 + 20%)的,是公司充足的在手订单与稳步扩张的产能。截至 2025 年 6 月,江苏锂离子电池制造基地、能源技术基地建设进度分别达 80%、70%,为后续增长筑牢产能根基,也让业绩增长的 “可持续性” 成为市场共识。
三、全球突围:十余年布局换来的 “收获季”
在资本端实现高效回报的同时,思源电气的全球化战略已进入深度收获期。历经十五年深耕,公司构建起分层递进的海外市场矩阵,成为驱动增长的核心引擎:
高端市场破冰:成功切入欧洲顶级电网供应链,为意大利国家电网(ENEL)、比利时电网(Elia)供应核心设备,在里约热内卢变电站项目中打破西门子、ABB 等国际巨头垄断;
区域纵深拓展:北美市场设立子公司精准攻坚,2025 年订单增速远超公司平均水平;非洲、拉美等发展中国家市场,凭借全场景解决方案持续斩获增量订单;
标准话语权提升:埃及智能变电站项目中,当地电网主动采用中国技术标准,实现从 “设备出口” 到 “标准输出” 的跨越。
预计 2025 年,公司海外订单占比将提升至 30%,不仅带来收入增长,更通过高毛利率优化整体盈利结构。
四、技术护城河:从追随者到领跑者的关键一跃
持续高强度的研发投入,是思源电气穿越周期、赢得全球竞争的核心密码。2024 年公司研发费用达 11.10 亿元,占营收比重 7.18%,在关键技术领域实现突破性进展:
特高压领域:750kV GIS 产品成功交付国家电网,预计 2026 年贡献 4 亿元业绩增量,标志着公司正式跻身特高压核心供应商行列,打破外资在该领域的长期主导;
新型电力系统:与怀柔实验室合作推进 IGCT 技术产业化,设立合资公司加速成果落地,该技术可使换流阀功率模块减少 30%、制造成本降低 20%,国产化率实现 100%;创新研发的静止同步调相机(SSC)在西藏加木站稳定运行,入选 “2024 年度央企十大超级工程”。
从高压开关到智能电网,再到储能解决方案,公司技术进化路径始终紧扣电力系统未来需求,构建起难以复制的技术壁垒。
五、新增长曲线:储能与超级电容的蓝海突围
在传统电力设备业务之外,思源电气前瞻性布局新兴赛道,形成 “传统主业 + 新业务” 双轮驱动格局:
储能业务:推出融合锂电、超级电容的全时域多介质大电芯储能系统,覆盖发电侧、电网侧、用户侧全场景,DC2000V 集中式储能变流器等产品已实现规模化应用,抢占新能源转型红利;
超级电容业务:通过控股烯晶碳能、梯米汽车两大子公司,实现汽车电子领域量产配套,同时拓展 AIDC 备用电源等新场景,公司在机构调研中明确表示,该业务将成为未来重要增长极;
产能储备:两大新能源基地的有序推进,为新业务产能释放提供保障,确保在新兴赛道快速抢占市场份额。
六、时代红利与民企优势的双重赋能
思源电气的成长,既是对全球电网升级时代机遇的精准把握,也是民企机制优势的集中体现:
行业东风正劲:全球电网投资额 2023 年达 3740 亿美元,预计 2025 年突破 4700 亿美元,欧美老旧电网改造需求将持续 20-30 年,国内 “双碳” 目标下特高压建设加速,2024 年市场规模已达 1305 亿元,核心设备供不应求(美国变压器交付周期延长至 120 周),为公司提供广阔市场空间;
民企效率制胜:相较于国企,思源电气决策链条短、市场响应快,灵活的激励机制吸引行业核心人才,叠加高效的成本管控能力,使其在行业周期波动中始终保持盈利韧性,这也是公司能以 6 亿募资实现百倍市值增长的关键所在;
全球竞争突围:在西门子、ABB、GE 等国际巨头主导的市场中,中国企业凭借供应链韧性、成本优势与技术迭代速度加速出海,思源电气正是其中的典型代表,海外市场份额持续提升。
结语:从 “造富标杆” 到 “全球领跑” 的长期主义
上市二十年,思源电气用 “6 亿募资、百倍市值、48% 业绩增长” 证明,优秀的企业无需依赖资本 “输血”,而是通过技术创新、市场开拓与高效运营实现 “自我造血” 与股东价值创造。当前,全球电网升级大幕才刚刚拉开,发展中国家电力基建需求方兴未艾,叠加储能、超级电容等新业务的产能释放,公司有望在未来三年内实现从 200 亿到 300 亿营收的跨越。这家电力隐形冠军,正以 “低融资高回报” 的资本表现、“技术驱动全球突围” 的业务实力,持续书写中国制造业在全球市场的成长传奇。
$思源电气(SZ002028)$#社区牛人计划##聊操作:晒实盘,分享策略找机会##股市怎么看#@股吧话题 @东方财富创作小助手 @思源电气
本文作者可以追加内容哦 !

