$汇金通(SH603577)$ 作为国内输电线路铁塔行业的领军企业,连续三年(2022-2024年)市场占有率稳居中国第一、全球榜首,国内市场份额持续保持在30%以上,全球市场份额约20% 。公司在特高压铁塔领域占据15%以上的市场份额,是国内少数具备1000kV特高压铁塔生产资质的企业 。
核心投资逻辑:
行业地位领先,市场份额稳固。 汇金通综合实力位居同行业前列,年产能达60万吨 ,在电力塔行业品牌榜中位列第四 。公司产品覆盖国家电网、南方电网等主要客户,并出口至加拿大、巴基斯坦等国家。
业绩增长强劲,盈利能力显著提升。 2024年公司实现营业收入46.19亿元,同比增长12.82%;归母净利润1.55亿元,同比大幅增长491.07%;扣非净利润1.35亿元,同比增长576.68% 。加权平均净资产收益率达8.37%,同比增加6.89个百分点。
市场需求旺盛,行业前景广阔。 "十四五"期间特高压工程总投资3800亿元,较"十三五"增长35.7% 。新能源大基地建设加速,风光大基地二期项目规划新建输电线路2.8万公里,对应铁塔采购规模约210亿元 。
技术优势突出,产品竞争力强。 公司拥有有效专利255项,其中发明专利57项,参与多项行业标准及国家标准的制定,技术实力雄厚。
基于以上分析,我们给予汇金通"买入"评级,目标价12.5元,对应2025年PE约35倍。
一、行业地位和背景
1.1 公司基本情况
汇金通成立于2004年4月6日,2016年12月22日在上海证券交易所主板上市,股票代码603577 。公司总部位于山东省青岛胶州市铺集镇东部工业区 ,是一家专注于输电线路铁塔制造的高新技术企业。
公司主营业务包括输电线路铁塔、紧固件、通讯塔、光伏支架等设备的研发、生产和销售,以及电力项目总承包、检验检测服务等业务,服务于电力、通讯、新能源、轨道交通等产业领域 。作为国内能够生产最高电压等级输电线路铁塔的企业之一,汇金通在行业内具有重要地位 。
1.2 行业发展背景
输电线路铁塔行业是电力基础设施建设的重要组成部分。近年来,随着我国经济持续发展和人民生活水平不断提升,全社会电力需求保持稳定增长态势。数据显示,全社会用电量从2015年的55500亿千瓦时增长至2024年的98521亿千瓦时,年复合增长率为6.58%。
在电力投资方面,2024年中国电源工程投资完成额从2015年的4091亿元增长至11687亿元,年复合增长率为12.37%;电网工程投资完成额从2015年的4603亿元增长至6086亿元。2025年一季度,电网工程投资完成额为956亿元,同比增长24.8%,显示出强劲的增长势头。
特高压建设是推动行业发展的重要驱动力。根据国家电网规划,"十四五"期间(2021-2025年)特高压工程总投资将达到3800亿元,较"十三五"期间增长35.7%,计划建设"24交14直"共38条特高压线路,涉及3万公里输电线路及3.4亿千伏安变电容量 。
新能源大基地建设为行业带来新的增长机遇。在"双碳"目标引领下,国家大力推进沙漠、戈壁、荒漠大型风电光伏基地建设。仅风光大基地二期项目就规划新建输电线路2.8万公里,对应铁塔采购规模约210亿元 。同时,老旧电网改造工程进入密集实施期,国网计划每年更换腐蚀老化铁塔3.2万基,形成稳定的替代需求 。
1.3 行业竞争格局
中国输电线路铁塔行业呈现明显的两极分化格局。高端市场集中度较高,主要由宏盛华源、风范股份和汇金通等规模较大的企业主导 。其中,中国铁塔作为行业龙头企业占据最大市场份额,处于第一梯队;第二梯队由宏盛华源、风范股份、东方铁塔、汇金通等规模较大的民营企业组成。
在特高压铁塔领域,竞争格局相对集中。根据2024年的市场份额数据,宏盛华源占据29%的市场份额,汇金通占15%以上,风范股份占12%左右,这三家企业垄断了80%的特高压订单。汇金通凭借其在特高压铁塔领域的技术优势和产能布局,稳居行业前三。
二、市场需求分析
2.1 市场需求现状
当前,输电线路铁塔市场需求呈现多元化增长态势。根据行业研究数据,2024年中国输电线路铁塔行业市场规模约为711.04亿元。展望2025年,在"十四五"电力规划收官之年和"十五五"前期项目启动的双重拉动下,预计中国输电线路铁塔行业市场规模将进一步扩大至645.8亿元,同比增长8.5% 。
从需求结构来看,市场需求主要来自三个方面:
特高压建设需求持续增长。 2025年国家电网将聚焦优化主电网、补强配电网、服务新能源高质量发展,预计全年电网投资将首次超过6500亿元。南方电网公司在"十四五"期间电网建设规划投资约6700亿元,2025年固定资产投资安排约1750亿元,再创历史新高。
新能源外送需求快速增长。 西北能源监管局统计显示,2025年西北风光大基地外送通道缺口达4000万千瓦,对应输电线路建设需求超过1.2万公里,直接带动铁塔需求30万吨 。宁夏—湖南±800千伏特高压直流输电工程作为我国首个获得核准的"沙戈荒"新能源外送工程,每年可从宁夏向湖南输送电量超360亿千瓦时 。
配电网改造需求稳定增长。 随着电网现代化建设的推进,配电网改造升级成为重要需求来源。2025年山东配网协议库存1批招标中,汇金通中标3521万元,显示出在配电网市场的竞争优势。
2.2 客户结构分析
汇金通的客户结构优质且稳定,主要包括:
电网公司客户。 公司产品已覆盖国家电网、南方电网、内蒙电网等主要电网公司 。通过国家电网、南方电网等公司铁塔产品供应资质能力预审备案 ,建立了长期稳定的合作关系。
发电企业客户。 公司客户还包括五大发电公司,产品应用于电力、通讯、新能源、轨道交通等产业领域 。
国际市场客户。 在国际市场上,公司主要销售对象为巴基斯坦等国家的电力公司,通过参与当地招投标的方式获取订单 。产品还出口到加拿大、缅甸等国家,海外市场拓展取得积极进展。
2.3 订单获取能力
汇金通在市场竞争中展现出较强的订单获取能力。2024年,公司在国家电网第七十六批特高压采购项目中成功中标 。在国网2024年特高压与输变电材料第3批中标结果中,汇金通中标0.98亿元,市场份额达6.6%,位列第二 。
公司还积极参与地方电网建设。近期中标项目包括茂名市220kV泥楼甲乙线N10至N18段线路迁改工程角钢铁塔采购项目 、中国安能集团第二工程局有限公司采购项目(中标金额296.07万元) 等。
从产能利用率来看,公司年产能将达60万吨 ,能够满足日益增长的市场需求。2024年公司主营产品共实现销量63.20万吨,其中角钢塔销量52.22万吨,同比增长43.93%,显示出强劲的市场需求。
三、财务业绩分析
3.1 营业收入分析
汇金通近年来营业收入保持稳健增长态势。2024年公司实现营业收入46.19亿元,同比增长12.82% 。从季度数据来看,2024年四个季度营业收入分别为8.19亿元、12.36亿元、11.80亿元和13.83亿元 ,第四季度营收占比达30%,显示出较强的季节性特征。
回顾历史数据,公司营业收入呈现持续增长趋势。2023年营业收入40.94亿元,同比增长13.42% ;2022年营业收入36.09亿元。三年复合增长率达到12.4%,体现出良好的成长性。
从收入结构来看,公司主营产品为角钢塔、钢管塔、变电站构架等。2024年角钢塔销量52.22万吨,同比增长43.93%,成为收入增长的主要驱动力。钢管塔销量6.98万吨,同比下降30.63%;其他钢结构及接触网支架销量3.47万吨,同比下降3.19%。
3.2 盈利能力分析
2024年汇金通盈利能力实现显著提升,各项盈利指标均创近年新高:
净利润大幅增长。 2024年归母净利润1.55亿元,同比大幅增长491.07%;扣非净利润1.35亿元,同比增长576.68% 。从季度数据看,第四季度归母净利润4982.04万元,同比增长895.17% ,盈利增长势头强劲。
毛利率稳步提升。 2024年公司毛利率为14.09%,同比增长26.27% 。2025年上半年毛利率进一步提升至14.11%,同比增加0.42个百分点,实现2年连续上涨 。毛利率的提升主要得益于产品结构优化和成本控制能力增强。
净利率显著改善。 2024年净利率为3.5%,同比增长367.83% 。2025年上半年净利率为3.19%,较上年同期上升0.39个百分点 。净利率的大幅提升反映出公司盈利能力的根本性改善。
ROE大幅提升。 2024年加权平均净资产收益率为8.37%,同比增加6.89个百分点,创近年新高。净资产收益率的大幅提升表明公司为股东创造价值的能力显著增强。
3.3 财务质量分析
从财务质量角度看,汇金通的财务状况呈现以下特点:
资产负债结构合理。 截至2024年末,公司总资产58.59亿元,归属于上市公司股东的净资产18.88亿元,资产负债率66.66%。2025年6月末资产负债率进一步下降至66.80%,较去年同期减少3.21个百分点 ,财务杠杆趋于合理。
现金流状况良好。 2024年经营活动产生的现金流量净额为1.83亿元,虽同比下降7.79%,但仍保持正值,显示出良好的现金创造能力。
股东回报稳定。 公司2024年度利润分配方案为每10股派发现金红利0.868元(含税),按总股本339139100股计算,合计拟派发现金红利2943.73万元(含税)。2024年度公司现金分红总额4639.42万元,占归母净利润的30%,体现了对股东的重视。
3.4 历史业绩回顾
回顾近三年的财务表现,汇金通经历了从低谷到复苏的过程:
2023年业绩承压。 2023年公司实现营业收入40.94亿元,同比增长13.42%,但归母净利润仅2617.28万元,同比下降33.49%;扣非净利润亏损2840.77万元 。主要原因是原材料价格上涨、市场竞争加剧等因素影响。
2022年业绩平稳。 2022年营业收入36.09亿元,归母净利润3935.46万元,业绩表现相对平稳。
2024年强劲复苏。 2024年公司业绩实现全面复苏,不仅营收保持增长,净利润更是实现近5倍的增长,显示出强大的经营韧性和盈利能力。
四、基本面走势分析
4.1 股价走势分析
汇金通股价在2025年呈现先抑后扬的走势,近期表现尤为强势。根据最新数据,2025年11月5日收盘价10.76元,较前一交易日上涨7.92%,成交额4.54亿元 。
从近期K线形态来看,股价呈现明显的上升趋势。11月4日收盘价9.97元,涨幅6.06%;11月3日收盘价9.40元,涨幅0.53%。近5个交易日股价从9.28元上涨至10.76元,累计涨幅达15.95%,显示出强劲的上涨动能。
从更长的时间维度看,2025年5月26日汇金通曾触及涨停板,股价突破9.35元阻力位。5月23日、26日、27日连续3个交易日内日收盘价格涨幅偏离值累计超过20% ,成为市场关注的焦点。
4.2 技术指标分析
从技术指标来看,汇金通呈现出多个积极信号:
均线系统多头排列。 5日、10日、20日均线呈多头排列,说明中期趋势向上。20日均线位于9.54元,目前股价高于此支撑位 ,支撑作用明显。
MACD金叉信号。 MACD在0轴上方形成金叉,DIF线向上穿越DEA线 ,表明股价短期上涨动能充足。
成交量配合良好。 近期成交量明显放大,11月5日成交额4.54亿元,主力资金净流入4825.83万元,占总成交额9.63% 。成交量的放大与股价上涨形成良好的量价配合。
RSI指标显示强势。 RSI一度超过70进入超买区域,显示短期多头力量强劲。
4.3 主力行为分析
通过对资金流向和筹码分布的分析,可以看出主力资金的操作意图:
主力资金持续流入。 近5日主力资金总体呈流入状态,5日共流入1285.4万元,高于行业平均水平 。11月5日主力资金净流入4825.83万元,而游资资金净流出820.82万元,散户资金净流出4005.0万元 ,显示出主力资金在积极吸筹,而散户在获利了结。
筹码集中度较高。 据统计,近10日内主力集中了一定的筹码,呈中度控盘状态 。机构投资者持股比例达40.50%,其中河北津西钢铁集团股份有限公司持股27.75%,天津安塞资产管理有限公司持股12.75% ,股权结构稳定。
洗盘手法分析。 从K线形态看,汇金通在上涨过程中呈现"慢跌快涨"的特征,这是典型的洗盘形态 。股价在上涨趋势中出现小幅回调,但下跌幅度不大,K线多为小阴线,整体波动温和。同时,股价始终沿着10日均线运行,即使偶尔跌破也会快速回升 ,显示出主力的控盘能力。
从成交量变化看,洗盘阶段呈现"量能越跌越缩"的特征 。在股价回调时成交量萎缩,说明抛压有限;而在上涨时成交量放大,显示出资金的积极参与。这种量价关系表明,筹码主要集中在主力手中,散户筹码已经被清洗出局。
五、股本筹码分析
5.1 股本结构
汇金通总股本为3.39亿股,且均为流通股,无限售股 。公司属于小盘股范畴,流通市值约36.76亿元(按11月5日收盘价计算),具有较好的流动性。
从股东户数变化来看,截至2025年10月20日,公司股东户数为2.01万户,较上期增加1.04% 。户均持有流通股数量为1.69万股,户均流通市值15.96万元 。股东户数的小幅增加表明筹码有所分散,但整体仍保持相对集中。
5.2 股权结构
汇金通的股权结构呈现以下特点:
控股股东实力雄厚。 河北津西钢铁集团股份有限公司为第一大股东,持股9411.11万股,占比27.75%。津西钢铁是国内知名的钢铁企业,为公司提供了强大的资源支持。
股权结构稳定。 前十大股东合计持股比例超过65%,其中刘锋持股15.85%(5376.30万股),天津安塞资产管理有限公司持股12.75%(4324.02万股)。河北津西钢铁集团与天津安塞资产管理有限公司为一致行动人,合计持股比例达40.50%,确保了公司控制权的稳定。
机构投资者认可。 截至2025年6月30日,共有15家主力机构披露持股数据,持仓量总计1.38亿股,占流通A股40.57% 。机构投资者的积极参与体现了对公司长期投资价值的认可。
5.3 筹码分布特征
通过对筹码分布的分析,可以看出以下特征:
筹码集中度适中。 主力呈中度控盘状态 ,既保证了股价的活跃度,又避免了过度控盘带来的流动性风险。
成本分布合理。 筹码平均交易成本为8.73元 ,目前股价10.76元较成本价上涨约23%,获利盘比例适中,有利于股价继续上涨。
底部筹码稳定。 从筹码分布形态看,底部筹码基本不动 ,说明长线资金持股坚定,这是股价持续上涨的重要支撑。
近期筹码集中。 近10日内主力集中了一定的筹码 ,显示出主力资金在近期有明显的吸筹行为,为后续上涨积蓄了动能。
六、与竞争对手对比分析
6.1 主要竞争对手概况
在输电线路铁塔行业,汇金通的主要竞争对手包括宏盛华源(601096)、风范股份(601700)和东方铁塔(002545)。这四家公司均为行业内的龙头企业,在技术实力、市场份额等方面各有特色。
宏盛华源是山东电工电气集团旗下控股子公司,注册资本20.06亿元,是国内规模最大的输电线路铁塔供应商 。公司在国家电网总部输电线路铁塔招标采购中占据将近四分之一的市场份额 。
风范股份深耕铁塔行业二十五年,是国内少数几个能生产最高电压等级1000kV输电线路铁塔的企业之一,也是国内唯一一家拥有自主知识产权并生产复合材料绝缘杆塔的企业 。
东方铁塔业务涵盖输电线路铁塔和钾肥两大板块,2024年钾肥业务收入占比约40%,铁塔业务收入占比约60%。
6.2 财务指标对比
通过对2024年财务数据的对比分析,可以看出各家公司的经营状况:
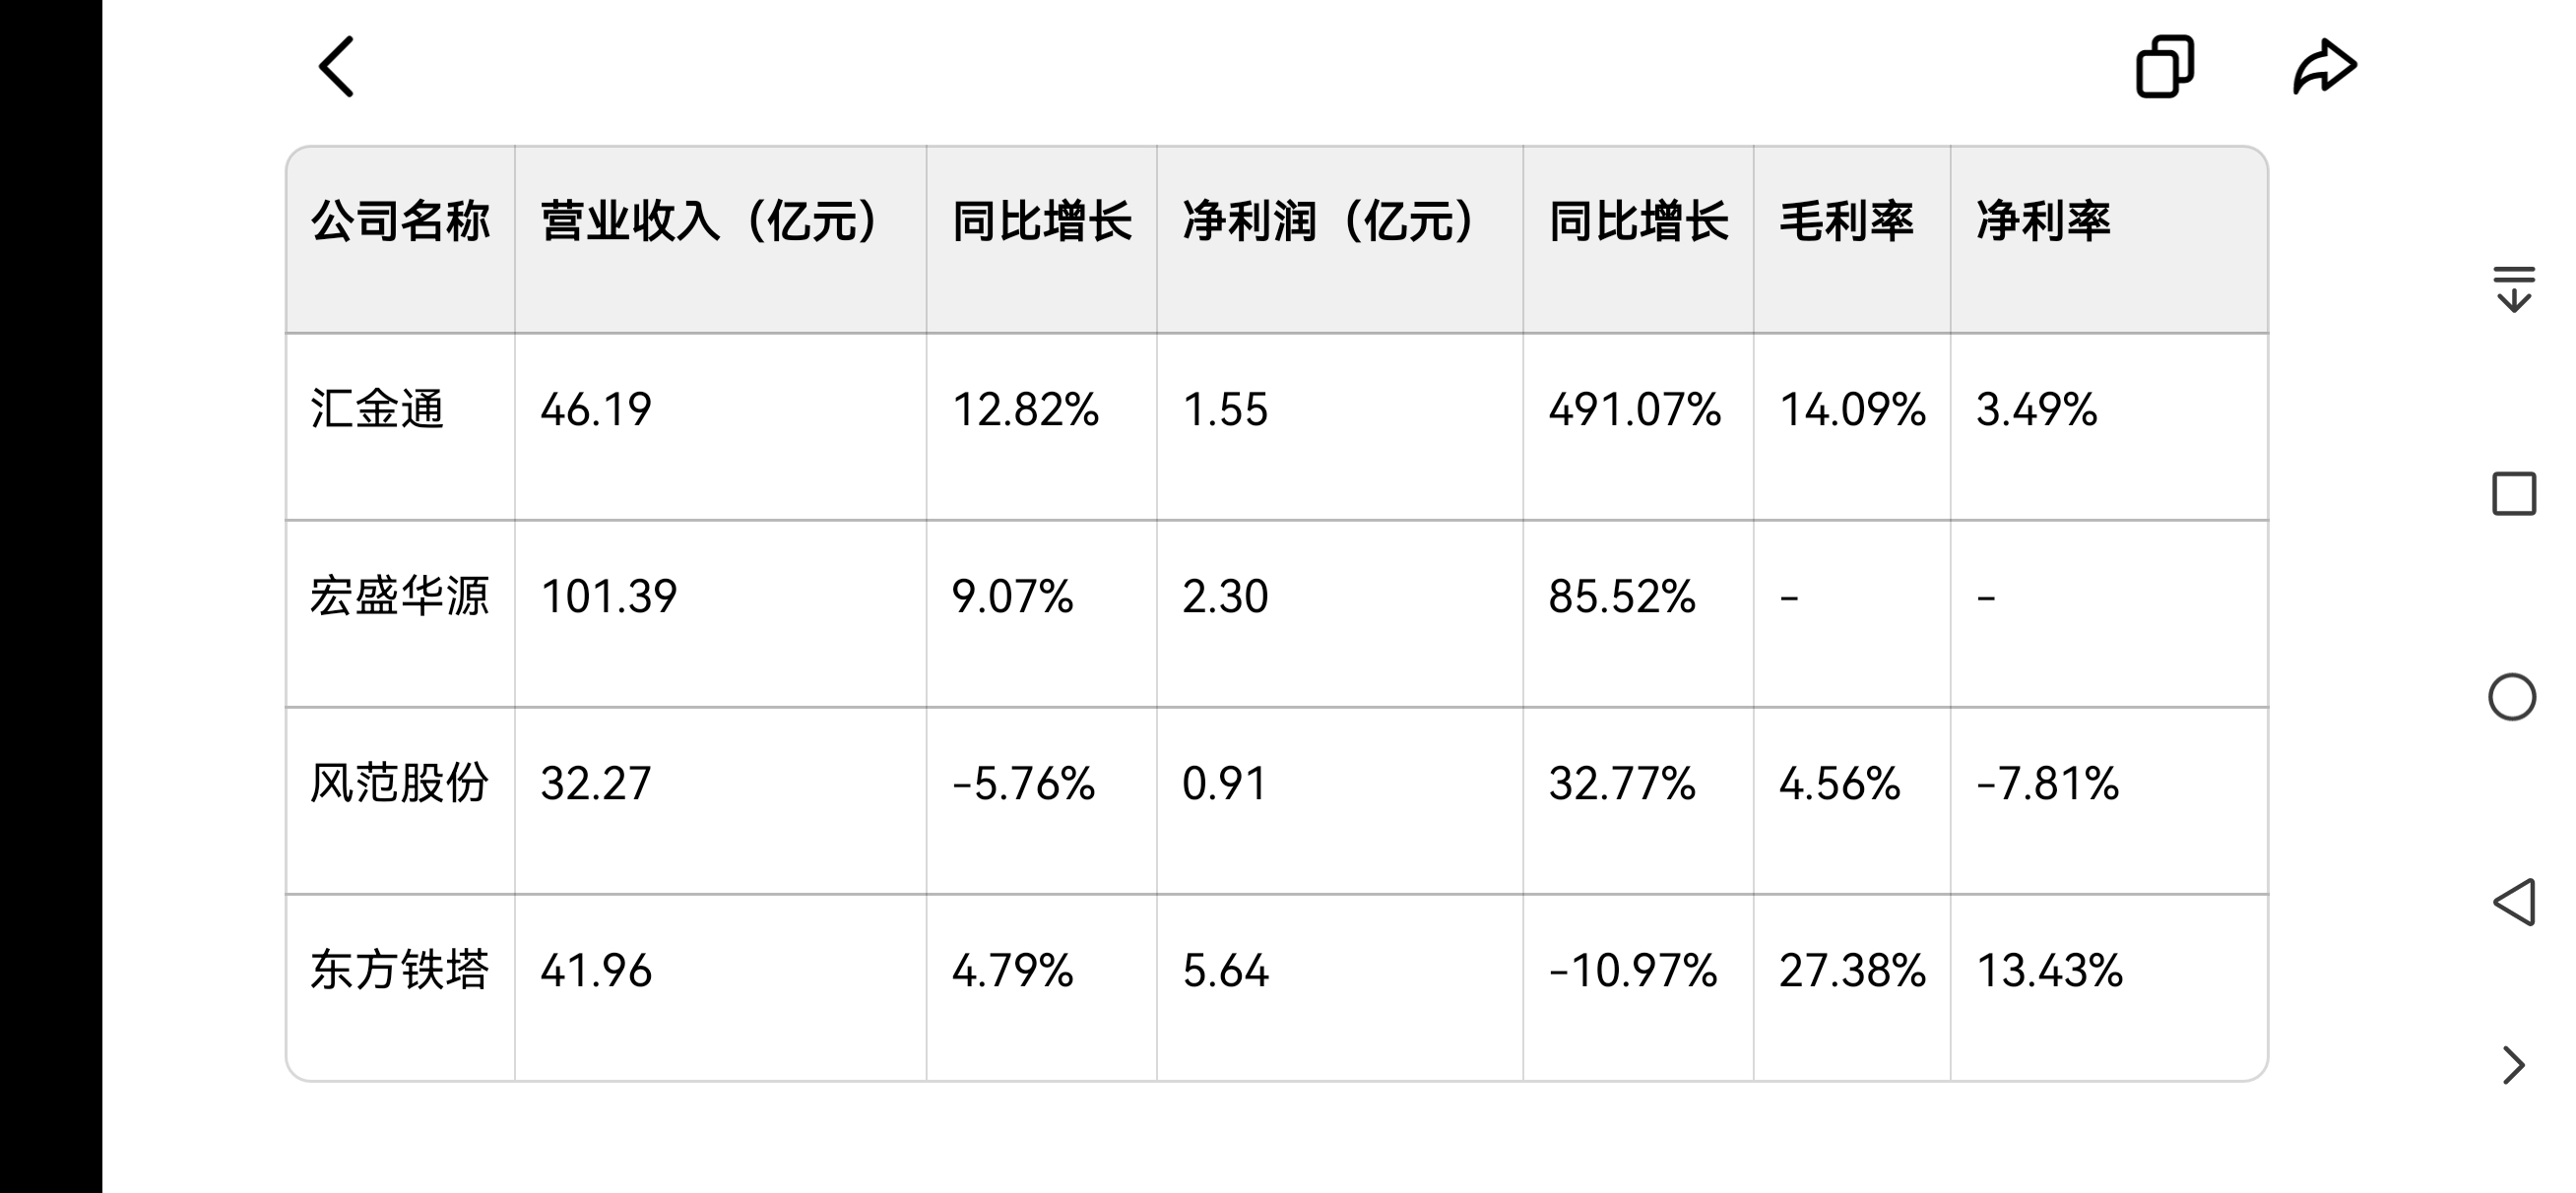
从营业收入规模看,宏盛华源以101.39亿元位居第一,营收规模是汇金通的2倍多 。汇金通营收46.19亿元,位居第二,超过东方铁塔的41.96亿元和风范股份的32.27亿元。
从增长性看,汇金通表现最为突出,营收增长12.82%,净利润更是暴增491.07%,显示出强劲的增长动能。宏盛华源营收增长9.07%,净利润增长85.52%,表现也较为稳健。风范股份营收下滑5.76%,东方铁塔净利润下降10.97%,增长压力较大。
从盈利能力看,东方铁塔毛利率最高,达27.38%,但这主要得益于其钾肥业务的高毛利。纯铁塔业务的毛利率方面,汇金通14.09%明显高于风范股份的4.56%。汇金通净利率3.49%,虽然低于东方铁塔的13.43%,但考虑到业务结构的差异,这一水平在纯铁塔企业中已属优秀。
6.3 市场地位对比
从市场地位和竞争优势来看,各家公司各有特点:
市场份额对比。 在特高压铁塔市场,宏盛华源占据29%的市场份额,汇金通占15%以上,风范股份占12%左右。汇金通市场份额位居第二,仅次于宏盛华源。
技术实力对比。 四家公司均具备生产1000kV特高压铁塔的能力。风范股份在复合材料绝缘杆塔方面具有独特优势,是国内唯一拥有该技术的企业 。汇金通拥有专利255项,其中发明专利57项,技术实力雄厚。
客户资源对比。 四家公司均与国家电网、南方电网建立了长期合作关系。宏盛华源作为央企背景企业,在获取国网订单方面具有一定优势。汇金通通过参与国际招投标,产品出口至多个国家,国际化程度较高。
产能规模对比。 汇金通年产能60万吨 ,宏盛华源产能规模最大,东方铁塔和风范股份产能相对较小。产能规模的差异直接影响了各家公司的市场份额和营收规模。
6.4 发展前景对比
展望未来,四家公司的发展前景各有侧重:
汇金通发展前景最为乐观。公司2024年业绩实现强劲复苏,盈利能力大幅提升。随着特高压建设和新能源大基地建设的推进,公司有望充分受益于行业增长。同时,公司在技术创新、产能扩张等方面持续投入,为长期发展奠定了坚实基础。
宏盛华源作为行业龙头,具有规模优势和央企背景,但增长速度相对温和。公司需要在保持市场份额的同时,提升盈利能力。
风范股份面临较大的经营压力,2024年营收下滑,毛利率偏低。公司需要通过技术创新、成本控制等措施改善经营状况。
东方铁塔由于业务结构多元化,抗风险能力较强,但铁塔业务的增长相对缓慢。公司需要在保持钾肥业务稳定的同时,加大对铁塔业务的投入。
七、投资价值评估与风险提示
7.1 投资价值评估
基于以上分析,汇金通具有以下投资价值:
行业地位突出,竞争优势明显。 公司连续三年市场占有率中国第一、全球榜首,在特高压铁塔领域占据重要地位。技术实力雄厚,产品质量可靠,客户资源优质。
业绩增长强劲,盈利能力提升。 2024年净利润近5倍的增长充分展现了公司的经营能力。毛利率、净利率、ROE等指标均创近年新高,财务状况持续改善。
市场需求旺盛,成长空间广阔。 特高压建设、新能源外送、电网改造等多重需求叠加,为公司提供了广阔的成长空间。预计未来几年行业将保持8-10%的增长速度。
估值水平合理,上涨空间充足。 截至2025年11月5日,公司PE(TTM)为33.26倍,相比行业平均水平略有溢价,但考虑到公司的龙头地位和成长性,估值处于合理区间。我们给予目标价12.5元,对应2025年PE约35倍,较当前价格有16%的上涨空间。
投资逻辑总结:
1. 行业龙头地位稳固,市场份额持续领先。 公司在输电线路铁塔行业具有不可撼动的地位,特别是在特高压领域优势明显。
2. 业绩拐点已现,盈利能力显著改善。 2024年业绩的强劲复苏表明公司已经走出低谷,进入新的成长周期。
3. 行业需求旺盛,成长确定性高。 特高压建设、新能源大基地等为公司提供了确定性的增长机会。
4. 估值合理,安全边际充足。 当前估值水平合理,下跌空间有限,上涨空间充足。
汇金通作为国内输电线路铁塔行业的龙头企业,在技术实力、市场地位、客户资源等方面具有显著优势。2024年公司业绩实现强劲复苏,盈利能力大幅提升,展现出强大的经营韧性。随着特高压建设进入高峰期、新能源大基地建设加速推进,公司有望充分受益于行业增长,迎来新一轮发展机遇。
本文作者可以追加内容哦 !

