今天的大盘的走势有点意外,但格林美的走势不意外,庄终于等到了这个机会,所以变本加厉的砸盘施压,它们癫狂的认为小散会扛不住乖乖缴械投降,但盘面又让它们难受了,小散大幅买入,半天小资金净流入2.8亿,创历史记录。由于受华友分公司在刚果(金)停产和刚果(金)年底配额缩减,到港延迟,国内电动汽车,电池等出货增加,目前国内格林美的回收钴和库存钴已成主角,以金属钴为第一概念的格林美,今年妥妥的把“姑奶奶”这波红利吃到。所以小散不用怕,8元以下是机会,下个星期就能获利!!。
我曾经在10月14日发过一篇帖子《我买格林美的理由靠谱吗?》拷贝如下:
”昨天格林美的走势还是让人很振奋,开盘8.11元,收盘9.09元,当天涨幅超10%,近期,格林美人气指数一直在百强之列,股吧上也是热度飙升,各方面的利好层出不穷,让人目不暇接,前期我也凑热闹,买了些,昨天还在集合竞价时把账户里的余钱一股脑儿打上了,运气还真不错,8.11元进到了,而后又在8.5-8.6之间补了些,其实我买格林美的理由很简单,就是看中格林美的钴。
公司介绍,年印尼镍伴生钴约1万吨,成本为0,别的我不敢确定,金属钴目前的价格走势一目了然,年内很可能上40万元/吨,且钴受刚果金配额大幅压缩的影响,未来二年供不应求也是确定性事件,明后年上50万/吨几无悬念。 就以35万元/吨核算,1万吨低成本的钴给格林美带来净利润至少30个亿吧,而上半格林美的利润仅8个亿,去年全年利润也就10来个亿,现在光1万吨低成本的伴生钴就可以获取30个亿的净利润,那还有回收的1万吨钴呢,再有10来亿利润很合理呀,一个钴就能够让它的业绩增0.8元(总股本51亿),这还是最保守的估算了。
而这个钴还只能算是格林美一个很小的副业啊,如果格林美的主业再能够取得哪怕0.2元的利润,业绩轻松超1元,就格林美51亿股本,市盈率立马进入个位数,请问,在大A所涉稀土永磁,金属能源,储能,氢能源,锂电池,固体电池,电池回收等几乎近期所有风口题材的股票中你还能找出第二家??尤其是当前与钴有一丝关联的股票股价还有个位数的吗?就凭格林美这2万吨钴(印尼镍伴生+回收),股价上10元过分吗?所以,在10元之下我买买买,请问这个理由靠谱吗?
只要钴的价格保持在30万/吨以上运行,这个逻辑始终是存在的。如考虑格林美的其他优势产业,尤其是要上港交所,格林美这个钴都会吸引全球资金加入,毕竟现在用50来亿就能够成为一家年净利润50亿以上的占有几十万吨稀土小金属的上市公司,吸引力何其大?报道称,美国国防后勤局计划采购的稀土包括多达5亿美元(约6亿4890万新元)的钴,最多2亿4500万美元的锑(antimony),以及1亿美元的钽(tantalum)。所以,钴的价格上涨也许还刚起个头,至少在未来的二年,这个上涨趋势不会变。10元以下的格林美根本没有风险,稳稳拿着就是了。”
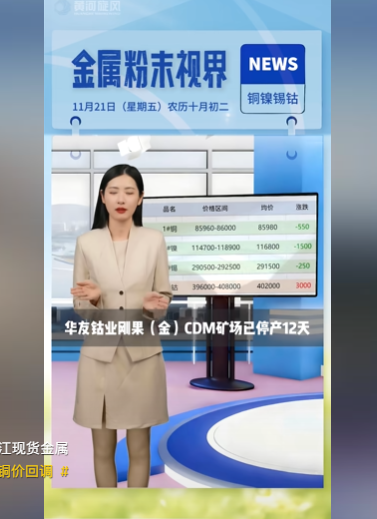
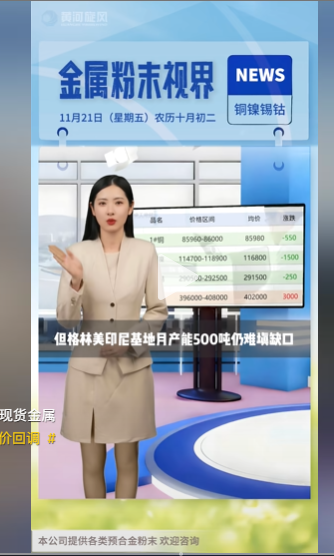
格林美已成国内钴金属供给端补缺口的中流砥柱。
上周五金属钴价格41.7万元/吨,创新高了,年内见42万元/吨似乎已成定局。
本文作者可以追加内容哦 !

