光库科技最近搞了个大动作,宣布要花16.4亿元收购苏州安捷讯光电99.97%的股权,还计划配套募资不超过8亿元。这笔交易一出,立刻在业内掀起不小波澜。要知道,安捷讯可是中际旭创的核心供应商之一,而中际旭创正是全球高速光模块的龙头企业。现在AI算力需求猛增,800G和1.6T光模块供不应求,英伟达甚至追加了35%的订单,导致全球缺口扩大到30%以上。在这个节骨眼上,光库科技的并购显然不是简单的产能扩张,而是一次瞄准全球高端光模块供应链的战略卡位。
从器件到模块:光库科技的跃迁野心
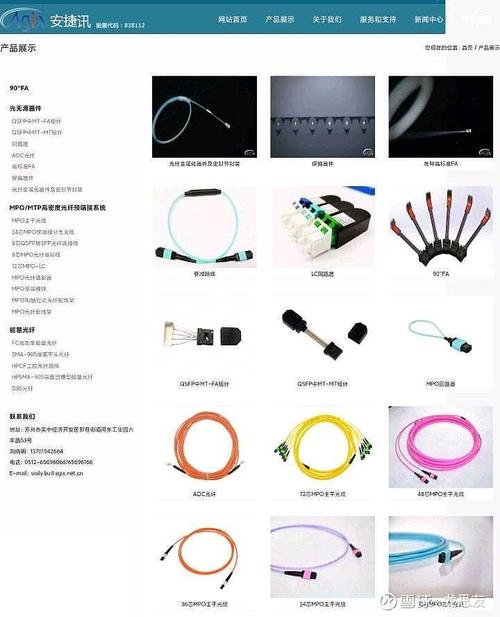
过去,光库科技主要聚焦于无源光器件,比如薄膜铌酸锂(TFLN)调制器,是国内唯一、全球仅三家实现量产的企业之一,技术实力不容小觑。但器件厂商有天花板——利润空间有限,话语权弱。这次并购安捷讯,等于直接拿到了进入有源模块主战场的门票。安捷讯不仅掌握MPO/MTP高密度连接器技术,还具备高功率能量光纤传输能力,能有效缓解高速传输中的热损伤问题,这些都为1.6T模块提供了关键支撑。两者结合,有望加速CPO和硅光模块的研发进程,真正实现从“配角”向“主角”的转变。
供应链重构:中国企业的全球突围
更值得关注的是,这场并购背后折全球光模块供应链的深刻变化。以前高端连接器、光引擎这些核心环节多被海外厂商垄断,但现在情况变了。据行业数据显示,英伟达最新追加的订单中,两家A股公司拿下了70%以上的份额,产品性能更强、价格还低15%,性价比优势非常明显。再加上安捷讯在泰国已有生产基地,光库科技借此构建“中国研发+东南亚制造”的双节点模式,不仅能规避中美关税风险,还能更顺畅地服务北美云厂客户。这种“技术+产能+地缘”的三维布局,正在成为中国光通信企业应对国际不确定性的重要策略。
挑战犹存:整合与迭代的双重考验
当然,前景虽好,风险也不少。首先是并购后的整合难题——安捷讯2024年净利率高达20.6%,管理精细,如何保持其运营效率、协调TFLN与硅光两条技术路线,是个不小的挑战。其次,跨国生产会增加供应链复杂性,可能削弱原本“45天交付”的快速响应优势。再者,1.6T尚未大规模商用,800G的生命周期也可能因Blackwell架构普及而缩短,若资本开支受限于电力瓶颈,实际需求可能不及预期。最后,美国若进一步收紧对华半导体设备或人才流动的限制,也会拖慢先进制程的开发节奏。
总的来说,光库科技这一步棋走得很有远见。它不只是为了眼前的增长,更是为了在未来全球光模块的竞争中占据有利位置。能否成功,关键要看后续的整合成效、客户拓展进度以及泰国基地的落地节奏。如果一切顺利,我们或许真能看到一家兼具核心技术与全球交付能力的中国光通信平台型企业崛起。
本文作者可以追加内容哦 !

