普天科技,国内通信设备龙头之一,系国有控股上市公司,2000年由第七研究所民品部门转制组建而成,并于2011年1月在深圳证券交易所上市。自成立以来,公司坚持以技术创新为核心驱动力,构建了“公网通信、专网通信与智慧应用、智能制造”三大业务板块,作为国内轨道交通专网通信领域的头部供应商、行业领先的独立第三方通信规划设计院,以及特种印制电路板制造的重要参与者,公司始终致力于“成为数智时代ICT融合服务的领先者”。
11月27日,北京拟在700-800公里晨昏轨道建设运营超过千兆瓦(GW)功率的集中式大型数据中心系统,以实现将大规模AI算力搬上太空。相关板块集体躁动,公司股价也顺势涨停,那么问题来了,现在公司的估值有泡沫吗?还有价值吗?
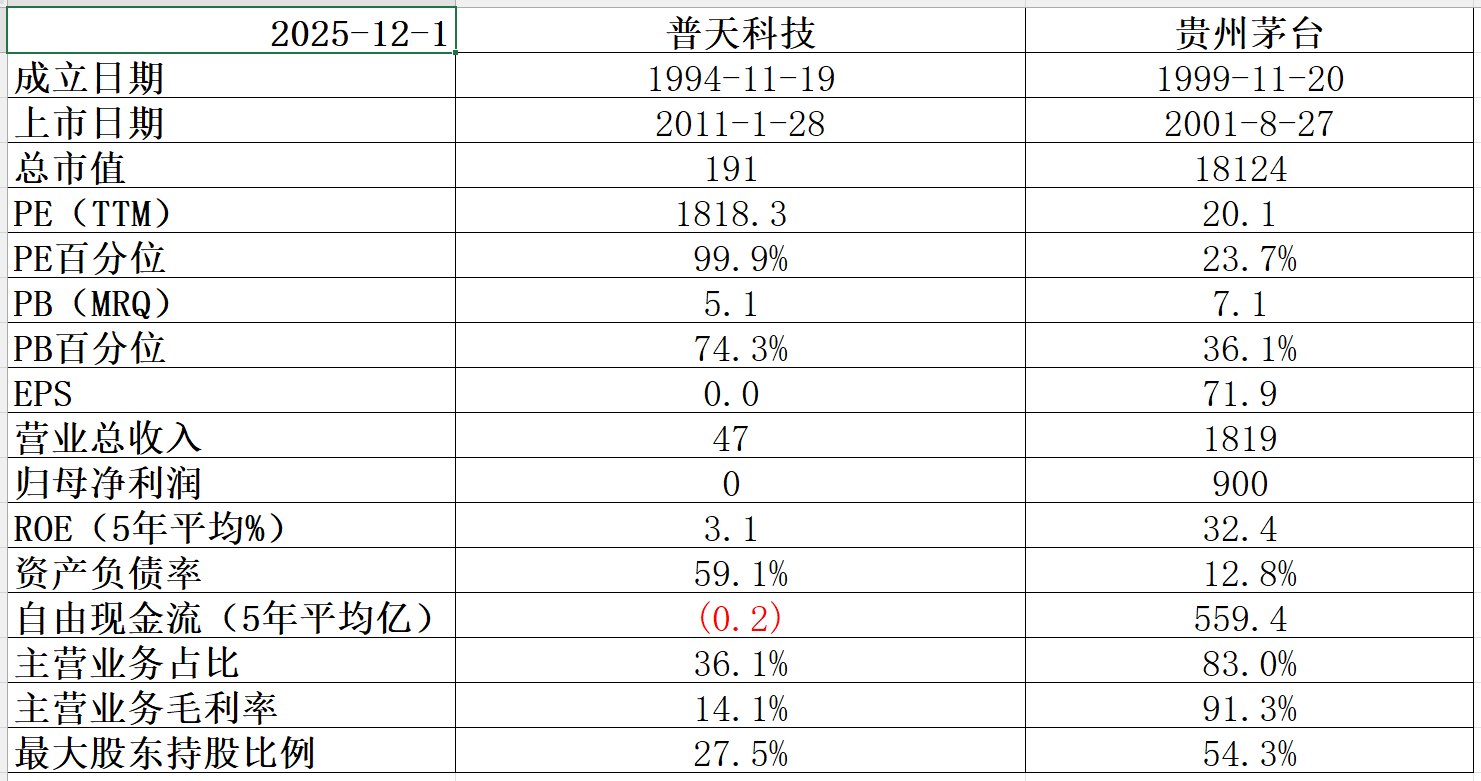
公司基本面一般,五年平均ROE3.1%略显平庸,五年平均自由现金流-0.2亿也是只赚吆喝不赚钱,目前74.3%的PB历史百分位估值正常。
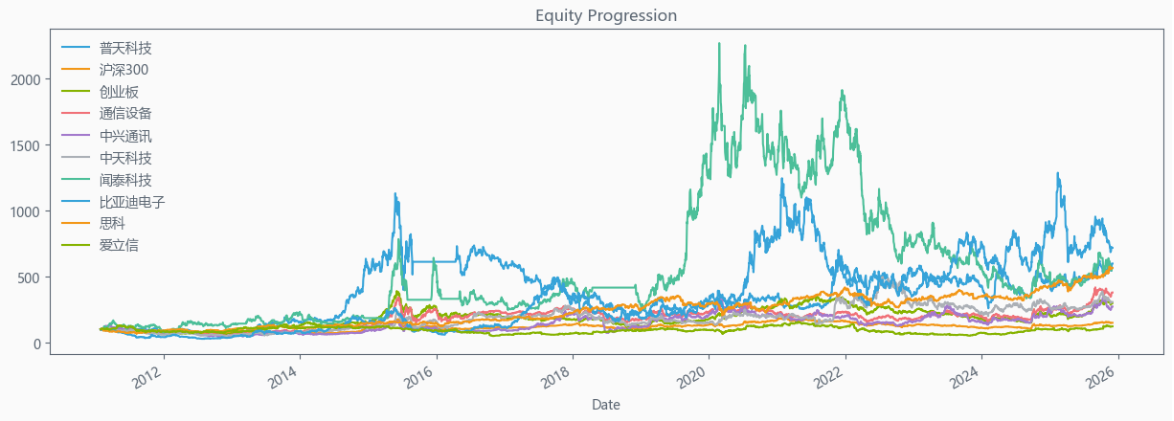
做下回测,选取宽基指数、行业指数、行业内全球对标公司作为一个投资组合进行回溯。
历史表现还行,十四年涨了5倍,行业上游水准。(Total Return)
相关性表现一般,基本跟整个行业大周期走的。(数值越低越好)

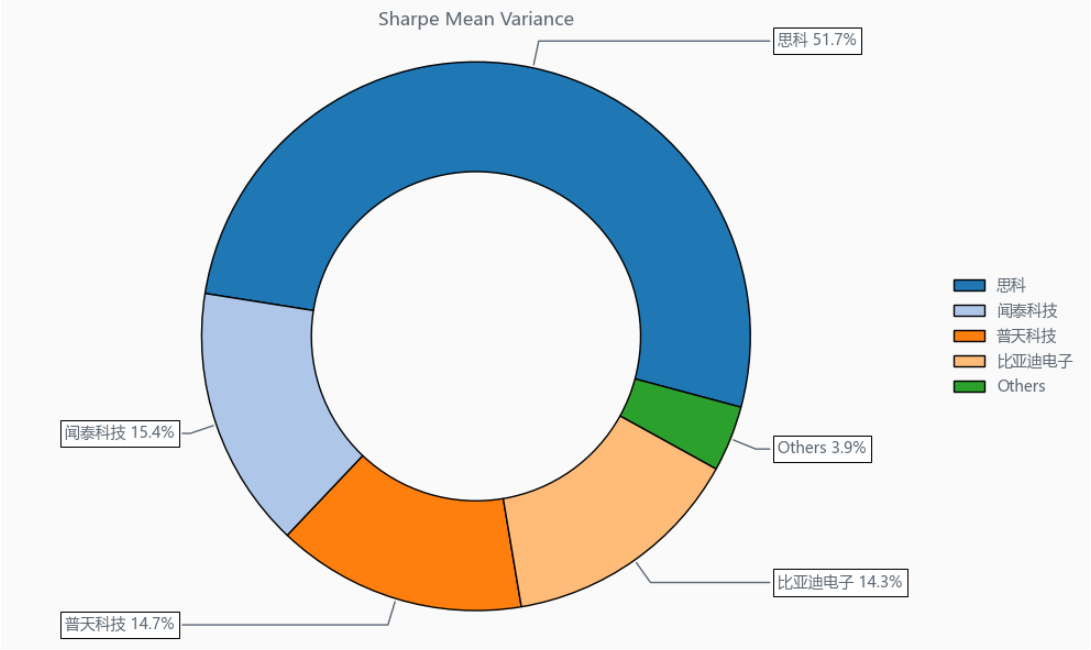
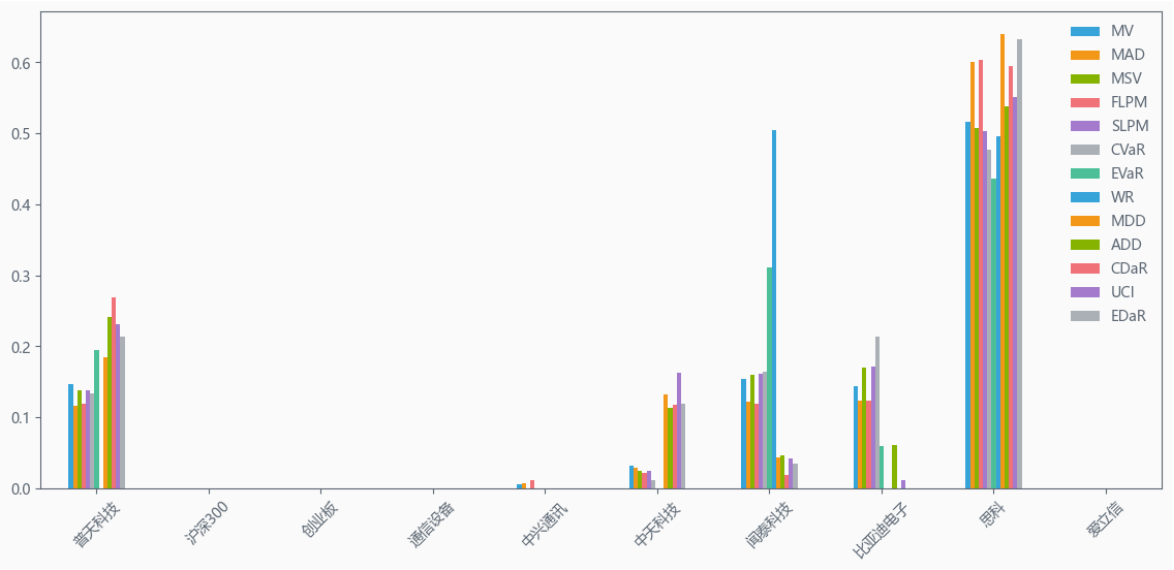
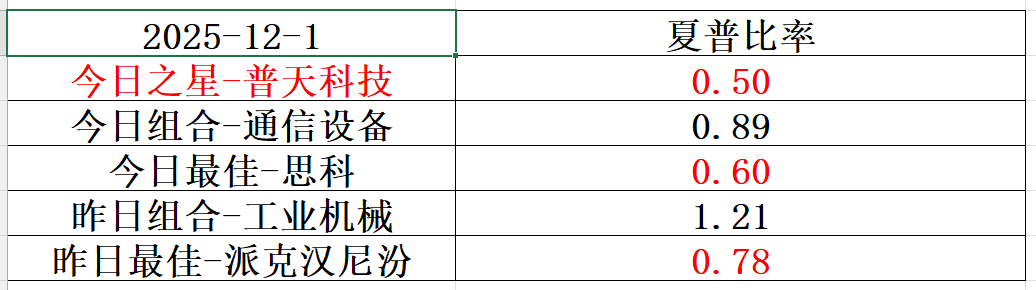
按最高夏普比率配置的话,系统给的权重为14.7%,最高权重给了美股的思科占比51.7%。
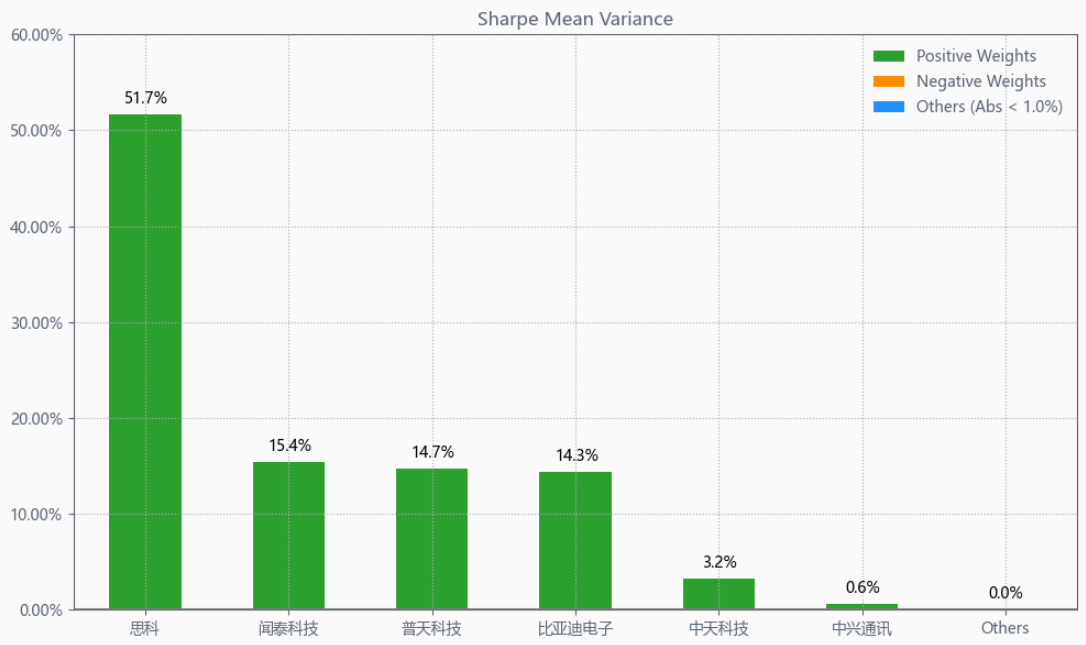
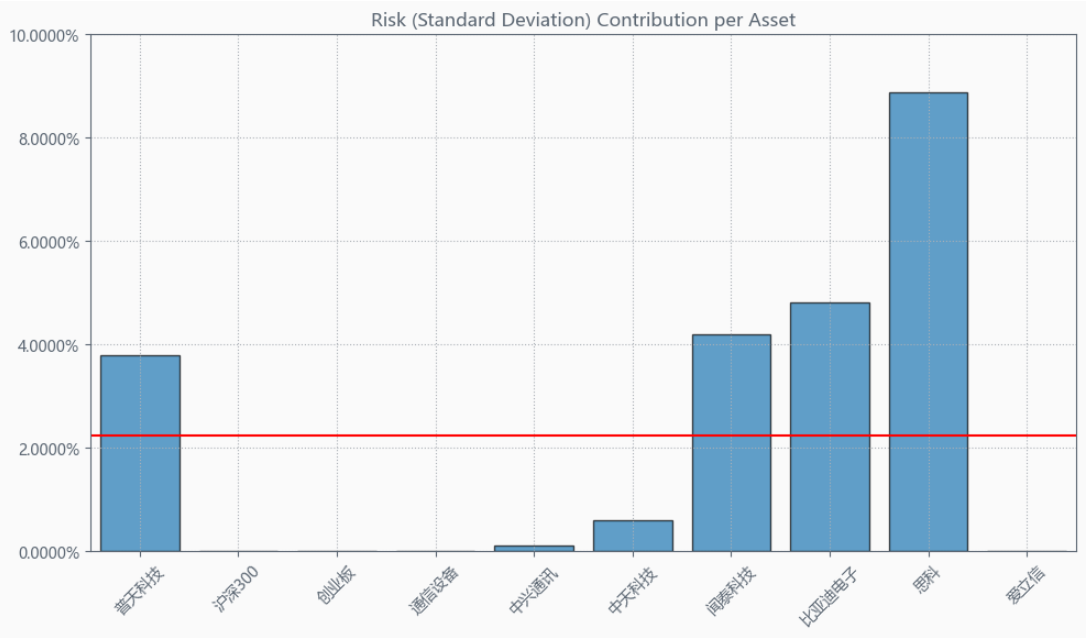
有效边界也差不多,公司始终占有一席之地。
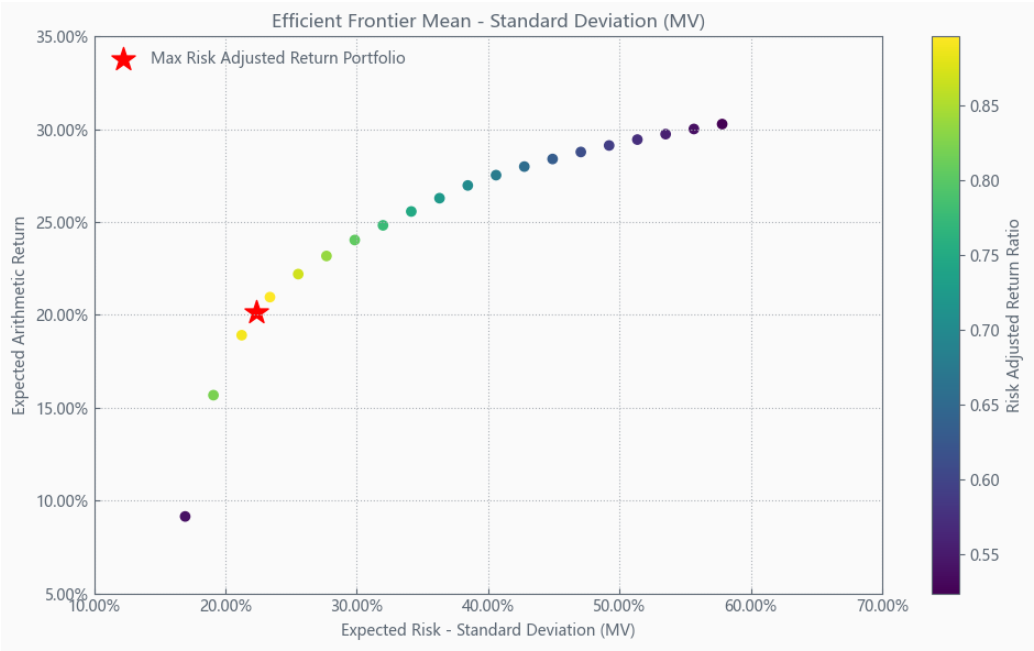
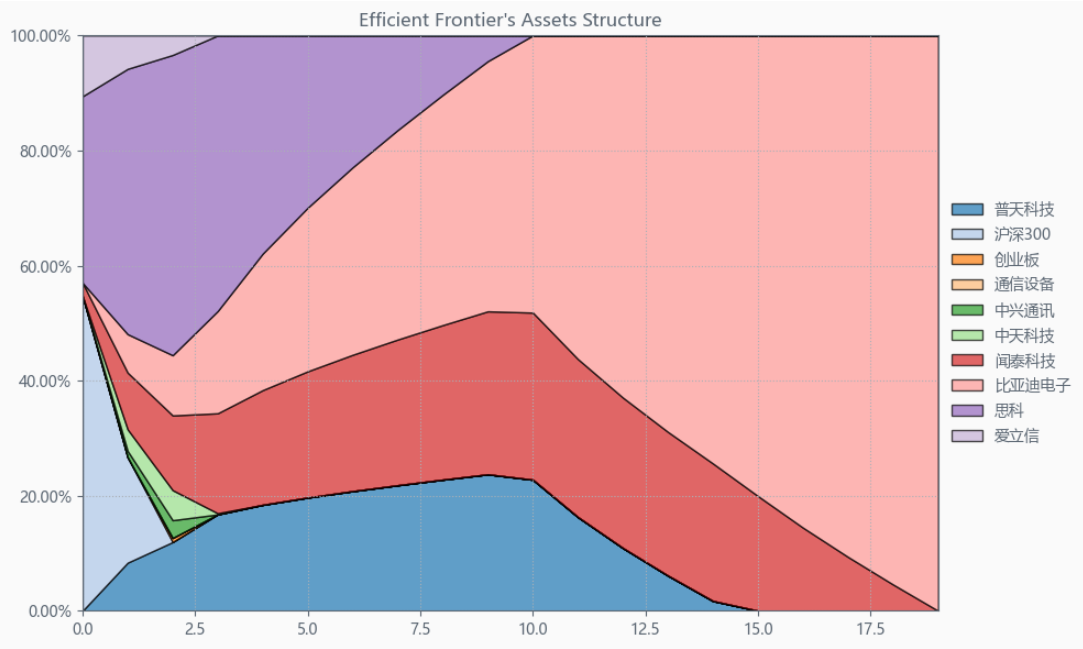
如果换成其他约束,系统给的配置比例也大同小异,基本是在公司和美股的思科之间做取舍了。
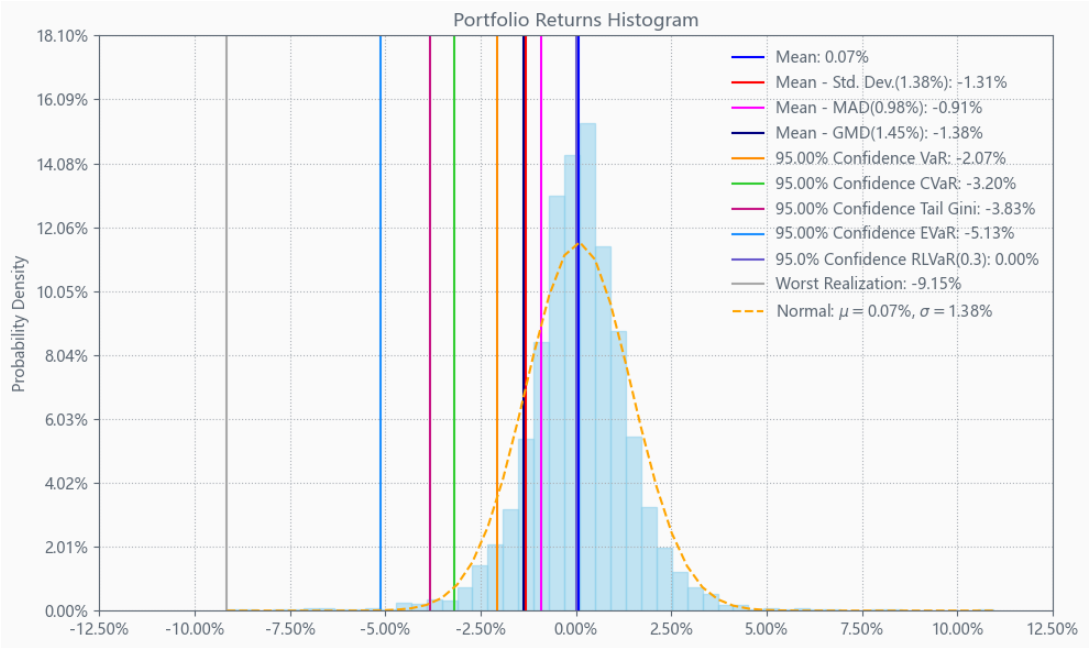
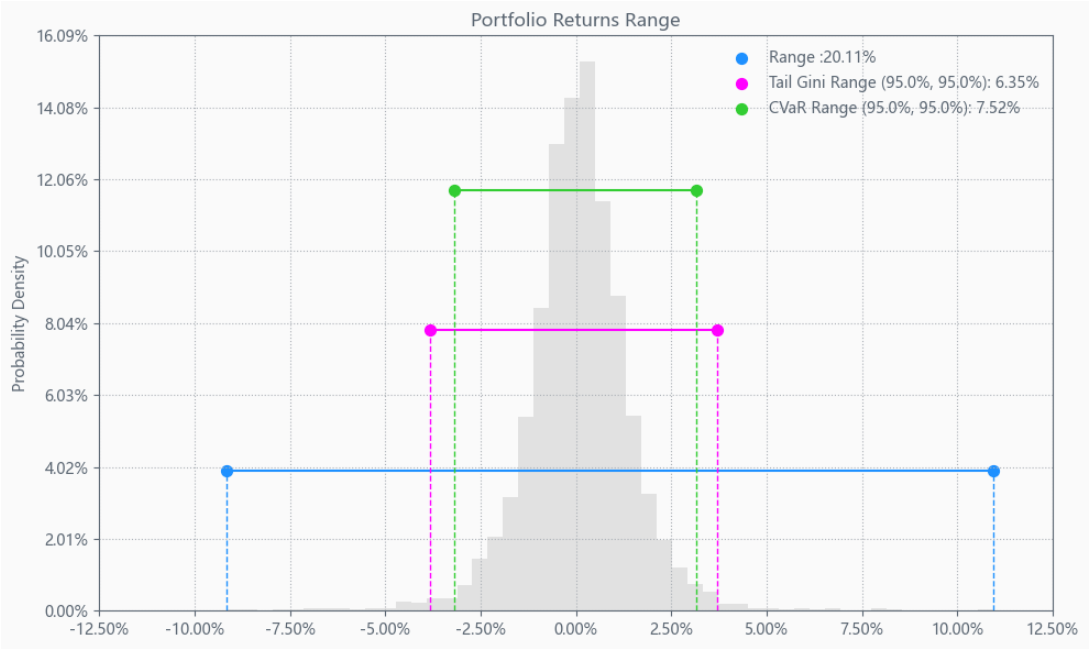
最后看下整个投资组合的情况,日度均值回报在0.07%,比上次测的工业机械行业低20%,而且7.52%的CVaR波动还更大。(Mean;CVaR)
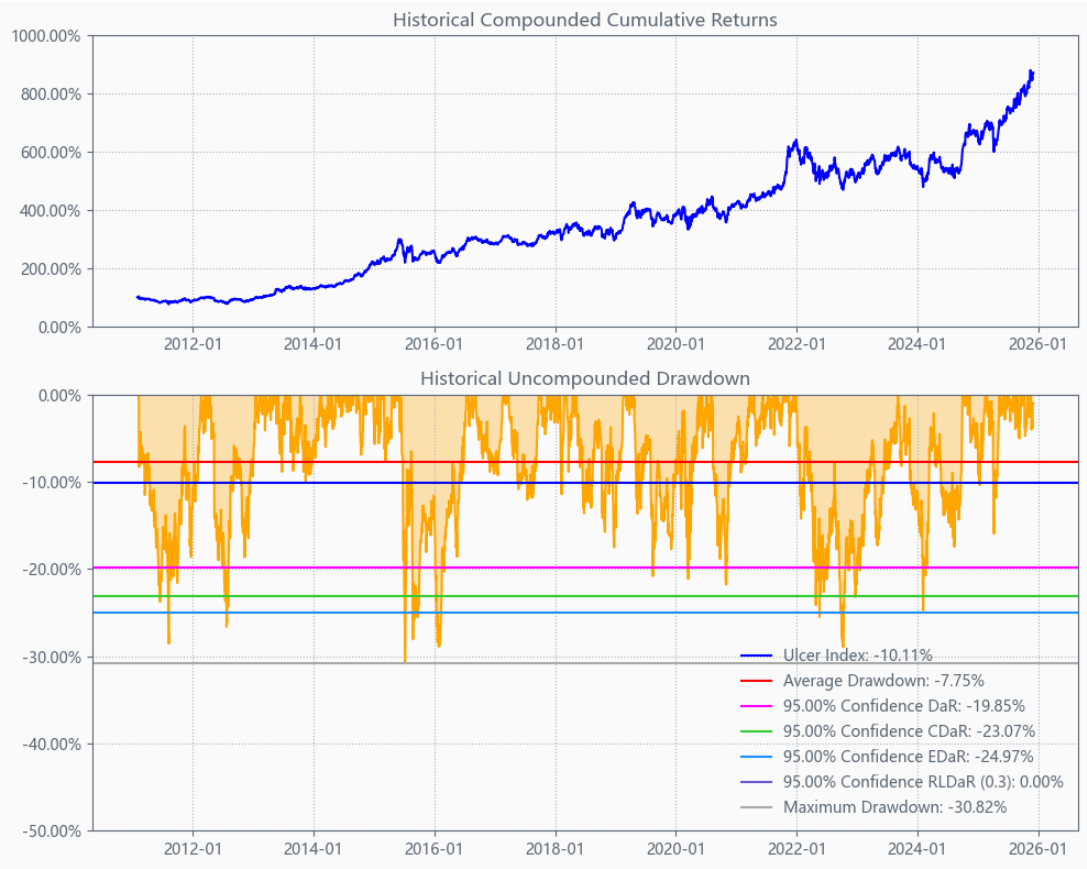
区间累计回报近10倍,最大回撤30.82%,投资组合的整体表现要好于普天科技个股。整个通信设备行业盈利能力一般,波动中高,夏普比率0.89表现一般。(Cumulative Returns;Maximum Drawdown)
明月何处看德芬的结论:
普天科技,基本面喜忧参半,历史表现稳健,目前估值不算太高,只能当配置。整个通信设备行业历史表现中规中矩,波动尚可,综合夏普比率没啥吸引力,不建议关注,如果一定要配置的话,可以看看思科、普天科技。
本文作者可以追加内容哦 !

