交易,永远是个人自己的事,不要怪任何人,一切果都是自己的因,与他人无关。(文章较长)
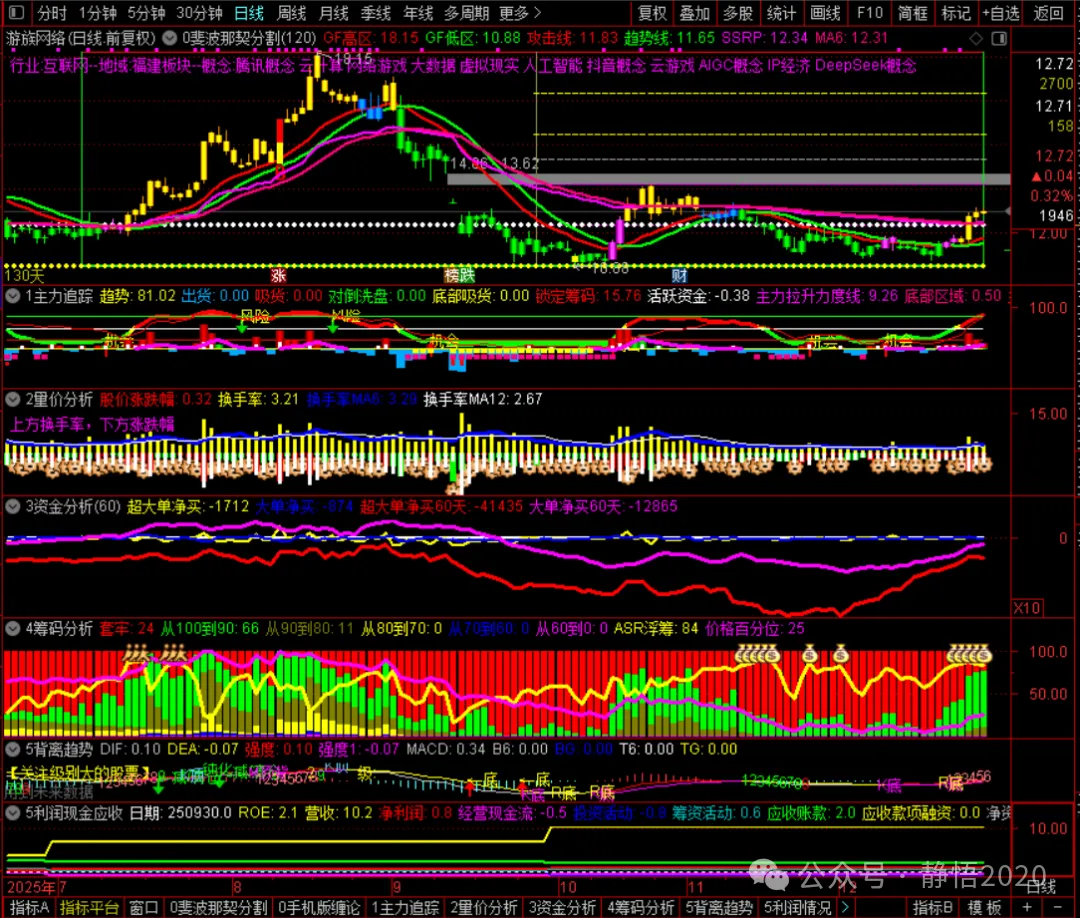
游族网络作为一家专注于移动游戏和网页游戏研发、发行及运营的公司,其价值重估已初现端倪。2025年前三季度公司实现营收10.19亿元,同比增长2.20%,归母净利润7635.52万元,同比大幅上升1374.60%[2]。尽管扣非净利润增速较低(Q3同比+242.19%),但公司通过成本收缩和长线产品运营优化已实现扭亏为盈[2]。当前市盈率约11倍,显著低于行业平均水平(如电魂网络152倍、掌趣科技134倍)[19],结合其海外收入占比超60%的战略优势[2],以及AI技术赋能研发的创新布局[2],公司在游戏行业复苏周期中具备较好的投资价值。
一、经济宏观面分析:顺流而行的数字经济
全球经济与政治周期
2025年全球游戏市场预计突破2000亿美元大关,其中移动游戏市场规模达到930亿美元,占比近50%,成为游戏市场的主要增长动力。亚太地区(尤其是中国和东南亚)和北美地区分别以8.7%和7.9%的复合年增长率引领全球市场。值得注意的是,美国前总统特朗普的关税政策对游戏硬件行业产生了显著影响,如微软XboxSeriesX价格从499美元涨至650-750美元,涨幅高达30%-50%[10]。然而,数字游戏服务暂未受到关税直接影响,这为依赖数字内容出口的中国游戏企业提供了相对稳定的市场环境[12]。
国内经济与政策环境
中国游戏产业在国家战略中扮演着越来越重要的角色。《十四五规划》明确指出:“要积极发展对外文化贸易,开拓海外文化市场,鼓励优秀传统文化产品和影视剧、游戏等数字文化产品’走出去’”。2025年12月广州市发布的《扶持游戏电竞产业发展的十八条措施》进一步表明,游戏产业已成为国家数字经济和文化输出的重要载体[9]。在政策支持方面,2025年游戏版号发放量创下近七年新高,达到1771款,较2024年增长25.07%[15],显示出监管环境的明显改善。这些政策红利为游戏企业提供了良好的发展环境,特别是支持出海和技术创新的企业。
产业结构性变化
中国游戏产业正经历从”规模扩张”到”质量提升”的结构性转变。一方面,随着5G技术的普及,云游戏和XR(扩展现实)产业迎来高速发展,Statista预测全球XR产业市场规模将从2021年的307亿美元增长至2024年的2969亿美元。另一方面,AI技术在游戏行业的应用日益广泛,从美术生成、代码编写到本地化翻译,AI工具正逐步改变游戏研发和发行模式[2]。游族网络作为较早布局AI技术的游戏企业,有望在这一结构性变化中受益。
二、行业中观面分析:赛道定位与竞争格局
行业周期定位
游戏行业整体处于成熟期向创新期过渡的阶段。2025年国内游戏市场实际销售收入达3507.9亿元,同比增长7.7%,用户规模为6.83亿,同比增长约1.4%,两项数据均创历史新高[11]。然而,行业增长面临结构性挑战:一方面,头部企业市场份额持续提升,市场集中度进一步提高;另一方面,玩家对游戏品质的要求不断提高,新游戏开发成本和成功概率面临双重压力[11]。在这一背景下,具备长线运营能力和技术创新能力的游戏企业将更具竞争力。
行业政策与监管风险
游戏行业监管政策正从”严控”向”规范发展”转变。2025年版号审批趋严但总量增长,国产游戏版号发放1676款,进口游戏版号发放95款,合计1771款,创近五年新高[15]。审批标准更加注重游戏的文化内涵和技术创新,如《黑神话:悟空》等具有中国文化元素的游戏更受青睐。同时,游戏内容审查加强,特别是对未成年人保护、游戏防沉迷系统的要求更加严格。游族网络通过加强本地化运营和内容合规管理,有效规避了监管风险,如《绯色回响》在韩国成功上线并登顶免费榜[2]。
行业竞争格局与价值链地位
游戏行业市场集中度较高,CR5/CR10数据没有提供。在这一格局下,游族网络凭借海外收入占比超60%的战略优势,在细分市场中占据一席之地[2]。公司核心产品如《少年三国志》(运营10年仍保持活力)和《绯色回响》(韩国免费榜TOP1)等,在长线运营和本地化发行方面具备较强竞争力[2]。在技术应用方面,公司成立AI创新院研发AIGC技术,推出首款AI玩伴”代号小游酱”,与DeepSeek模型合作提升用户体验,显示出在技术创新方面的投入[48]。
三、公司微观面分析:财务状况与商业模式
财务状况与健康度
游族网络2025年前三季度财务表现显著改善,实现营收10.19亿元,同比增长2.20%,归母净利润7635.52万元,同比大幅上升1374.60%。公司资产负债率仅为14.19%[22],有息负债同比减少59.18%,偿债能力较强。然而,公司经营性现金流净额为负(Q3为-5367万元),近3年经营活动产生的现金流净额均值为负,提示企业主营业务回款能力仍待加强。毛利率为39.52%,在已披露的同业公司中排名第21,较上季度毛利率减少0.17个百分点,较去年同期毛利率减少3.79个百分点,显示公司在成本控制方面仍面临挑战[22]。
商业模式与护城河
游族网络采用”研运一体”与”文化+科技”双轮驱动的商业模式。公司核心产品矩阵包括《少年三国志》系列、《绯色回响》等,覆盖卡牌、SLG、RPG等赛道,海外发行版图遍及欧美、中东等200多个国家及地区[48]。公司在全球化卡牌赛道的深耕是其重要护城河,《少年三国志》运营10年仍保持活力,2024年新增用户280万[2]。此外,公司通过本地化运营策略,如针对韩国、东南亚等市场定制发行策略,实现了精准触达和高效运营[2]。
在技术创新方面,公司AI技术全链路赋能研发、发行和用户端:研发端AI工具覆盖美术生成、代码编写、本地化翻译,提升效率30%以上;发行端红岸实验室AI工具优化广告投放策略,实现”一个版本、全球发行”;用户端AI玩伴”小游酱”(接入DeepSeek模型)提供情感交互服务,提升用户粘性[2]。这些技术创新为公司构建了技术护城河,有望提高研发效率和降低运营成本。
估值水平评估
当前游族网络市盈率约11倍,显著低于行业平均水平(如电魂网络152倍、掌趣科技134倍)[19]。从相对估值角度看,证券之星给予公司10.37-11.47的估值区间,评级为C级,认为”股价合理”。公司市净率约为2.31倍,处于行业中等水平。从历史估值看,公司当前估值处于低位,2025年12月股价为11.67元,较2025年3月高点13.56元有所回落[31]。
从基本面匹配度看,公司2025年前三季度净利润同比激增,但经营性现金流为负,盈利质量存在隐忧。不过,公司海外收入占比超60%,且持续增长,这与国家文化出海战略高度契合,可能被市场低估。同时,公司在AI技术应用和长线运营方面的优势,也可能未被充分反映在当前估值中。
四、市场情绪面分析:情绪周期与投资机会
市场整体情绪指标
2025年12月游戏板块整体情绪较为积极。12月17日游戏板块主力资金净流入达4.03亿元,显示出机构投资者对该板块的看好[29]。然而,云游戏板块在12月16日主力资金净流出10.72亿元,显示细分领域存在分化[32]。从行业政策角度看,2025年版号审批趋严但总量增长,进口游戏版号发放节奏明显加快,PC与主机领域迎来一轮显著的新作增长,这些政策利好为行业提供了支撑[11]。
游戏行业情绪
游戏行业情绪正从”谨慎”向”乐观”转变。一方面,随着版号发放量创七年新高(2025年共发放1771款)[11],市场对行业增长预期有所提升;另一方面,AI技术在游戏行业的应用日益广泛,为行业注入了新的活力。券商研报普遍看好游戏板块,如国信证券在12月投资策略中指出:“把握游戏龙头底部机会,布局AI应用新周期”[39],江海证券也认为游戏板块估值低,投资机会凸显[36]。
游族网络情绪分析
游族网络在雪球平台的关注度为9.92万,处于行业中等水平[31]。近期公司无重大负面事件,但历史信披争议(如2020年林奇事件)可能影响长期信任度[45]。从资金流向看,2025年11月26日主力资金净流出3022.38万元[47],12月23日资金流向呈流出状态[18],显示市场对其短期表现存在分歧。然而,华夏中证动漫游戏ETF等机构持仓增加,表明长期资金对其价值的认可[3]。
投资机会与风险
投资机会:
1.海外收入占比高且持续增长,符合国家文化出海战略[2]2.长线运营经验丰富,核心产品生命力持久[2]3.AI技术应用深度,全链路覆盖研发、发行和用户端[2]4.当前估值处于低位,市盈率约11倍,显著低于行业平均水平[19]
主要风险:
1.经营性现金流为负,回款能力较弱
2.扣非净利润增速低于归母净利润,盈利质量存在隐忧
3.游戏行业竞争加剧,SLG和卡牌赛道竞争白热化[2]4.历史信披争议可能影响市场信任度[45]
本文作者可以追加内容哦 !

