截至 2025 年 6 月 30 日,众合科技(000925)直接持有浙江海纳半导体股份有限公司(873995)63,384,546 股,直接持股比例为58.88%;若加上通过国科众合创新集团有限公司控制的 4.49% 股份,合计控制其 **63.37%** 的股份,是其控股股东。
浙江海纳半导体股份有限公司2026年随着新投产线开始满产营收完全可以满足转主板的条件:
浙江海纳转主板需满足 “新三板挂牌满 12 个月 + 主板上市核心条件”,核心是市值与财务指标三选一、合规与治理达标、股权结构合规;众合科技的收益来自股权增值、财务并表、融资与估值重估,但受上市进度、估值与业绩影响,存在不确定性中国证券监督管理委员会。
一、浙江海纳转主板的核心条件(截至 2025 年 12 月,全面注册制下)
1. 基础前提(新三板转板通用)
- 全国股转系统连续挂牌满 12 个月,治理健全、内控有效,近 3 年无重大违法违规,业务完整、独立经营。
- 持续经营满 3 年,发行人是依法设立且运行良好的股份有限公司上海证券交易所。
2. 市值与财务指标(三选一,净利润以扣非前后孰低者为准)中国证券监督管理委员会
标准
核心要求
| 标准一 | 最近 3 年净利润均为正,累计≥1.5 亿元,最近 1 年≥6000 万元;最近 3 年经营现金流净额累计≥1 亿元或营收累计≥10 亿元 |
| 标准二 | 预计市值≥50 亿元,最近 1 年净利润为正、营收≥6 亿元,最近 3 年经营现金流净额累计≥1.5 亿元 |
| 标准三 | 预计市值≥80 亿元,最近 1 年净利润为正、营收≥8 亿元 |
3. 股本与公众持股
- 发行前股本总额≥3000 万元;公开发行股份占比≥25%(股本超 4 亿元则≥10%)。
- 股权清晰,无权属纠纷,控股股东 / 实际控制人合规稳定。
4. 其他关键要求
- 内控健全,经审计的最近 3 年财务报告为无保留意见,内控鉴证报告无保留结论上海证券交易所。
- 无同业竞争与显失公平的关联交易,业务、人员、财务、机构独立上海证券交易所。
二、众合科技的转板收益与影响(基于直接持股 58.88%、合计控制 63.37%)
1. 核心收益路径
- 股权增值:主板估值显著高于新三板,按半导体硅片可比公司 PE/PS,上市后海纳估值有望达 30–50 亿元,对应众合账面浮盈约 12–25 亿元,显著增厚净资产与估值。
- 财务并表:海纳业绩改善(浦江产线满产后营收有望翻倍)将直接提升众合营收、毛利与净利润,助力其扭亏为盈与估值重估。
- 融资与流动性:海纳独立融资能力增强,减少对众合的资金占用;众合可通过减持 / 质押优化现金流,提升资产流动性。
- 估值重估:半导体业务占比提升,推动众合从 “智慧交通 + 半导体” 双主业估值向高成长半导体赛道靠拢,带动股价弹性。
2. 收益测算(情景假设,截至 2025 年 12 月)
情景
海纳上市后估值
众合对应权益市值
账面浮盈(较当前)
对众合影响
| 中性 | 40 亿元 | 约 25.3 亿元 | 10–18 亿元 | 显著增厚净资产,支撑股价回升 |
| 乐观 | 50 亿元 | 约 31.7 亿元 | 18–25 亿元 | 推动扭亏与估值上修,目标价提升 |
| 保守 | 30 亿元 | 约 19.0 亿元 | 5–10 亿元 | 改善资产质量,增强现金流安全垫 |
三、关键判断与建议
- 海纳当前需优先补齐财务指标(如标准一的累计净利润与现金流),并规范治理与信息披露,为转板扫清障碍中国证券监督管理委员会。
- 众合的收益取决于上市节奏、海纳业绩与估值,短期以资产增值为主,中长期以业绩并表与估值重估为核心驱动力。
浙江海纳半导体股份有限公司的浦江产线何时投产及满产?满产后营收达到多少?销路怎样?
浙江海纳浦江产线 2025 年 5 月竣工验收,2025 年底进入小批量试产,预计 2026 年中逐步满产;满产后年产值约 10 亿元,年产 8 英寸抛光片 432 万片,销路依托现有国际客户与国产替代需求,以功率器件为主、兼顾部分逻辑 / 存储配套浦江县人民政府。
一、投产与满产时间(截至 2025 年 12 月)
- 投产节点:项目 2025 年 5 月 30 日完成竣工验收,设备多轮调试后于 2025 年底进入小批量试产,2026 年 Q1 启动规模化量产浦江县人民政府。
- 满产节奏:预计 2026 年中(约 6–8 月)逐步满产,满产后形成年产 432 万片 8 英寸抛光片产能,达产后年产能利用率稳定在 90% 以上。
- 关键依据:设备于 2025 年 6 月完成多轮调试,2025 年 12 月机构调研披露 “量产在即”,结合半导体抛光片产线常规爬坡周期(3–6 个月)判断浦江县人民政府。
二、满产后营收与产能
指标
核心数据
备注
| 设计产能 | 432 万片 / 年(8 英寸抛光片) | 总投资约 21 亿元,为省级 “千项万亿” 项目浦江县人民政府 |
| 满产营收 | 约 10 亿元 / 年 | 官方披露达产后年产值 10 亿元,年利税约 7000 万元浦江县人民政府 |
| 单价参考 | 约 231 元 / 片(不含税) | 按 10 亿元营收 ÷432 万片测算,符合功率器件用 8 英寸抛光片市场价格区间 |
| 产能释放 | 2026 年 Q1 量产→Q3 满产,全年产能利用率约 60%–70%,贡献营收 5–7 亿元 | 与行业产线爬坡规律一致 |
三、销路与客户结构
- 核心客户与渠道
- 存量客户:已与东芝、富士电机、三菱电机、瑞萨、罗姆、美国力特等国际功率器件龙头建立 10 年以上稳定合作,产品进入其供应链。
- 新增客户:面向国内功率器件(如比亚迪半导体、斯达半导)、逻辑 / 存储配套客户,承接国产替代订单,2025 年下半年已启动送样与认证。
- 渠道布局:依托日本松崎基地拓展全球贸易,开化总部与太原单晶基地提供硅片原料配套,形成 “原料 — 抛光 — 销售” 一体化供应链。
- 市场定位与需求支撑
- 产品定位:聚焦功率器件(如 IGBT、MOSFET)用 8 英寸抛光片,适配新能源汽车、光伏逆变器、工业电源等领域,同时提供晶圆再生服务。
- 需求前景:全球功率半导体市场规模持续增长,国产替代加速,8 英寸硅片需求年增速约 8%–10%,浦江产线满产后可覆盖国内约 5%–8% 的功率器件抛光片需求。
- 订单与认证进展
- 在手订单:2025 年 12 月机构调研显示,浦江产线已获部分国际客户预订单,国内客户认证进入收尾阶段,满产后订单可覆盖 80% 以上产能。
- 认证周期:功率器件客户认证周期约 3–6 个月,逻辑 / 存储客户约 6–12 个月,预计 2026 年 Q3 起认证批量通过,支撑满产产能消化。
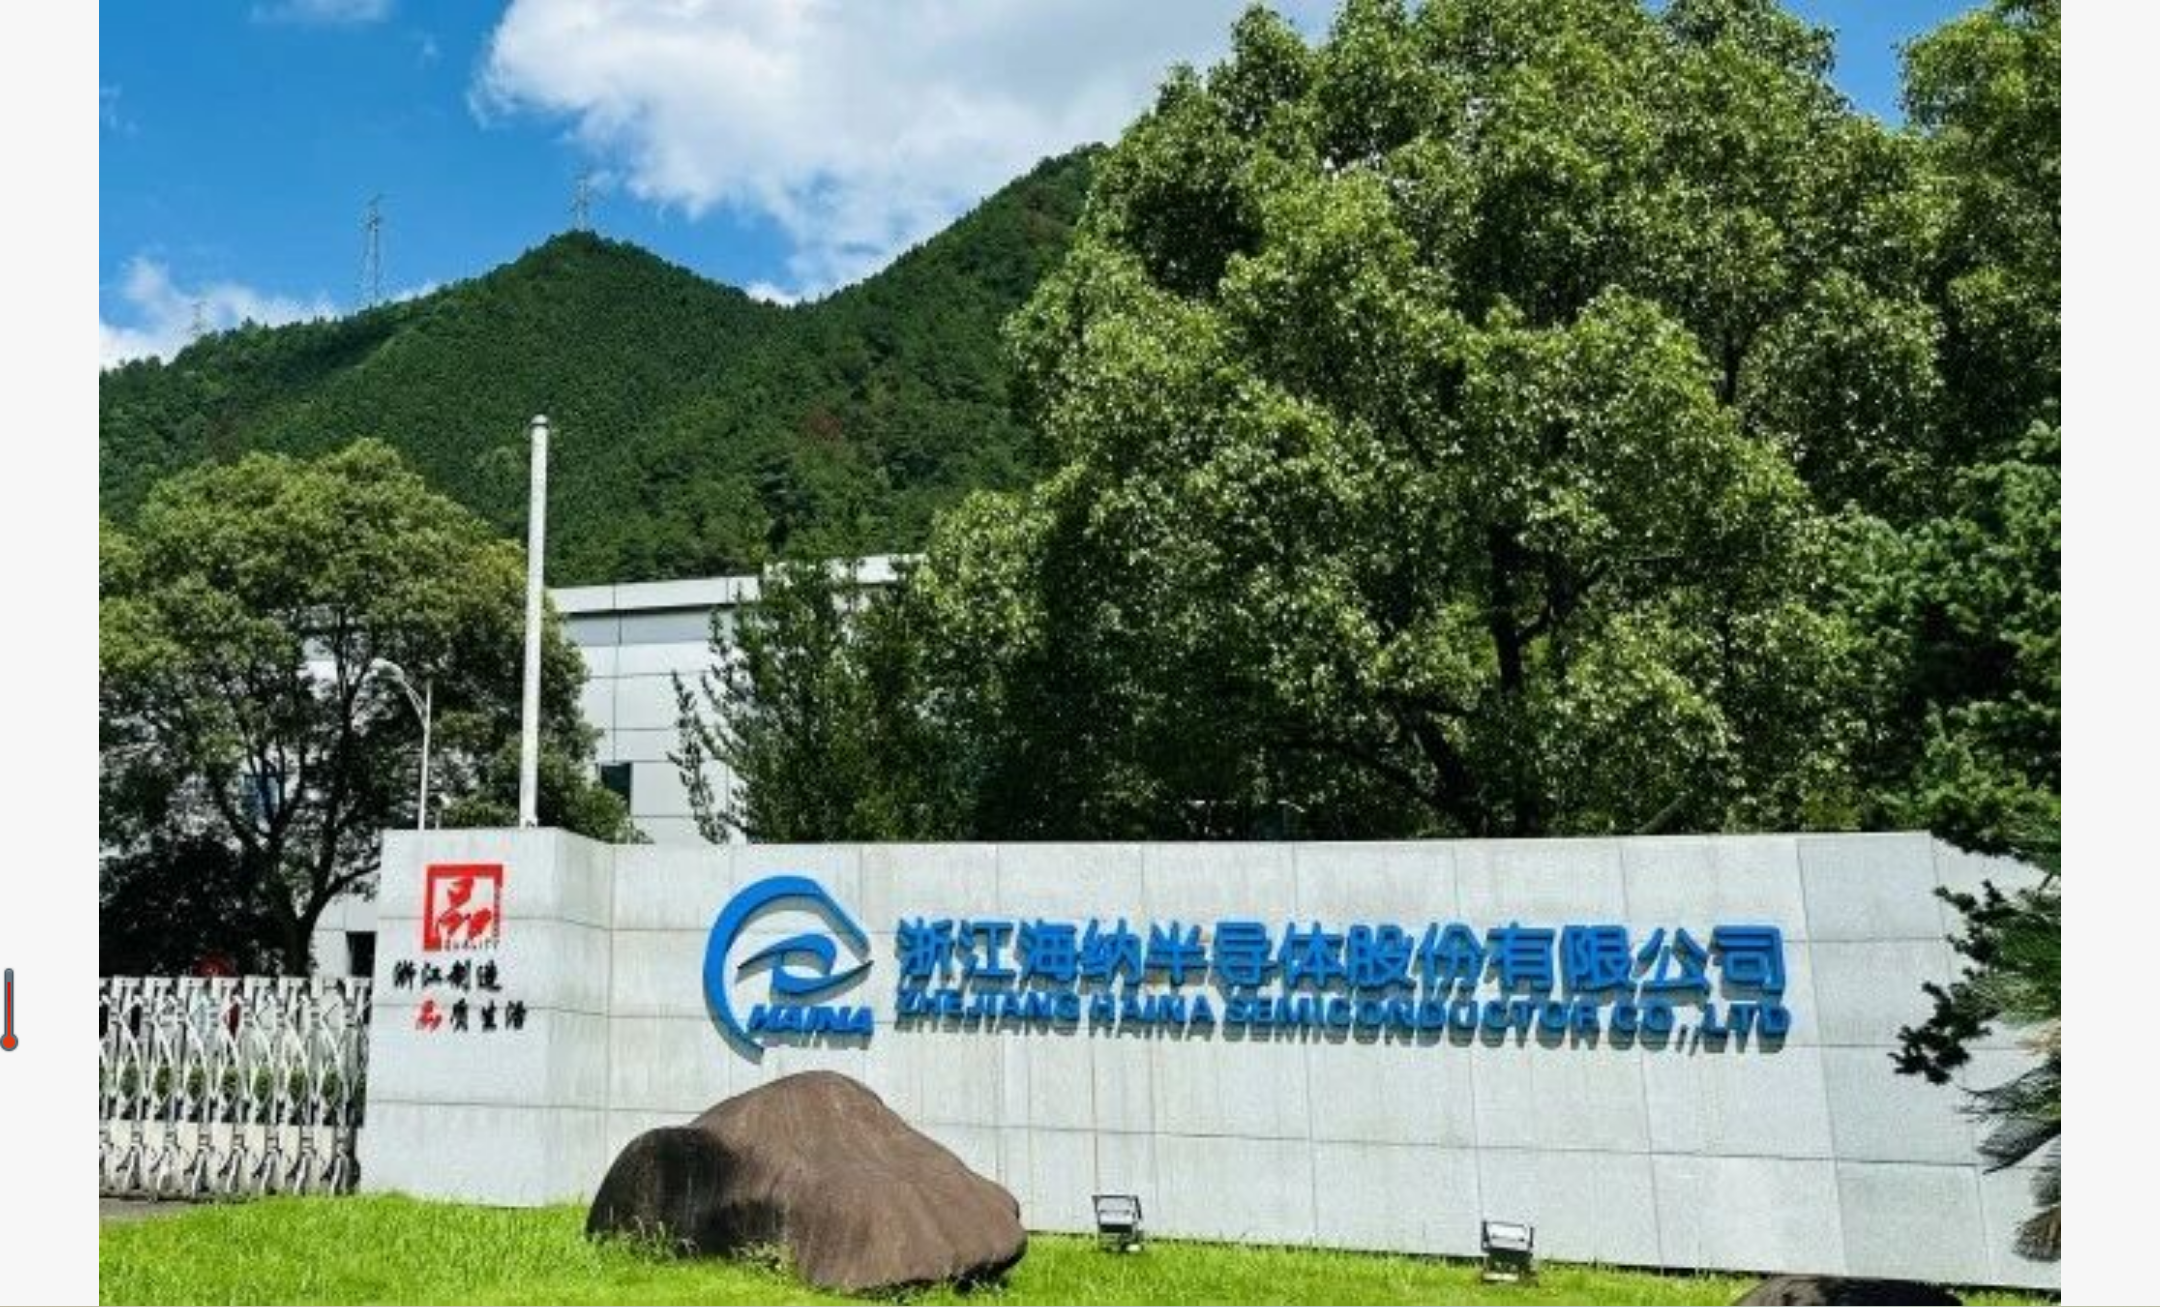
主板上市公司控股三板上市公司转板主板,主板的上市公司会有一波非常大的行情,参照2021年6月主板上市公司【物产中大】控股三板上市公司【物产环能】转板主板引发一轮300%涨幅行情。
2026年众合科技值得期待!
本文作者可以追加内容哦 !

