山西汾酒,股票代码600809
=============================
发行价: 3.5元 (1994年1月6日)
最新股价: 176.99元 (2026年1月5日)
市值:2159.2亿元
2025年以来涨跌幅: -6.79%
全面研究
技术面分析
一、公司的基本情况和上市历程
公司的历史可追溯至1949年6月,当时解放区政府出资购买晋裕汾酒公司全部产业和私人股份成立汾阳杏花村公营酒厂 。1993年12月22日,山西杏花村汾酒(集团)公司正式组建了山西杏花村汾酒厂股份有限公司,并于1994年1月6日在上海证券交易所挂牌交易,成为中国白酒第一股,也是山西省第一家公开发行上市的股份制企业 。
从公司发展历程看,山西汾酒经历了多次重要变革。1992年,公司实施规模宏大的"万吨汾酒技改工程"和"万吨酒库"建设;1994年上市同年开始研发青花汾酒,1997年正式上市;2004年9月被国家确定为"全国工业旅游示范点";2006年杏花村汾酒酿制技艺被列入国家级首批非物质文化遗产保护项目名录;2018年2月与华润创业举行战略合作签约仪式,汾酒集团向华润旗下华创鑫睿转让山西汾酒11.45%股权,共计51.6亿元;2019年12月,汾酒成为山西第一家、白酒行业第一家整体上市公司 。
二、股价历史高低点分析
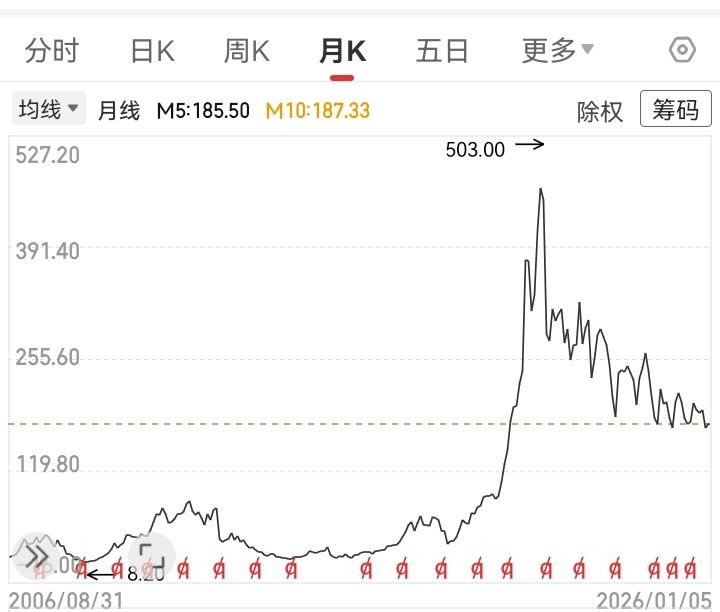
自上市以来,股价走势呈现出明显的阶段性特征,经历了多个完整的牛熊周期:
第一阶段(1994-1995年):上市初期的快速上涨,发行价3.5元,1995年底最高涨至13.77元,从最低价到最高价涨幅达6倍
第二阶段(1996-2005年):长达近10年的区间震荡,股价在5-10元区间长期震荡,期间受1998年山西文水"1.26"毒酒案影响,股价一度低迷
第三阶段(2006-2011年):大牛市中的价值发现,2006年初突破前期高点,2007年大牛市中最高价达到47.5元,2008年金融危机后回调,但随后反弹,2011年8月达到89.97元,从2005年启动的5元左右算起,6年涨幅达18倍
第四阶段(2012-2015年):塑化剂风波与震荡调整,2012年受白酒行业塑化剂事件影响,股价大幅下跌,2012年9月最高涨至180元附近 ,2015年5月最高涨至280元附近。
第五阶段(2016-2021年):价值重估的黄金时期,2016年开始新一轮上涨周期,2021年6月1日创下历史最高价464.97元(前复权) ,2021年6月7日盘中最高冲到503元,成为第二支股价超过500元的白酒股 。
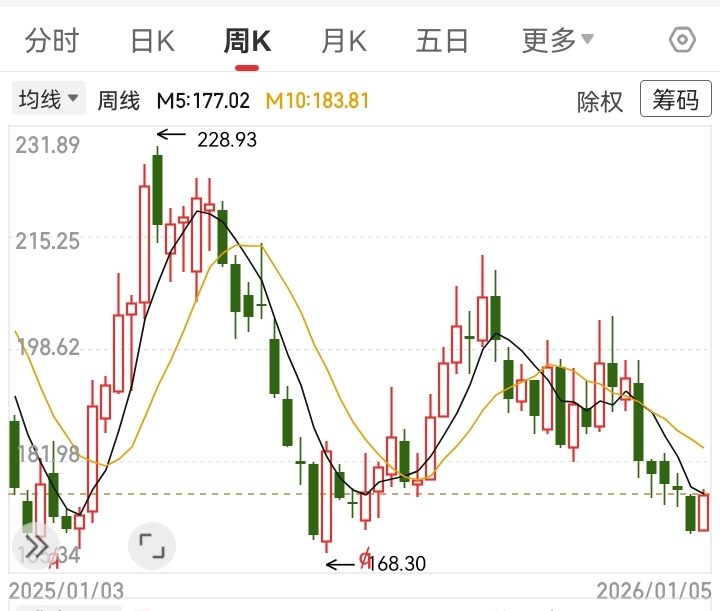
第六阶段(2022年至今):调整中的价值回归,2025年3月17日达到年内高点228.93元 ,2025年6月16日跌至年内低点168.30元
三、K线特征分析
从长期K线走势看,山西汾酒呈现出以下显著特征:
长期趋势强劲:自1994年上市以来,山西汾酒股价总体呈现上升趋势。从1994年上市时市值16亿元,到2024年市值近2400亿元,30年市值增长约150倍。
周期性波动明显:山西汾酒股价与白酒行业周期高度相关,呈现出"大涨大跌"的特征。
近期技术形态分析:
截至2025年12月,山西汾酒股价处于相对低位。从技术指标看,股价在2025年9月高点225.33元展开调整,已形成包含两个次级别中枢的下跌趋势,目前处于周线级别C段调整尾声 。当前股价176.99元,接近年内低点168.30元,技术上存在超跌反弹需求。
从成交量看,近期成交相对清淡,日均成交额在4-5亿元左右,显示市场观望情绪较重。但从股东户数变化看,截至2025年9月30日,股东户数为8万户,较上期减少23.37%,筹码集中度明显提升 ,暗示有主力资金在低位吸筹。
———————————————————
基本面分析
一、行业细分和行业地位
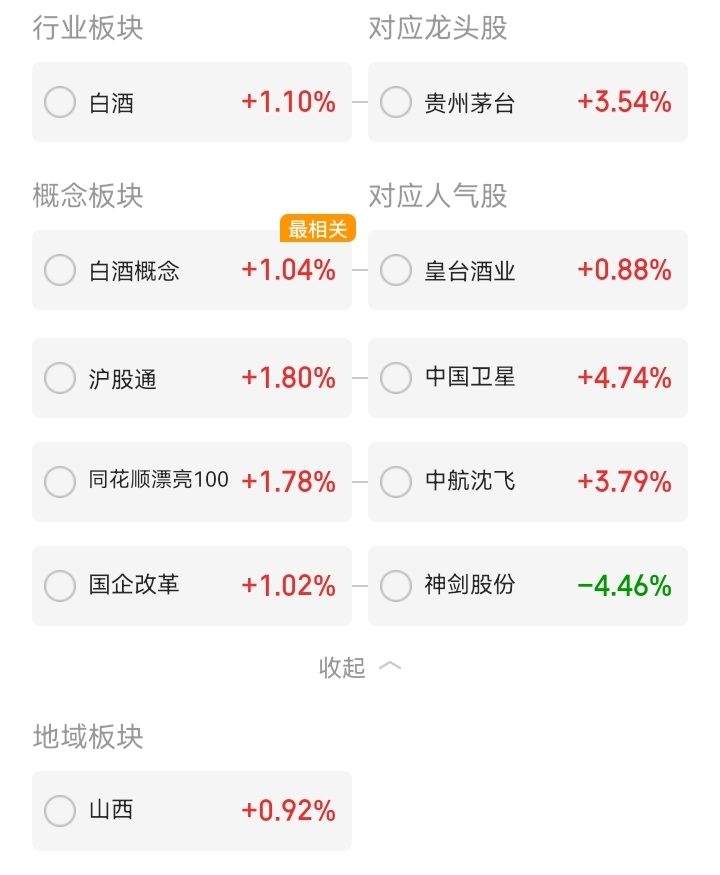
山西汾酒在白酒行业中占据独特地位,是清香型白酒的绝对龙头。公司是清香型白酒国家标准的制订者之一,主要产品汾酒是我国清香型白酒的典型代表。在白酒行业的香型格局中,浓香型白酒占据主导地位,而清香型白酒以其"清香纯正、醇甜柔和、自然协调、余味爽净"的特点,在北方市场拥有稳固的消费基础。
从行业地位看,山西汾酒已成为中国白酒行业的第三极,仅次于贵州茅台和五粮液。2025年前三季度,公司实现营业收入329.24亿元,在白酒行业中排名第三 。特别值得关注的是,在2025年第三季度,山西汾酒以89.6亿元营收、186.4亿元净利润首次超越五粮液,跃升至中国白酒行业第二 。
二、主营业务分析
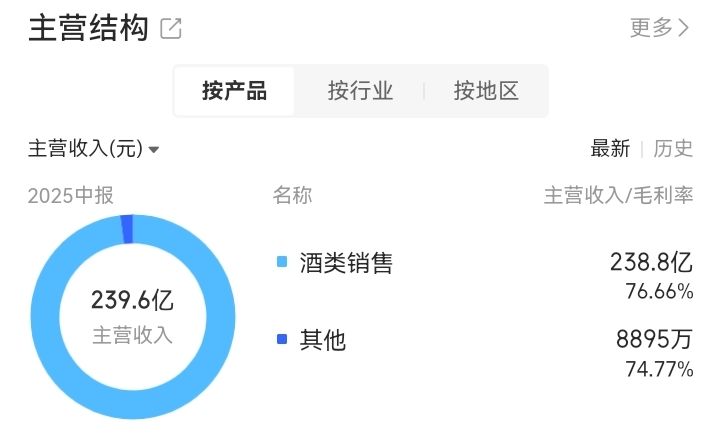
山西汾酒主要从事汾酒、竹叶青酒及系列酒的生产、销售。从产品结构看,公司构建了覆盖高、中、低全价格带的产品体系,实施"抓青花、强腰部、稳玻汾"的产品策略 :
 高端产品(青花系列):包括青花20、青花30、青花40等,是公司品牌形象的代表产品,主要满足商务宴请和高端消费需求。2025年1-9月,青花系列继续保持稳健增长,成为公司业绩增长的重要驱动力。
腰部产品(老白汾、巴拿马系列):承接大众宴饮与商务消费,价格带在100-500元之间,是公司销量和利润的主要来源。这些产品凭借优异的性价比,在各自价格带具有较强的市场竞争力。
基础产品(玻汾系列):巩牢大众消费基本盘,光瓶酒价格在10-50元之间,是公司市场份额最大的产品系列。
三、核心竞争优势
历史文化优势:汾酒文化源远流长,是晋商文化的重要一支,与黄河文化一脉相承。汾酒在历史上四次成名:1500年前的南北朝时期作为宫廷御酒受到北齐武成帝推崇;晚唐杜牧的诗句"借问酒家何处有?牧童遥指杏花村"使汾酒再度成名;1915年在巴拿马万国博览会上荣获甲等大奖章;1949年成为新中国第一届全国政治协商会议和开国大典国宴用酒。这种深厚的历史底蕴是公司最宝贵的无形资产。
地理环境优势:公司地处"酒都"杏花村,占地面积4500余亩,拥有独特的酿酒生态环境。杏花村地区的水土、气候、微生物群落等自然条件,为汾酒的独特品质提供了不可复制的地理优势。公司还在山西、东北、内蒙、甘肃、河北等地拥有140万余亩原粮种植基地,确保了原料品质的稳定性。
酿造工艺优势:公司拥有传承千年的酿造技艺,杏花村汾酒酿制技艺是首批国家级非物质文化遗产。公司坚持"酿好酒、储老酒、售美酒"的品质路线,以科技创新+工匠精神酿造出精益求精的高品质产品。汾酒技术中心是国家级企业技术中心、博士后科研工作站,为产品创新提供了强大的技术支撑。
品牌价值优势:"汾"字商标被国家工商总局商标局正式认定为中国驰名商标,品牌价值在白酒行业中位居前列。公司通过持续的品牌建设和文化营销,不断提升品牌影响力。特别是近年来推出的"汾酒+文创"产品,将传统文化与现代消费相结合,进一步提升了品牌的文化内涵和时尚感。
渠道网络优势:公司产品覆盖全国34个省、市、自治区、特别行政区以及美国、英国、澳大利亚、日本等全球50多个国家和地区,拥有超过120余万家终端销售网点。2025年,公司全国化布局开启2.0版本,围绕"一轮红日、五星灿烂、清香天下"的全国市场布局思路深耕细作 。
四、财务数据分析
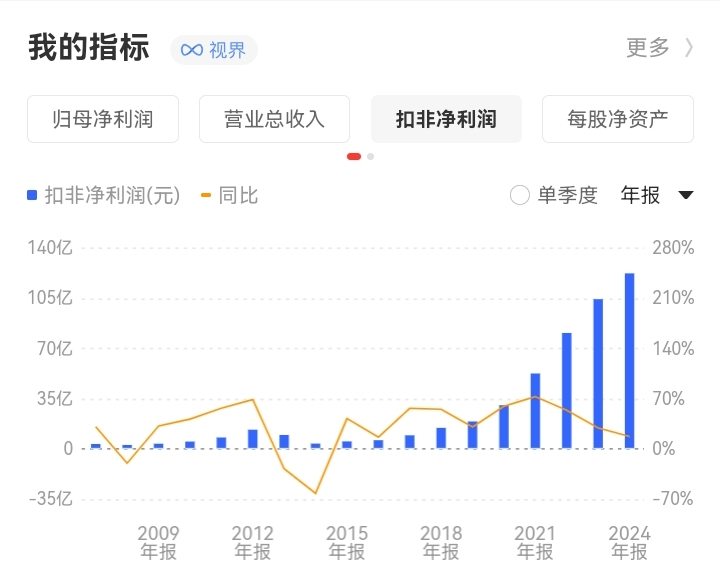
从历史数据看,公司营收和净利润保持持续增长,净利率从2021年的26.61%提升至2025年前三季度的34.60%,盈利能力显著增强。ROE在2022年达到44.31%的历史高点,2025年前三季度为31.82%,虽有所下降但仍处于行业领先水平 。
五、分红政策与股东回报

山西汾酒自上市以来一直保持稳定的分红政策,注重股东回报。公司不仅通过现金分红回报股东,还通过股价上涨为股东创造价值。从2016年初至2024年7月,山西汾酒总市值累计涨幅达到1233%,位列白酒上市公司第一 。这种"高分红+高成长"的双重回报模式,使山西汾酒成为A股市场的优质蓝筹股。
——————————————————
股东结构与资金面
一、控股股东和实际控制人
山西汾酒的股权结构清晰稳定,控股股东为山西杏花村汾酒集团有限责任公司,实际控制人为山西省人民政府国有资产监督管理委员会 。
 股权控制关系:
山西省国资委:持股汾酒集团90%
山西省财政厅:持股汾酒集团10%
汾酒集团:直接持有上市公司56.65%的股份
这种稳定的国有控股结构,既保证了公司经营的稳定性和连续性,又通过引入战略投资者(华润创业)提升了公司的市场化运作水平。
二、十大股东结构分析
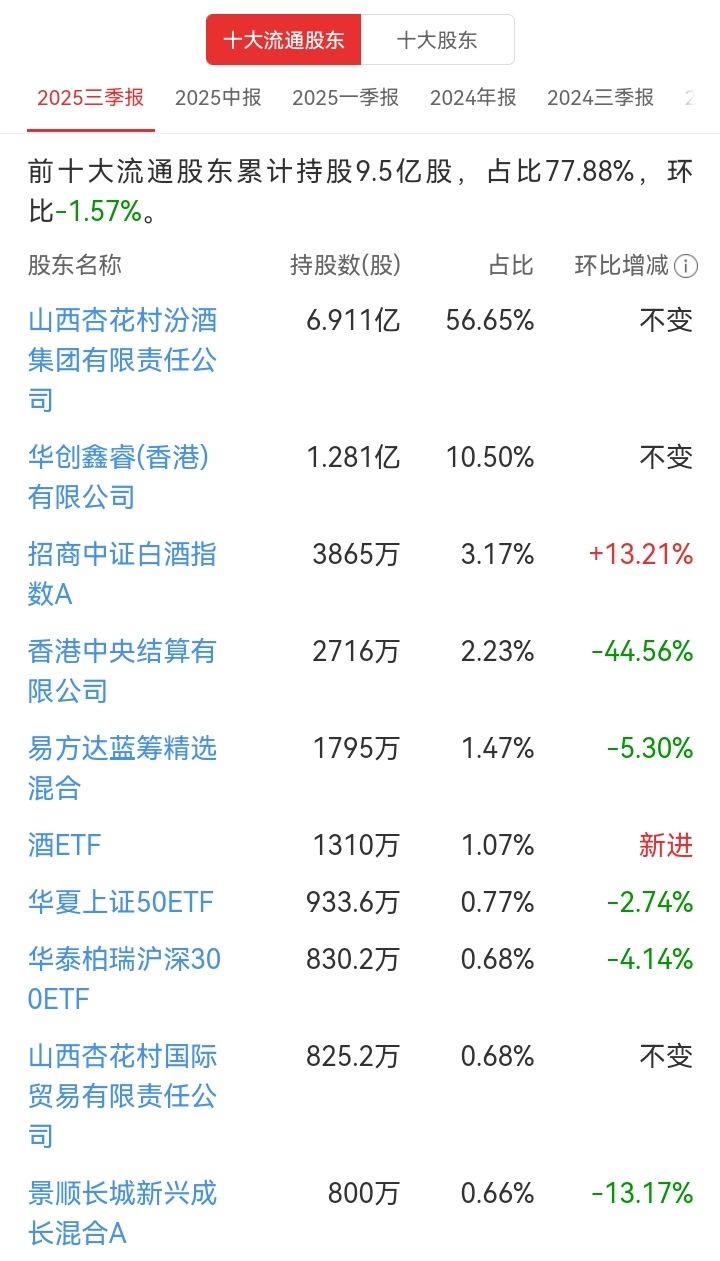
从股东结构可以看出:
控股股东地位稳固:汾酒集团持股56.65%,拥有绝对控制权,有利于公司长期战略的贯彻执行
引入战略投资者:华创鑫睿(香港)有限公司作为第二大股东,持股10.50%,体现了公司开放合作的态度
机构投资者青睐:前十大股东中有6家为机构投资者(包括ETF),合计持股约7.73%,显示出专业投资者对公司的认可
股权结构稳定:与上期相比,前十大股东持股变化不大,仅有小幅增持或减持
三、机构持仓变化
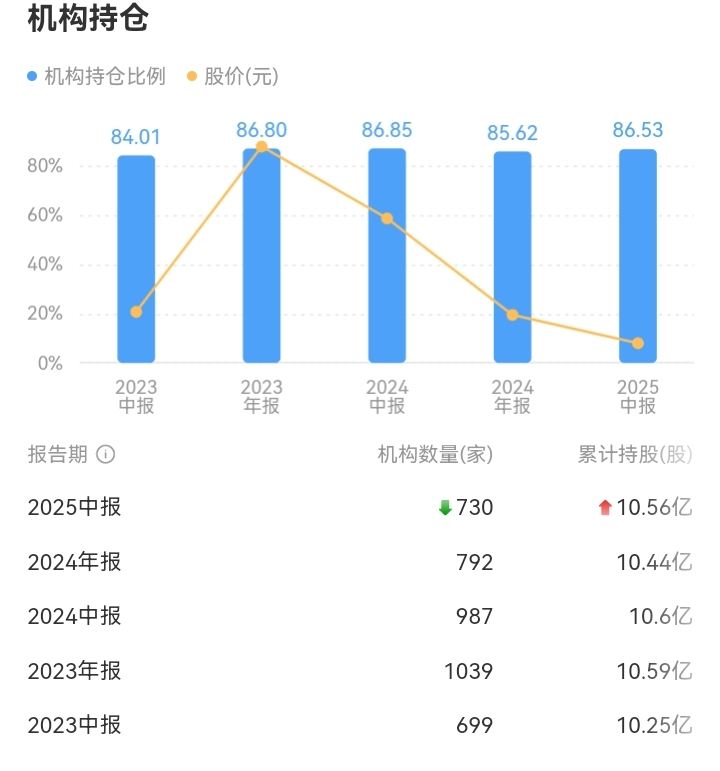
机构投资者是山西汾酒的重要股东群体,其持仓变化反映了专业投资者对公司的看法。
 基金持仓情况:
-2025年Q3持有基金数:92家,环比增加20家
- 重仓比例:0.75%,环比下降0.06个百分点
- 全市场共有172只基金重仓持有1.20亿股,扣除被动指数基金后还剩142只基金,合计持有6624.61万股
主要基金持仓分析:
1. 易方达系基金:张坤管理的易方达蓝筹精选、萧楠和王元春管理的易方达消费行业是重要持有者,三只易方达系基金合计持股超过3000万股
2. 景顺长城系基金:刘彦春管理的景顺长城新兴成长A是重要持有者
3. 农银汇理系基金:旗下9只基金重仓持有268.42万股
4. 中欧系基金:旗下7只基金重仓持有216.9万股
5. 东方基金:旗下2只基金持有3.28万股
ETF持仓变化:
- 招商中证白酒指数A:第三大流通股东,持股3865.14万股,较上期增加451.09万股
- 酒ETF(512690):第六大流通股东,持股1310.23万股,为新进股东
- 华夏上证50ETF:持股933.58万股,较上期减少26.29万股
- 华泰柏瑞沪深300ETF:持股830.23万股,较上期减少35.85万股
从机构持仓变化可以看出,尽管重仓比例有所下降,但持有基金数量在增加,显示出更多基金开始关注山西汾酒。特别是招商中证白酒指数基金的大幅增持和酒ETF的新进,反映了指数基金对公司的认可。
四、股东人数和筹码集中度
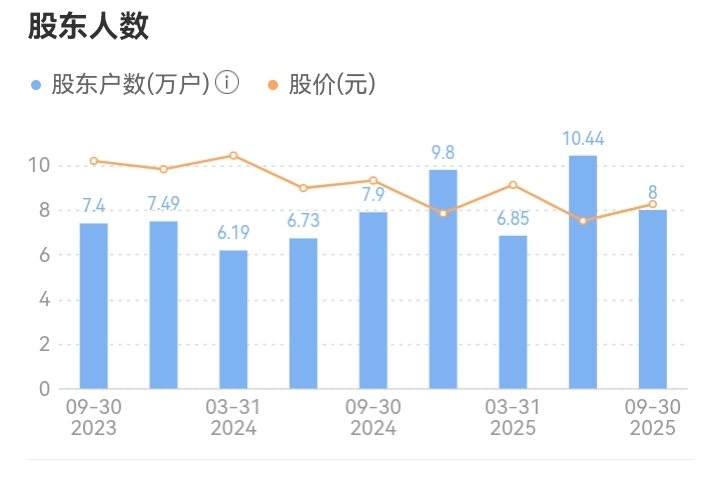
股东户数变化:2025年9月30日:8万户,较上期(2025年6月30日)减少2.44万户,减少幅度非常明显 。股东户数大幅减少:23.37%的降幅表明大量散户退出,筹码向少数投资者集中,说明有大资金在低位吸筹。
——————————————————
投资价值与风险提示
一、投资亮点
山西汾酒的投资价值体现在多个方面,使其成为A股市场中极具吸引力的投资标的。
品牌价值突出:作为拥有1500年历史的名酒品牌,汾酒"国酒之源、清香之祖、文化之根"的品牌定位深入人心。公司拥有"杏花村""竹叶青""汾"三件中国驰名商标,品牌价值位列白酒行业第三极。在消费者心中,汾酒不仅是一种商品,更是中国传统文化的代表。
业绩增长稳健:在白酒行业深度调整期,山西汾酒展现出强大的经营韧性。2025年第三季度,公司营收和净利润首次超越五粮液,跃居行业第二 。
产品结构优化:公司坚持"抓青花、强腰部、稳玻汾"的产品策略,构建了覆盖高、中、低全价格带的产品体系。
全国化战略成效显著:2025年前三季度,山西汾酒省外市场实现销售收入218.13亿元,同比大幅增长12.72%,省外市场已成为公司增长的主引擎 。公司全国化2.0战略围绕"一轮红日、五星灿烂、清香天下"的布局思路,在巩固北方市场的同时,加速向长江以南市场拓展。
财务状况优异:公司资产负债率仅为28.0%,远低于行业平均水平;ROE高达31.82%,位居白酒行业前列;经营活动现金流89.82亿元,财务状况极为稳健。
分红回报丰厚
估值处于历史低位:截至2025年12月17日,公司市盈率(TTM)为17.63倍,远低于行业平均的21.45倍;市净率5.59倍,处于历史相对低位 。当前估值水平为投资者提供了较好的安全边际。
二、投资风险
尽管山西汾酒具有诸多投资亮点,但投资者仍需关注以下风险因素。
 行业周期性风险:白酒行业具有明显的周期性特征,与宏观经济、消费能力密切相关。2025年上半年,白酒行业净利润同比下滑10.93%,行业进入"深度分化期" 。
市场竞争加剧:在高端市场,汾酒面临茅台、五粮液等传统名酒的激烈竞争;在腰部市场,剑南春、洋河等区域强势品牌的挤压;在光瓶酒市场,牛栏山等品牌的价格竞争。
消费趋势变化风险:年轻消费者的饮酒习惯正在发生变化,对传统白酒的需求可能下降。同时,健康意识的提升也可能影响白酒消费。
渠道库存风险:目前公司渠道库存处于相对高位,特别是在行业调整期,经销商的库存压力可能影响公司的销售节奏。
原材料成本上涨风险:酿酒原料主要是高粱、大麦、豌豆等农产品,价格波动较大。如果未来原材料价格大幅上涨,而公司无法有效传导成本压力,可能影响毛利率水平。
政策风险:白酒行业受到较为严格的监管,包括食品安全、广告宣传、限制三公消费等政策。如果未来出台更严格的限制政策,可能对行业产生不利影响。
——————————————————
投资建议
短线投资建议(1-3个月):
目标价位:185-195元
买入价位:175-180元区间分批建仓
止损位:168元(2025年年内低点)
仓位建议:不超过30%
中线投资建议(3-12个月):
目标价位:210-230元
买入价位:170-180元区间逐步建仓
止损位:160元
仓位建议:40-50%
长线投资建议(1年以上):
目标价位:250-300元(2-3年内)
买入价位:160-180元区间逢低布局
止损位:150元(基本面发生重大变化)
仓位建议:60-70%
——————————————————
总结
山西汾酒作为中国白酒行业的第三极,正处于品牌复兴和全国化扩张的关键时期。公司凭借深厚的历史底蕴、独特的香型优势、稳健的经营策略,在行业调整期展现出强大的发展韧性。2025年前三季度的逆势增长,充分证明了公司的核心竞争力。
当然,投资也需关注风险。白酒行业的周期性、市场竞争的加剧、消费趋势的变化等因素,都可能对公司业绩产生影响。投资者应根据自身风险偏好和投资目标,选择合适的投资策略。
个人观点,仅供参考。投资有风险,入市需谨慎。$山西汾酒(SH600809)$ #复盘记录# #强势机会# #股市怎么看# #投资干货#
本文作者可以追加内容哦 !

