《旧唐书·魏征传》中有句话:“以史为镜,可以知兴替。”这句话的大意是,将历史作为一面镜子,从而看出历史的兴衰。其实大到人类社会的发展,中到行业的兴衰交替,小到个人的人生轨迹,这句话都有很强的借鉴意义。
在投资中,我们也要学会以史为鉴,让历史照进未来,从而更好地指导我们当下的行为。
比如,最近卫星行业市场表现非常火爆,相关行业指数屡创新高,很多朋友也在讨论,讨论的核心就是大家对于卫星行业上涨的底层逻辑看得不是特别清楚,所以对未来的操作陷入了很迷茫的状态。所以,今天刚刚就试着去分析一下卫星行业的底层投资逻辑,抛砖引玉。
先说结论,刚刚个人目前对卫星行业的看法有两点:
1,目前卫星行业实现了政策、技术、市场的三者共振,未来发展潜力巨大。
2,以史为镜,目前卫星行业的发展阶段像极了90年代的互联网,未来发展潜力巨大。
下面来做具体的论述,先引入一个物理概念:共振。
共振是指一个物理系统在受到特定频率(共振频率)的周期性驱动时,其振幅显著增大的现象。简单来说,当外界的“推动”节奏和系统自身的“固有节奏”一致时,系统会吸收最多的能量,从而产生强烈的振动。
翻译一下就是,一旦事物产生共振了,事物发展的能量就非常巨大,也可以用中国一句话古话概括,那就是天时地利人和。
以史为鉴,在上世纪90年,当时的互联网行业,就实现政策、技术、市场的共振,实现了天时地利人和。
从政策层面看,90年代是中国互联网发展的起步和关键培育期,国家出台了一系列前瞻性、支持性的政策,为互联网在中国的健康、有序、快速发展奠定了坚实基础。这些政策充分体现了党和国家对新兴技术革命的高度重视和战略远见。
从技术层面看,到90年代末,国家已经基本建成了一个技术统一、覆盖主要城市、拥有相当带宽的全国性互联网“管道”。这为2000年后门户网站、电子商务、社交网络等应用的“流量洪水”提供了必不可少的物理承载基础。
从市场层面看,互联网商业模式从ToG/ToB走向ToC:互联网最初是军用和学术用途,后走向大众消费。在上世纪90年代,大众对于知识信息的获取拥有极高的热情和迫切性,这也孕育出了巨大的市场,促进了互联网行业的高速发展。
后面的故事,大家都知道了,90年代互联网行业的天时地利人和,促进了这个行业指数级别的发展,诞生了很多伟大的公司,很多在90年代或者2000年初投资互联网行业的资本,也获得了巨大的投资收益。
以史为镜,再看今天的卫星行业,也站在了历史的风口上,同样具备了政策、技术、市场的共振,同样实现了天时地利人和。
从政策层面看,2025年10月23日,四中全会公报正式发布。首次将“航天强国”纳入“十五五”规划建设目标,随着“航天强国”被纳入顶层设计,我国有望落地更多支持航天产业发展的政策,航天事业将迎来新的发展机遇。在具体举措上,2021年,我国成立新央企中国卫星网络集团有限公司,作为卫星互联网“国家队”牵头产业发展。在头部央企的带头作用下,“万星星座”计划浮出水面,包括星网星座、千帆星座和鸿鹄-3号星座三大主体项目,远景规划总卫星数量超过4万颗。
从技术层面看,卫星产业降低成本的核心依赖火箭回收、卫星量产、材料与通信技术创新三大突破。目前,在技术突破上,我国均实现一定程度的突破;2025年2月11日,长征八号改运载火箭首飞成功,长征八号改火箭针对未来中低轨道巨型星座组网发射需求而改进研制,主要目标是降低综合成本,实现高频次发射。未来,我国将继续通过规模化生产和可回收火箭技术实现降本,才能更好地实现“航天强国”的战略目标。
从市场层面看,应用场景拓宽亦是中后期卫星市场扩容的关键。按应用场景分,可分成军用和民用,军民融合双向突破,或将催生出卫星市场新蓝海。卫星应用场景正从政府/军用向消费级和行业级快速扩展,将催生出卫星市场新蓝海。低轨卫星应用场景丰富,包括手机直连卫星、智能驾驶中的高精定位、立体通信、太空经济、产业数字化等,新场景的铺开有望开拓出卫星市场新蓝海。随着低轨卫星技术的逐步推广,各行各业有望受益。
现在卫星行业的情况,是不是和90年代的互联网很像?刚刚认为,不仅很像,而且相比当时的互联网来说,卫星行业未来的发展还有自己的两个特点,这两个特点,可能让卫星行业的发展势头更加迅猛。
特点一:低轨卫星星座已成为大国太空博弈的新赛道
频轨资源抢占是卫星产业核心投资逻辑中的战略高地,其紧迫性源于国际规则约束(“先登先占”)与物理空间稀缺性,直接影响中国卫星星座的部署进度和未来竞争力;因此,随着近地轨道资源竞争日趋激烈,低轨卫星资源展现较高的战略价值与稀缺性。低轨卫星市场在未来十年内或将展现出显著的增长潜力。
翻译一下就是,地球周围的物理空间是有限的,先到先得。在这种动力,甚至可以说压力下,卫星行业的发展可谓是迫在眉睫,时不我待。
特点二:卫星全产业链有望从“投入孵化期”提前步入“盈利兑现期”
为争夺低轨卫星资源,我国提出了“国网星座”,中国首个卫星互联网计划,计划发射约1.3万颗低轨卫星,构建覆盖全球的高速通信网络;项目于2024年启动发射,计划于2035年完成组网,目前,低轨卫星互联网目前仍处于空间段组网阶段;据太空地图统计,共记载77颗国网星座卫星,部署率较低,未来数年有望大幅提速。卫星产业链中,上游卫星制造与发射环节于组网高峰率先受益。
翻译一下就说,因为卫星行业发展时间紧、任务重,所以不一定会像互联网行业一样,相关公司要经历很漫长的周期,才能实现盈利。卫星行业的公司,尤其是上游的公司,行业的机遇风口可能会很快体现在这些公司的盈利上,从而也让这些公司投资价值的基石更加牢固。
综上所述,以史为镜,当下卫星行业的发展前景像极了90年的互联网。同时,结合目前的情况看,卫星行业短期的成长爆发力会更强,尤其是上游的公司。
但客观来说,卫星行业涉及的子行业也是纷繁复杂,选择具体公司进行投资有一定难度。所以,刚刚建议普通投资者可以关注一下中证卫星产业指数(英文名称:CSI Satellite Industry Index,指数代码:931594.CSI)。该指数选取50只业务涉及卫星制造、卫星发射、卫星通信、卫星导航、卫星遥感等领域的上市公司证券作为指数样本,反映卫星产业上市公司证券的整体表现。
刚刚个人认为,相比其它的同行业指数,中证卫星产业指数有两点亮点,值得大家关注。
亮点一,上游公司的权重较高。该指数前三大成分股为航天电子(权重10%)、中国卫星(权重9.11%)、中国卫通(权重6.57%)、均为行业上游公司,行业的红利有望能够在短期快速兑现,进而让指数整体投资价值更具性价比。(数据来源wind,截止2025.11.4)
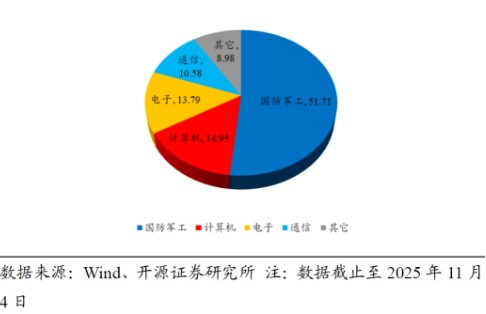
亮点二,同时具备卫星和军工双重投资价值。从行业分布上看,中证卫星产业指数较为集中于国防军工,享有“地缘风险溢价”。从一级行业分布看,中证卫星产业指数集中于国防军工,二级行业分布集中于航天装备、军工电子、半导体。在全球大变局时代,全球军事力量的重构或将带来新的不确定性,国防军工行业享有“地缘风险溢价”。在全球地缘风险不断提升的情况下,中证卫星产业指数较为集中于国防军工,带来了“地缘风险溢价”,或能有效抵抗全球军事不确定性的风险。
那么,如何投资这个指数呢?刚刚建议大家可以关注卫星ETF广发(512630),这只基金就紧密跟踪中证卫星产业指数,追求跟踪偏离度和跟踪误差最小化,12月以来的涨幅已经超过了40%,弹性非常大。从公司层面看,广发基金也是一家在科创领域有丰富管理经验的大厂,值得投资者长期信赖,比如除了卫星,还布局有规模较大的军工ETF龙头(512680),便于投资者把握军工行情。
最后总结一下,卫星行业的发展前景肯定是星辰大海,从投资角度来说,大家不妨以长期心态或者以定投的方式,关注卫星ETF广发(512630)。
本文作者可以追加内容哦 !

