华经微貌似比华达更牛,收购进来估值肯定翻倍
陕西华达拟以发行股份方式收购陕西华经微电子股份有限公司(简称“华经微”)100%股权,该交易构成关联交易(因控股股东陕西电子西京电气集团为交易对方之一)。此次并购是陕西华达从传统航天连接器龙头向系统级解决方案提供商转型的关键一步。
一、华经微电子的主营业务:覆盖“混合集成电路+光模块+车用电子”三大高景气赛道
华经微前身为国营八九五厂(1960年代建),是国内最早的专业化厚膜混合集成电路生产企业,现为国家级“专精特新”小巨人企业。其核心产品线包括:
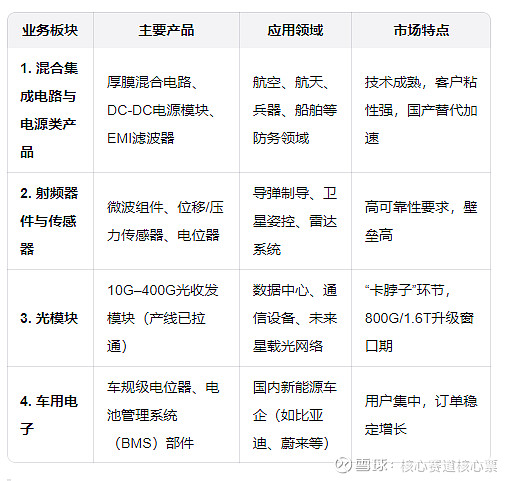
二、行业前景:三大赛道共振,成长确定性高
1. 商业航天与防务电子:基本盘稳固
华经微是军用电子元器件合格供应商,深度配套长征火箭、星网、千帆星座等国家项目;
随着中国低轨星座加速组网,对高可靠混合电路、传感器需求激增。
2. 光模块:切入全球AI算力基建核心环节
全球数据中心正向800G/1.6T升级,而光隔离器、法拉第旋光片等上游材料短缺,导致光模块成为“卡脖子”瓶颈;
华经微光模块产线已拉通,正处市场拓展关键期,有望受益于供应紧张带来的高盈利弹性。
3. 新能源汽车电子:第二增长曲线
车用电子用户集中于国内头部新能源车企,随智能电动渗透率提升,单车电子价值量持续上升;
电位器、BMS部件等产品具备车规认证壁垒,一旦进入供应链,合作周期长。
三、并购后的合并价值看点:四大协同效应凸显
1. 产品线互补,打造“连接+功能”一体化能力
陕西华达:强在电连接器、射频同轴组件(信号传输);
华经微:强在混合电路、电源、光模块(信号处理与光电转换);
合并后可提供“连接器+模块+电源”系统级解决方案,从元器件商升级为子系统集成商
追加内容
本文作者可以追加内容哦 !

