《问界M7交付破35万背后:华为赋能下的智能电动突围,还是短期高光?》
导语:爆款背后的行业变局
2026年初,赛力斯集团副总裁康波宣布了一个令人瞩目的数据:AITO问界品牌在2025年12月单月交付量突破5.7万台,创下历史新高;全年累计交付超42万辆。其中,问界M7系列累计交付已超过35万台,成为支撑品牌销量的中坚力量。这一成绩出现在新能源汽车市场增速放缓、价格战愈演愈烈的背景下,显得尤为突出。更值得关注的是,问界的成交均价稳定在40万元以上,成功切入高端市场,并以“华为技术背书+全栈智能化体验”重塑用户对国产智能电动车的认知。这究竟是昙花一现的高光时刻,还是一场深远的产业变革?我们不妨从市场表现、协同模式与潜在风险三个维度来拆解这场“现象级”增长的真实成色。
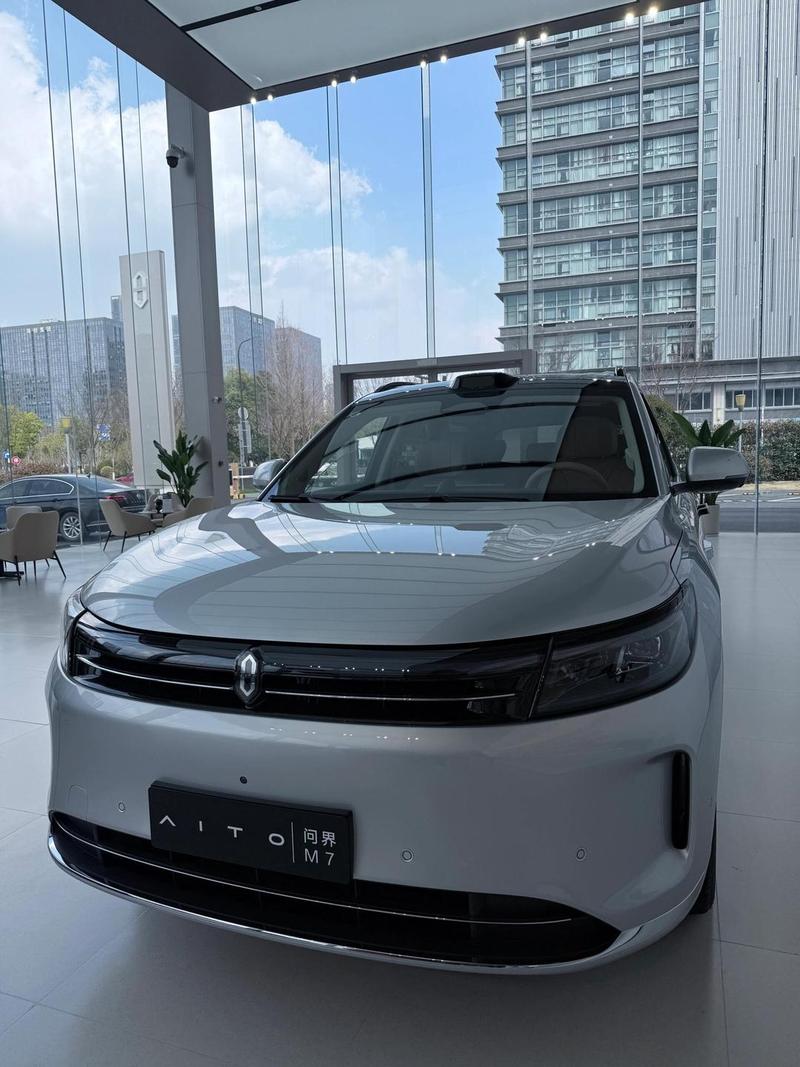
市场表现与行业坐标定位
问界M7的热销并非孤立事件,而是建立在整个品牌势能跃升的基础之上。截至2025年底,AITO问界全系车型累计交付已逼近百万大关——仅2025年就贡献了超42万辆交付,且12月单月达5.7万辆,呈现持续爬坡趋势。在这之中,M7作为主打“幸福出行体验”的中大型SUV,与M9、M8形成产品矩阵合力。尤其值得一提的是,问界M9在50万元以上高端新能源SUV市场的份额高达约70%,几乎实现“每卖出10辆高端电车就有7辆是M9”,远超比亚迪仰望U8等竞品。
全新问界M7自2025年9月23日上市以来,仅用68天便实现交付破4万台,上市24小时内大定订单超4万台,7天内突破6万台,展现出惊人的市场转化效率。这种“上市即爆款、交付即满负荷”的节奏远超行业平均水平,标志着其已从单一热点产品迈向规模化主流选择。
华为赋能模式的成功逻辑
问界M7的爆发式增长,本质上是“华为智选车”模式商业化的集中体现。这一模式通过三大机制释放强大动能:首先是渠道优势。依托华为全国超万家门店网络,其中约3,000家设有汽车展销专区,极大提升了触点密度和试驾便利性。相比传统4S店模式,华为门店的日均客流高出数倍,带来了天然的品牌曝光红利。
其次是品牌信任迁移。消费者对华为在通信、芯片和操作系统领域的技术积累高度认可,这种信任被有效延伸至智能座舱与自动驾驶领域。例如,问界全系标配的华为乾崑ADS 4.0智能驾驶系统和鸿蒙智慧座舱,在真实使用中表现出极强黏性——有车主反馈一辆M7 Max版一年半辅助驾驶里程超19万公里,使用占比超90%。
最后是生态营销联动。通过手机控车、余承东发布会站台、OTA持续迭代等方式,构建了“硬件+软件+服务”的传播闭环。2025年第三季度《中国汽车品牌影响力指数》显示,问界首次上榜即跃居第五,网络声量达187万,环比暴增,成为最大“黑马”。
潜在风险与长期挑战
尽管势头强劲,但光环之下仍有暗流涌动。市场竞争正在加剧:理想L系列改款降价、小鹏G9官降、蔚来ET5T增程版入局,都在中高端市场发起价格冲击。若华为无法保持技术代差,问界的溢价能力或将受到侵蚀。
与此同时,供应链仍存脆弱性。IHS Markit数据显示,部分高端智驾芯片交期长达20周以上,Orin-X等高算力芯片受地缘政治影响,供应稳定性尚未完全恢复。此外,电池回收体系不完善也推高了原材料成本不确定性。
另一个深层问题是品牌独立性困境。目前用户普遍将“问界=华为车”,一旦未来华为推出自有品牌“尊界”或深化HI模式合作,赛力斯作为制造方可能面临被边缘化风险。
更重要的是,盈利模型尚待验证。当前收入主要依赖硬件销售,软件订阅占比不足5%,远低于特斯拉(12%)和蔚来(7%),尚未形成可持续的服务型盈利闭环。
这场由华为与赛力斯共同书写的速度奇迹,正站在从“爆款”走向“品牌”的关键转折点上。而真正的考验才刚刚开始。
本文作者可以追加内容哦 !

